Multipass es un proveedor de servicios financieros que ofrece cuentas empresariales internacionales, pagos en múltiples divisas y soluciones para transacciones transfronterizas.
Leer caso de éxito
Francia · Entidad de pago (établissement de paiement)
En Francia la autorización simplificada de entidad de pago no admite el envío de dinero, así que un servicio de remesas necesita la autorización completa de la ACPR. Llegue al expediente con una plataforma que muestra dónde está cada euro entre ordenante y beneficiario.


Multipass es un proveedor de servicios financieros que ofrece cuentas empresariales internacionales, pagos en múltiples divisas y soluciones para transacciones transfronterizas.
Leer caso de éxito

Paysend & Crassula: una solución bancaria para empresas internacionales
Leer caso de éxito

LuxPay está a la vanguardia en la prestación de servicios financieros avanzados, diseñados para responder a las necesidades de empresas y consumidores actuales.
Leer caso de éxito

Wickie ofrece soluciones de pago seguras y escalables en moneda fiat y criptomonedas, con wallets digitales para los usuarios y servicios financieros fluidos en múltiples plataformas.
Leer caso de éxito
El cliente elige el país, ve la comisión, el tipo y el importe que llega, y confirma. Sus beneficiarios habituales quedan guardados para la próxima vez.
Ficheros de pago a proveedores, vendedores o trabajadores temporales, subidos o enviados por API, con doble aprobación antes de ejecutar y seguimiento línea a línea.
Cuentas con IBAN para clientes que envían a menudo. El dinero solo permanece el tiempo necesario para ejecutar las órdenes y nunca se convierte en dinero electrónico.



Márgenes y comisiones por corredor y segmento de clientes en tarifas que su equipo ajusta sin desarrollo.
Límites por cliente y por corredor. Por encima, la orden espera revisión en el back office antes de que salga el dinero.
Cada requisito, lo que la plataforma aporta y quién se encarga de él tras el lanzamiento.
Mapa de cuentas de recogida, cuenta de salvaguarda, cuentas de corresponsales y cada paso de una transferencia.
Usted, con nuestro apoyoFondos en tránsito por orden y por cliente, exportables para conciliar con la cuenta de salvaguarda.
Su equipo financiero, con datos de la plataformaDatos de identidad y dirección del alta adjuntos a cada transferencia saliente, con control de las entrantes.
CompartidoLímites por país de destino y tipo de cliente, cuestionarios y exportaciones para su herramienta de monitorización y filtrado. Las comunicaciones a Tracfin son suyas.
Su responsable de prevención del blanqueoDescripción del servicio, lista de subcontratistas, derechos de auditoría y acceso y plan de salida para externalización y el registro DORA.
Usted, con nuestro apoyoDoble factor, roles, pista de auditoría y proceso de incidencias descritos para el expediente.
Crassula redacta, usted apruebaCopias de seguridad, recuperación y seguimiento de órdenes abiertas para completar o reembolsar una transferencia interrumpida.
Compartido
Rieles que pueden usar tus clientes
Normas que cambian lo que tienes que construir, en el orden en que se aplican.
Se aplica el Reglamento refundido sobre la información que acompaña a las transferencias de fondos: datos completos de ordenante y beneficiario en cada envío.
Toda entidad de pago de la zona euro comprueba en cada transferencia que el nombre del beneficiario coincide con el IBAN antes de que el cliente confirme.
Las entidades de pago de la zona euro que ofrecen transferencias en euros deben enviarlas y recibirlas al instante.
Se aplica el AMLR, con reglas comunes de diligencia para operaciones ocasionales como los envíos puntuales.
PSD3 y el Reglamento de servicios de pago esperan su publicación en el Diario Oficial. Sus normas se aplicarán unos 21 meses después de la entrada en vigor, con revisión de las autorizaciones existentes.
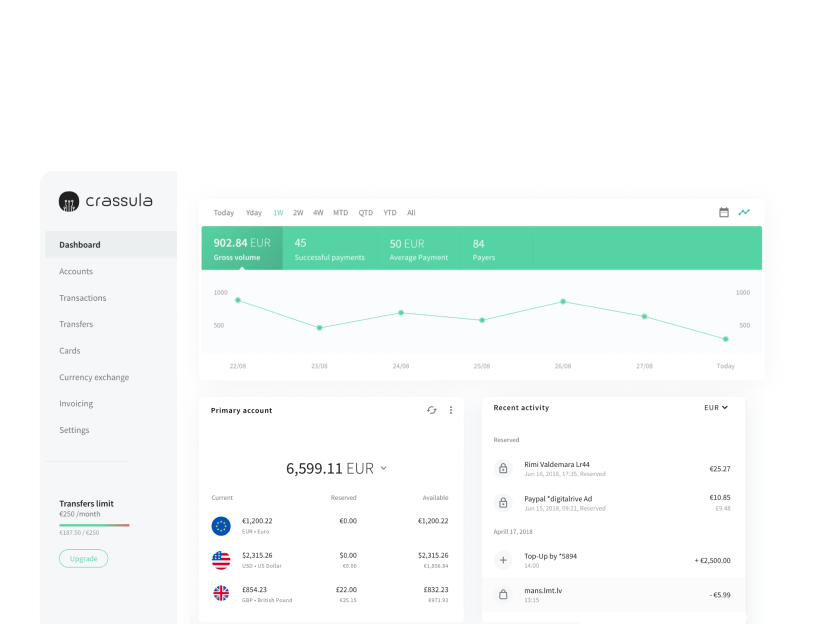
Desde la primera reunión de presentación, la ACPR espera un esquema de flujos de fondos y los nombres de los proveedores externos previstos. Le damos una plataforma que hace tangibles esos flujos y redactamos con usted los anexos técnicos.
Un entorno configurado para mostrar al supervisor, no diapositivas.
Seguridad de los pagos, flujos de fondos, externalización, riesgo TIC según DORA y continuidad para su expediente ante la ACPR.
Proveedores bancarios, de salvaguarda y de KYC de nuestra red, adaptados a su licencia.
Crassula ofrece soporte tecnológico y documental. No prestamos asesoramiento legal ni regulatorio y no podemos garantizar el resultado de una solicitud.


Un equipo de Marsella quiere lanzar un servicio de envíos al Magreb y África Occidental. Como el envío de dinero excluye la vía simplificada, va directamente a la autorización completa. Para la presentación ante la ACPR montamos un entorno que sigue una orden de principio a fin y genera el esquema de flujos, cuentas extranjeras incluidas.
Durante la revisión, el equipo fija límites por corredor y ensaya la conciliación de los fondos salvaguardados con datos de prueba. Tras la autorización, los envíos en euros salen por SEPA Instant y las demás divisas por SWIFT con un proveedor conectado. Más adelante se suma una red de comercios como agentes, una vez registrados ante la ACPR.
Para profundizar: nuestra guía de la autorización ACPR y la introducción a las entidades de pago en la UE.