Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas
France · Établissement de paiement (EP)
En France, l'agrément simplifié d'EP n'est pas ouvert à la transmission de fonds : un service de transfert passe par l'agrément complet de l'ACPR. Arrivez au dossier avec une plateforme qui montre où se trouve chaque euro entre l'émetteur et le bénéficiaire.


Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas

Paysend & Crassula - une solution bancaire pour les entreprises internationales
Lire l'étude de cas

LuxPay est à la pointe des services financiers avancés, conçus pour répondre aux besoins des entreprises et des particuliers d'aujourd'hui.
Lire l'étude de cas

Wickie propose des solutions de paiement sécurisées et évolutives en fiat et en cryptomonnaies, avec des portefeuilles numériques et des services financiers fluides sur plusieurs plateformes.
Lire l'étude de cas
Le client choisit le pays, voit les frais, le taux et le montant reçu, puis valide. Ses bénéficiaires habituels restent enregistrés pour les envois suivants.
Fichiers de paiement aux fournisseurs, vendeurs ou intérimaires, importés ou transmis par API, avec double validation avant exécution et suivi ligne par ligne.
Des comptes avec IBAN pour les clients qui envoient régulièrement. Les fonds n'y restent que le temps d'exécuter les ordres, sans constituer de monnaie électronique.



Marges et frais réglés par corridor et par segment de clientèle dans des grilles tarifaires, que votre équipe ajuste sans développement.
Plafonds par client et par corridor. Au-delà, l'ordre est mis en attente pour examen dans le back-office avant le départ des fonds.
Chaque exigence, ce que la plateforme vous apporte et qui en est responsable après le lancement.
Cartographie des comptes de collecte, du compte cantonné, des comptes de correspondants et des étapes de chaque transfert.
Vous, avec notre appuiFonds en transit par ordre et par client, exportables pour le rapprochement avec le compte cantonné.
Votre équipe finance, sur les données de la plateformeDonnées d'identité et d'adresse reprises de l'entrée en relation et jointes à chaque transfert sortant, avec contrôle des transferts entrants.
PartagéPlafonds par pays de destination et type de client, questionnaires, exports pour votre outil de surveillance et de filtrage. Les déclarations à Tracfin restent chez vous.
Votre responsable LCB-FTDescription du service, liste des sous-traitants, droits d'audit et d'accès, plan de réversibilité pour l'externalisation et le registre DORA.
Vous, avec notre appuiDouble authentification, rôles, piste d'audit et procédure d'incident décrits pour le dossier.
Crassula rédige, vous validezSauvegardes, reprise et suivi des ordres en cours, pour finaliser ou rembourser un transfert interrompu.
Partagé
Les rails accessibles à vos clients
Les règles qui changent ce que vous devez construire, dans l'ordre où elles s'appliquent.
Le règlement refondu sur les informations accompagnant les transferts de fonds s'applique : données complètes du donneur d'ordre et du bénéficiaire sur chaque envoi.
Tout EP de la zone euro vérifie, pour chaque virement, la concordance entre le nom du bénéficiaire et son IBAN avant validation.
Les EP de la zone euro qui proposent des virements en euros doivent les émettre et les recevoir en instantané.
Le règlement AMLR s'applique, avec des règles de vigilance communes pour les opérations occasionnelles comme les transferts ponctuels.
DSP3 et le règlement sur les services de paiement attendent leur publication au Journal officiel. Leurs règles s'appliqueront environ 21 mois après l'entrée en vigueur, avec un réexamen de l'agrément des EP existants.
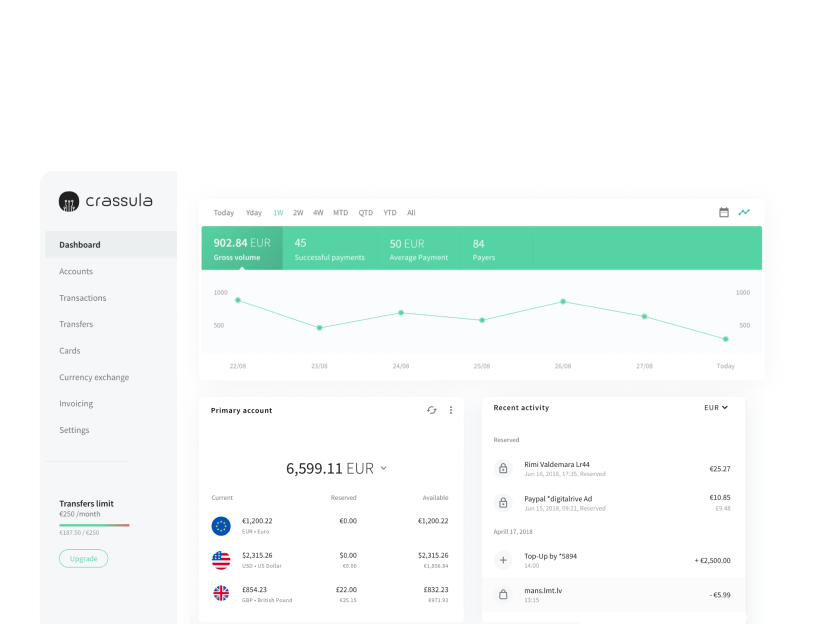
Dès la réunion de présentation, l'ACPR attend un schéma des flux financiers et le nom des prestataires externes pressentis. Nous vous donnons une plateforme qui rend ces flux concrets et rédigeons avec vous les annexes techniques du dossier.
Un environnement configuré à présenter au superviseur, pas des slides.
Sécurité des paiements, flux de fonds, externalisation, risque TIC au titre de DORA et continuité pour votre dossier ACPR.
Prestataires bancaires, de cantonnement et de KYC issus de notre réseau, adaptés à votre agrément.
Crassula apporte un appui technologique et documentaire. Nous ne fournissons pas de conseil juridique ou réglementaire et ne pouvons garantir l'issue d'une demande.


Une équipe marseillaise veut lancer un service d'envoi d'argent vers le Maghreb et l'Afrique de l'Ouest. Comme la transmission de fonds exclut l'agrément simplifié, elle vise directement l'agrément complet d'EP. Pour la présentation à l'ACPR, nous montons un environnement qui suit un ordre de bout en bout et produit le schéma des flux, comptes étrangers compris.
Pendant l'instruction, l'équipe paramètre ses plafonds par corridor et répète le rapprochement des fonds cantonnés sur données de test. Après l'agrément, les envois en euros partent par SEPA Instant et les autres devises via SWIFT chez un prestataire connecté. Un réseau de boutiques partenaires rejoint ensuite le service comme agents, une fois enregistrés auprès de l'ACPR.
Pour approfondir : notre guide de l'agrément ACPR et la présentation des établissements de paiement dans l'UE.