Multipass es un proveedor de servicios financieros que ofrece cuentas empresariales internacionales, pagos en múltiples divisas y soluciones para transacciones transfronterizas.
Leer caso de éxito
Reino Unido y UE · EMI
Cuando su EMI está detrás de los monederos de un marketplace o de las cuentas de empresa de un SaaS, el supervisor ve una sola entidad: la suya. Cada marca cliente es su programa, sus usuarios finales son sus clientes, y lo que haga su personal como agente o distribuidor se le atribuye a usted.


Multipass es un proveedor de servicios financieros que ofrece cuentas empresariales internacionales, pagos en múltiples divisas y soluciones para transacciones transfronterizas.
Leer caso de éxito

Paysend & Crassula: una solución bancaria para empresas internacionales
Leer caso de éxito

LuxPay está a la vanguardia en la prestación de servicios financieros avanzados, diseñados para responder a las necesidades de empresas y consumidores actuales.
Leer caso de éxito

Wickie ofrece soluciones de pago seguras y escalables en moneda fiat y criptomonedas, con wallets digitales para los usuarios y servicios financieros fluidos en múltiples plataformas.
Leer caso de éxito
Varias marcas funcionan sobre una misma instalación. Cada cliente plataforma tiene sus propias apps web y móviles con su marca, o solo la API si ya tiene un front end, y usted conserva una vista única de todos los programas.
Cuentas multidivisa e IBAN virtuales para cada vendedor, casero o cliente empresa, abiertas por API y llevadas como saldos nominativos dentro de sus fondos salvaguardados.
Transferencias por lotes desde un fichero o plantillas, aprobadas por un segundo usuario antes de que salga el dinero, para que un marketplace pague a vendedores o repartidores según calendario.



Comisiones y márgenes de cambio en tarifas por grupo de clientes, para que cada cliente plataforma cobre a sus usuarios de forma distinta sin desarrollos aparte.
Tarjetas Visa o Mastercard virtuales y físicas a través de emisores ya integrados. El contrato lo firma usted con el emisor, y la economía de la tarjeta forma parte de ese acuerdo.
Cuentas, transferencias, tarjetas y KYC con una sola API REST, para que un cliente plataforma con su propio equipo técnico mantenga su front end y use su licencia por debajo.
Cada requisito, lo que la plataforma aporta y quién se encarga de él tras el lanzamiento.
Cada cliente plataforma funciona como un programa propio, de modo que puede mostrar al supervisor qué cliente opera qué producto y dónde están sus usuarios.
UstedRoles de back office para el personal de cada cliente, cada acción ligada a un usuario identificado en la pista de auditoría y datos de operaciones por programa para sus informes de supervisión.
Su función de cumplimientoDocumentos legales, avisos y textos de las apps definidos por programa, para que cada marca muestre a su EMI como proveedor.
Usted y sus abogadosUn saldo de cierre diario por usuario final, agrupado por programa y exportado para conciliarlo con sus cuentas de salvaguarda.
Su equipo financiero, con datos de la plataformaAlta de empresas con administradores y titulares reales para el cliente plataforma, cuestionarios por tipo de cliente y verificación de identidad mediante proveedores conectados para sus usuarios.
Su responsable de prevención de blanqueoLas operaciones de todos los programas en un solo back office, con control y monitorización a través de proveedores conectados y controles que usted maneja.
Su responsable de prevención de blanqueoDocumentación técnica de alojamiento, roles de acceso, copias de seguridad, gestión de incidentes y subproveedores para su registro de información o su mapa de servicios importantes.
Crassula redacta, usted apruebaExportaciones del saldo y del historial de cada usuario final del programa afectado, y la posibilidad de bloquear o cerrar sus cuentas en la fecha que usted elija.
Usted
Rieles que pueden usar tus clientes

Para EMI británicas: cuentas virtuales creadas por API a su nombre y con su sort code para cada cliente final, fondos de clientes en libras depositados en el Banco de Inglaterra y acceso indirecto a Faster Payments, Bacs y CHAPS.
Normas que cambian lo que tienes que construir, en el orden en que se aplican.
Las EMI de la zona euro deben ofrecer la verificación del beneficiario en las transferencias, también en las que se inician desde la app de un cliente plataforma.
CASS 15 se aplica a las EMI británicas: conciliación diaria de la salvaguarda, informe mensual y un resolution pack que explica cómo se mueven los fondos, incluidos agentes y distribuidores.
Las EMI de la zona euro deben poder enviar y recibir transferencias SEPA inmediatas para los usuarios finales de cada programa.
Se aplica el Reglamento europeo de prevención del blanqueo, con un único reglamento para la diligencia debida sobre clientes plataforma y sus usuarios.
Tanto si solicita una nueva licencia como si añade agentes a la que ya tiene, el supervisor le preguntará cómo ve y controla lo que hace cada cliente plataforma. Nosotros aportamos una plataforma en funcionamiento y la descripción técnica, y sus abogados se encargan de los contratos de agencia y de la solicitud.
Un entorno configurado con varios programas, para enseñar al supervisor cómo controla a cada cliente, no diapositivas.
Estructura de programas, flujos de datos, roles de acceso, datos de salvaguarda y secciones de riesgo TIC y externalización, redactadas para su expediente ante la FCA o un supervisor europeo.
En el Reino Unido, salvaguarda y cuentas virtuales a través de ClearBank. En la UE, proveedores bancarios, de salvaguarda y de KYC de nuestra red, adaptados a su licencia.
Crassula ofrece soporte tecnológico y documental. No prestamos asesoramiento legal ni regulatorio y no podemos garantizar el resultado de una solicitud.

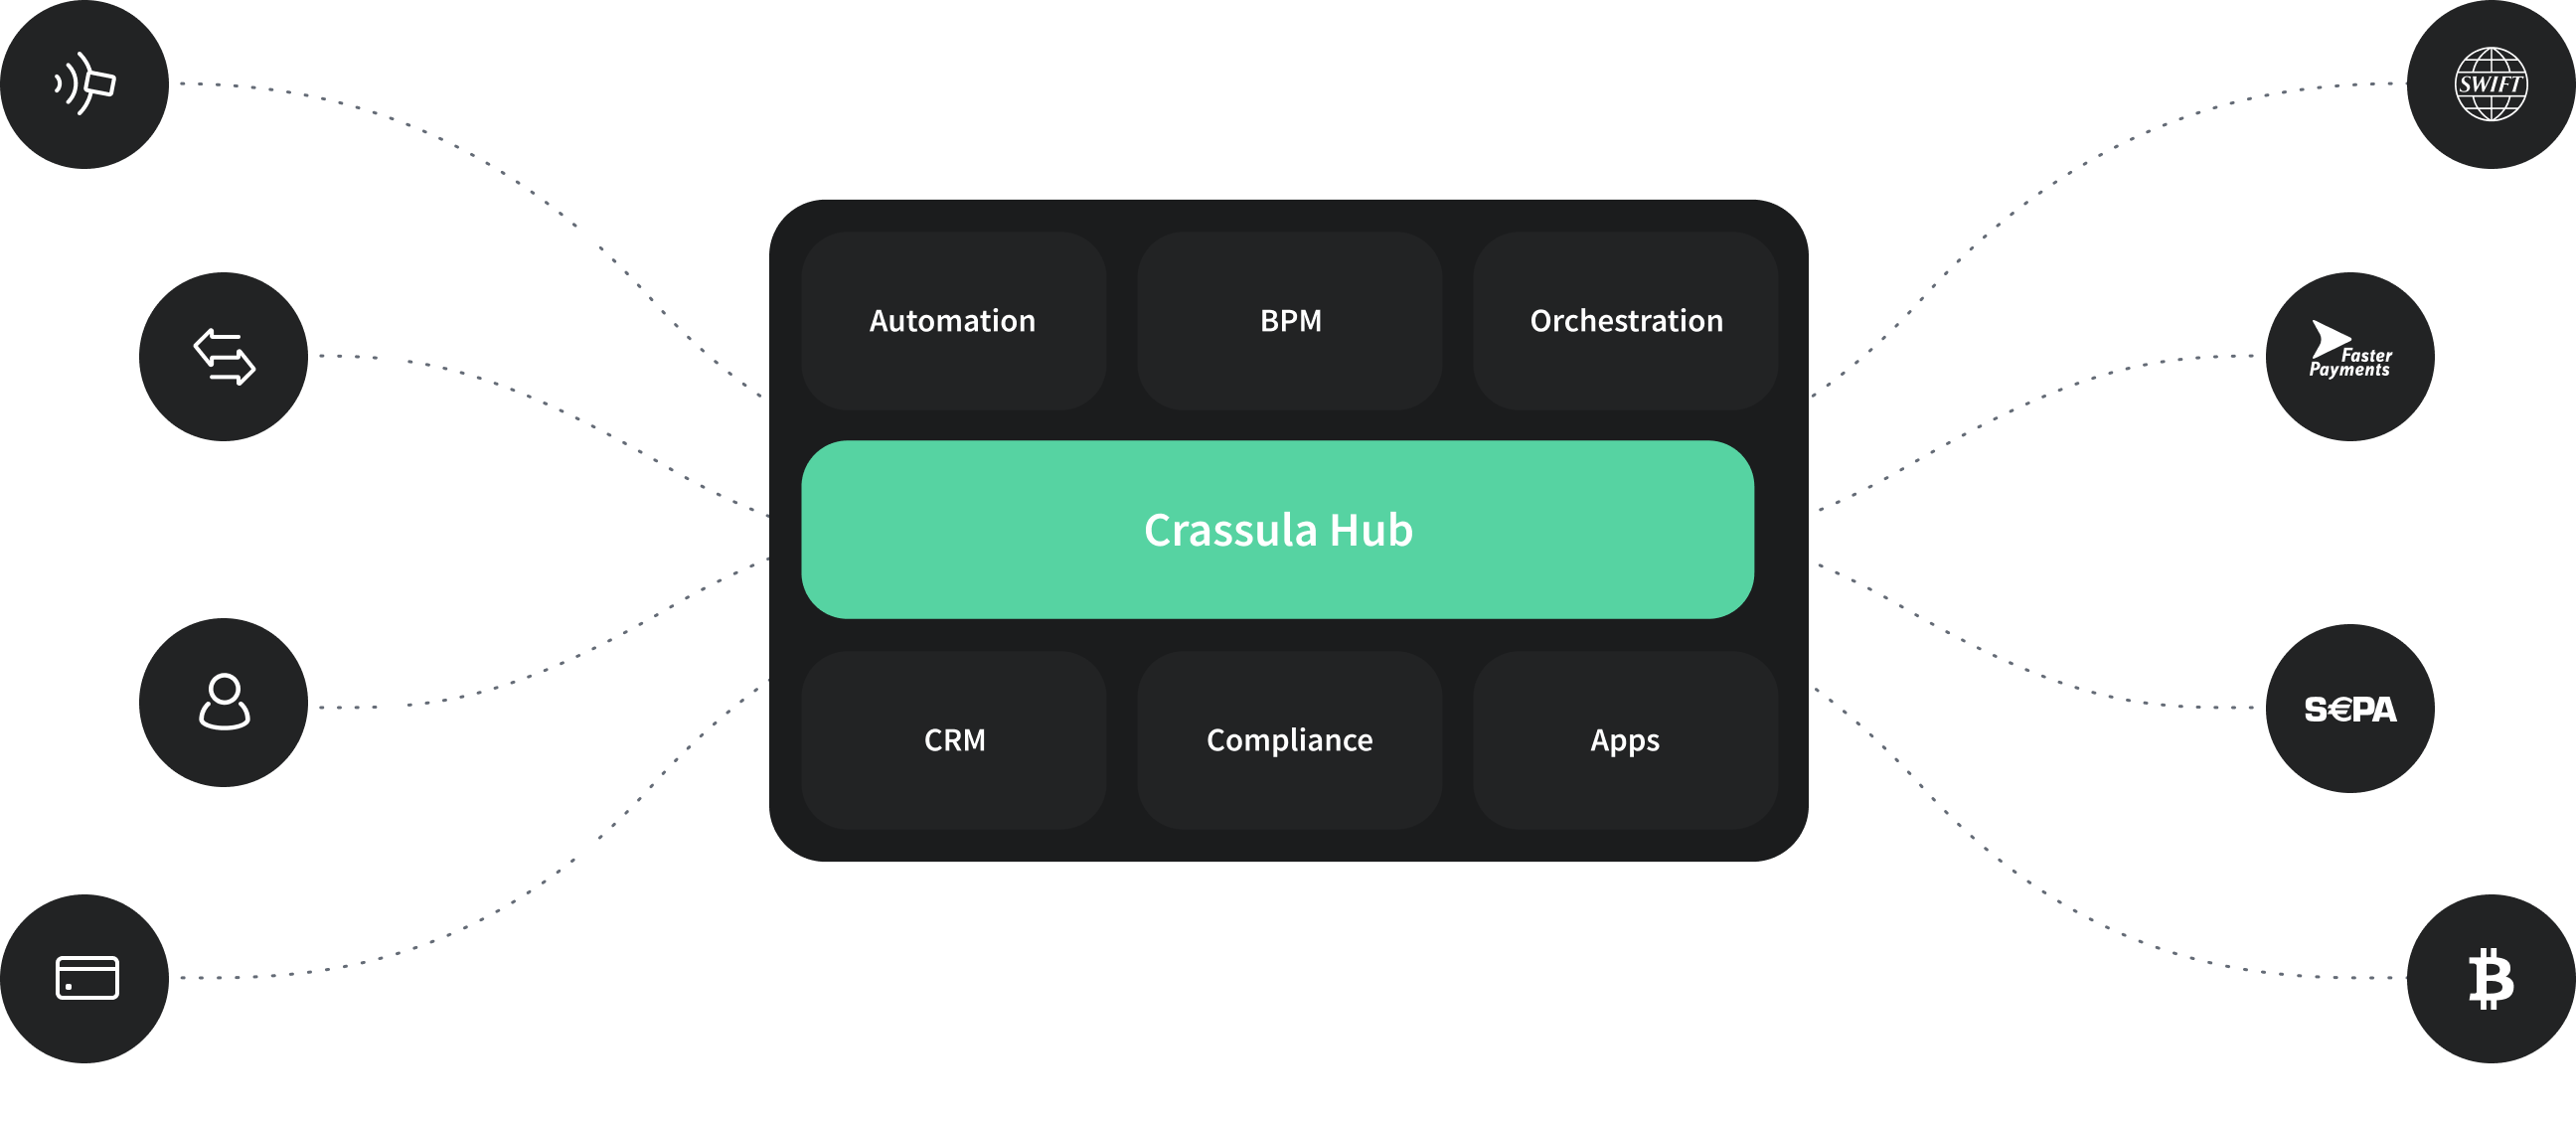
Pensemos en una EMI de Londres con su propia app de consumo que firma con dos clientes plataforma: un marketplace de profesionales de reformas que quiere retener el pago de cada trabajo y liberarlo al terminar, y un proveedor de software de reservas que quiere cuentas de empresa para los gimnasios que atiende. Sus abogados concluyen que el marketplace debe registrarse como EMD agent, porque su personal gestionará órdenes de pago, mientras que el proveedor de software solo muestra el producto de la EMI con su marca.
Configuramos ambos como programas separados, cada uno con su app, su tarifa y sus límites. Cada profesional y cada gimnasio tiene un saldo nominativo y una cuenta virtual, y el equipo financiero concilia cada mañana todos los programas con las cuentas de salvaguarda. El equipo de cumplimiento revisa la actividad de cada cliente en el mismo back office y guarda las pruebas de supervisión que pide la FCA.
Para el contexto regulatorio, lea nuestra guía sobre el registro de agentes en el Reino Unido, la guía de la licencia de EMI y nuestro artículo sobre banking as a service.