Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas
Royaume-Uni et UE · EME
Quand votre EME se trouve derrière les portefeuilles d'une marketplace ou les comptes professionnels d'un éditeur SaaS, le régulateur ne voit qu'une entreprise : la vôtre. Chaque marque cliente est votre programme, ses utilisateurs finaux sont vos clients, et ce que son personnel fait en tant qu'agent ou distributeur vous est imputé.


Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas

Paysend & Crassula - une solution bancaire pour les entreprises internationales
Lire l'étude de cas

LuxPay est à la pointe des services financiers avancés, conçus pour répondre aux besoins des entreprises et des particuliers d'aujourd'hui.
Lire l'étude de cas

Wickie propose des solutions de paiement sécurisées et évolutives en fiat et en cryptomonnaies, avec des portefeuilles numériques et des services financiers fluides sur plusieurs plateformes.
Lire l'étude de cas
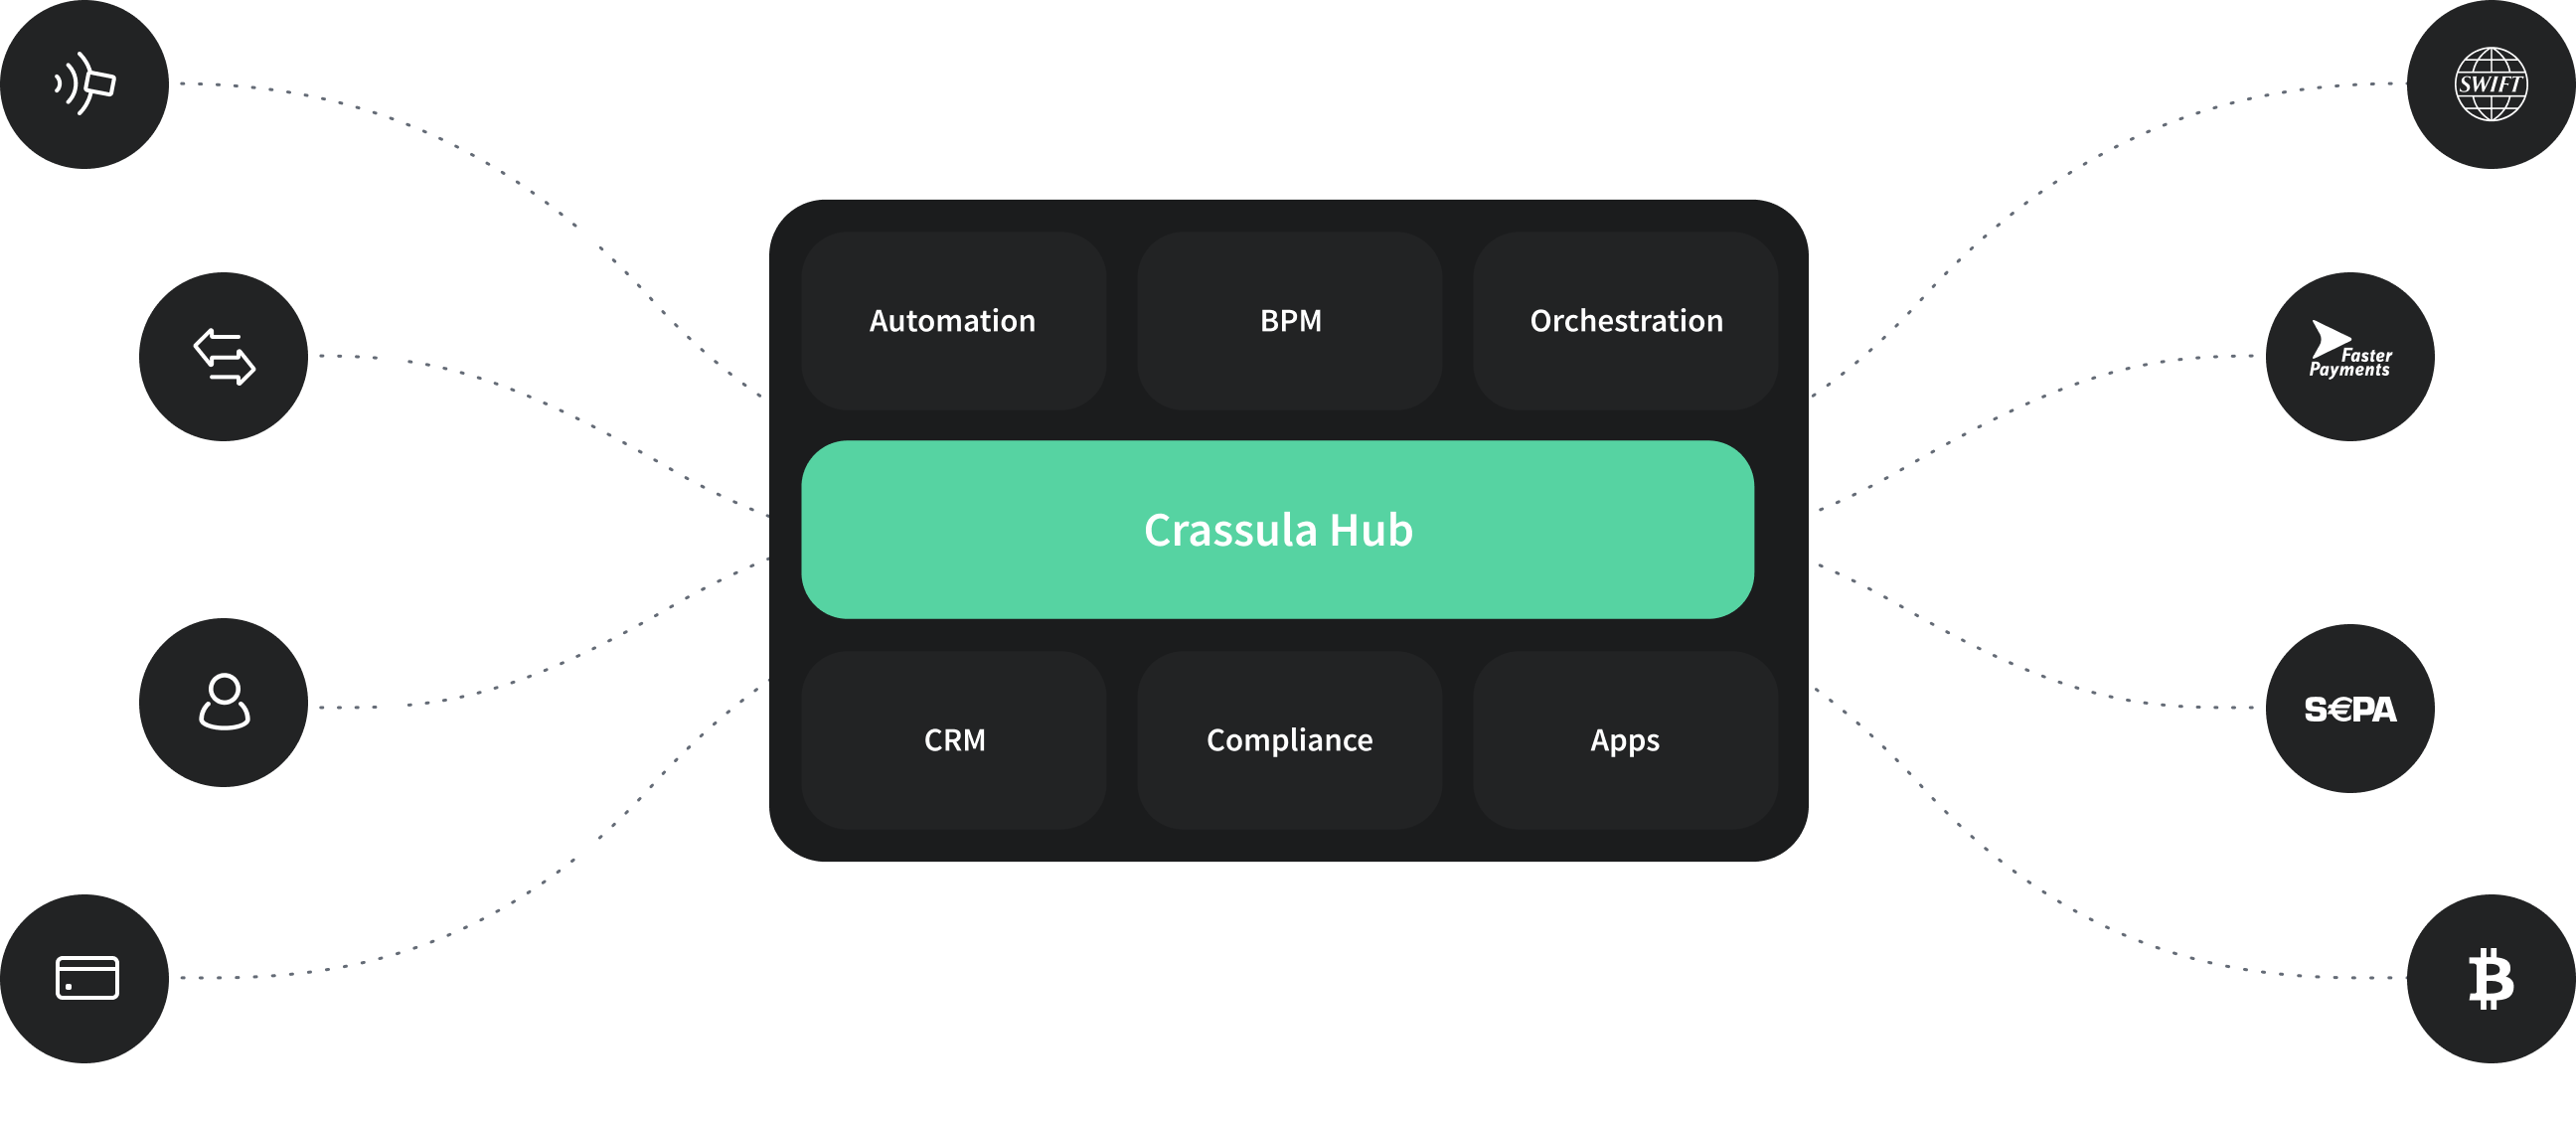
Plusieurs marques tournent sur une seule installation. Chaque client plateforme dispose de ses propres applications web et mobiles à sa marque, ou seulement de l'API s'il a déjà son interface, et vous gardez une vue unique sur tous les programmes.
Comptes multidevises et IBAN virtuels pour chaque vendeur, bailleur ou client professionnel, ouverts par API et tenus comme soldes nominatifs au sein de vos fonds cantonnés.
Virements groupés à partir d'un fichier ou de modèles, validés par un second utilisateur avant le départ des fonds, pour qu'une marketplace paie ses vendeurs ou ses livreurs à date fixe.



Frais et marges de change dans des grilles tarifaires par groupe de clients, pour qu'un client plateforme facture ses utilisateurs autrement qu'un autre, sans développement dédié.
Cartes Visa ou Mastercard virtuelles et physiques émises par des émetteurs pré-intégrés. Vous signez avec l'émetteur, et l'économie de la carte relève de cet accord.
Comptes, virements, cartes et KYC par une seule API REST, pour qu'un client plateforme doté de ses propres développeurs garde son interface et s'appuie sur votre agrément.
Chaque exigence, ce que la plateforme vous apporte et qui en est responsable après le lancement.
Chaque client plateforme fonctionne comme un programme distinct, ce qui permet de montrer au régulateur quel client exploite quel produit et où se trouvent ses utilisateurs.
VousRôles back-office pour le personnel de chaque client, chaque action rattachée à un utilisateur nommé dans la piste d'audit, et données de transactions par programme pour vos rapports de supervision.
Votre fonction conformitéDocuments juridiques, mentions et textes des applications définis par programme, pour que chaque marque affiche votre EME comme prestataire.
Vous et vos avocatsUn solde de fin de journée par utilisateur final, regroupé par programme, exporté pour le rapprochement avec vos comptes de cantonnement.
Votre équipe finance, à partir des données de la plateformeEntrée en relation des sociétés avec dirigeants et bénéficiaires effectifs pour le client plateforme, questionnaires par type de client et vérifications d'identité par des prestataires connectés pour ses utilisateurs.
Votre responsable LCB-FTLes opérations de tous les programmes dans un seul back-office, avec filtrage et surveillance assurés par des prestataires connectés et des contrôles que vous pilotez.
Votre responsable LCB-FTDocumentation technique sur l'hébergement, les rôles d'accès, les sauvegardes, la gestion des incidents et les sous-traitants, pour votre registre d'informations ou la cartographie de vos services importants.
Crassula rédige, vous validezExports du solde et de l'historique de chaque utilisateur final du programme concerné, et possibilité de geler ou de clôturer ses comptes à la date que vous choisissez.
Vous
Les rails accessibles à vos clients

Pour les EME britanniques : comptes virtuels créés par API à votre nom et sous votre sort code pour chaque client final, fonds clients en livres sterling détenus à la Banque d'Angleterre et accès indirect à Faster Payments, Bacs et CHAPS.
Les règles qui changent ce que vous devez construire, dans l'ordre où elles s'appliquent.
Les EME de la zone euro doivent proposer la vérification du bénéficiaire sur les virements, y compris ceux lancés depuis l'application d'un client plateforme.
CASS 15 s'applique aux EME britanniques : rapprochement quotidien, déclaration mensuelle de cantonnement et resolution pack qui décrit les flux de fonds, agents et distributeurs compris.
Les EME de la zone euro doivent pouvoir envoyer et recevoir des virements SEPA instantanés pour les utilisateurs finaux de chaque programme.
Le règlement européen LCB-FT s'applique, avec un corpus unique pour la vigilance à l'égard des clients plateformes et de leurs utilisateurs.
Que vous demandiez un nouvel agrément ou que vous ajoutiez des agents à celui que vous détenez, le régulateur vous demandera comment vous voyez et contrôlez ce que fait chaque client plateforme. Nous fournissons une plateforme opérationnelle et la description technique, vos avocats s'occupent des contrats d'agence et du dépôt.
Un environnement configuré avec plusieurs programmes, pour montrer au régulateur comment vous supervisez chaque client, pas des diapositives.
Structure des programmes, flux de données, rôles d'accès, données de cantonnement, sections risque informatique et externalisation, rédigées pour votre dossier auprès de la FCA ou d'un régulateur européen.
Au Royaume-Uni, cantonnement et comptes virtuels via ClearBank. Dans l'UE, des prestataires bancaires, de cantonnement et de KYC de notre réseau, adaptés à votre agrément.
Crassula apporte un appui technologique et documentaire. Nous ne fournissons pas de conseil juridique ou réglementaire et ne pouvons garantir l'issue d'une demande.

Prenons un EME londonien doté de sa propre application grand public, qui signe deux clients plateformes : une marketplace d'artisans qui veut conserver le paiement des chantiers et le verser à la fin des travaux, et un éditeur de logiciel de réservation qui veut des comptes professionnels pour les salles de sport qu'il équipe. Ses avocats concluent que la marketplace doit être enregistrée comme EMD agent, car son personnel traitera des ordres de paiement, tandis que l'éditeur se contente de présenter le produit de l'EME sous sa propre marque.
Nous configurons les deux en programmes distincts, chacun avec son application, sa grille tarifaire et ses plafonds. Chaque artisan et chaque salle reçoit un solde nominatif et un compte virtuel, et l'équipe finance rapproche tous les programmes des comptes de cantonnement chaque matin. L'équipe conformité examine l'activité de chaque client dans le même back-office et conserve les preuves de supervision que la FCA demande.
Pour le contexte réglementaire, lisez notre guide sur l'enregistrement des agents au Royaume-Uni, le guide de l'agrément d'EME et notre article sur le banking as a service.