Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen
Vereinigtes Königreich und EU · EMI
Wenn Ihr Institut hinter den Wallets eines Marktplatzes oder den Geschäftskonten einer SaaS-Firma steht, sieht die Aufsicht genau ein Unternehmen: Ihres. Jede Kundenmarke ist Ihr Programm, ihre Endnutzer sind Ihre Kunden, und was deren Personal als Ihr Agent oder Vertreiber tut, wird Ihnen zugerechnet.


Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen

Paysend & Crassula - die Banking-Lösung für international tätige Unternehmen
Fallstudie lesen

LuxPay zählt zu den Vorreitern moderner Finanzdienstleistungen, die auf die Anforderungen heutiger Unternehmen und Verbraucher zugeschnitten sind.
Fallstudie lesen

Wickie bietet sichere und skalierbare Fiat- und Krypto-Zahlungslösungen, stellt Nutzern digitale Wallets bereit und ermöglicht reibungslose Finanzdienste über mehrere Plattformen hinweg.
Fallstudie lesen
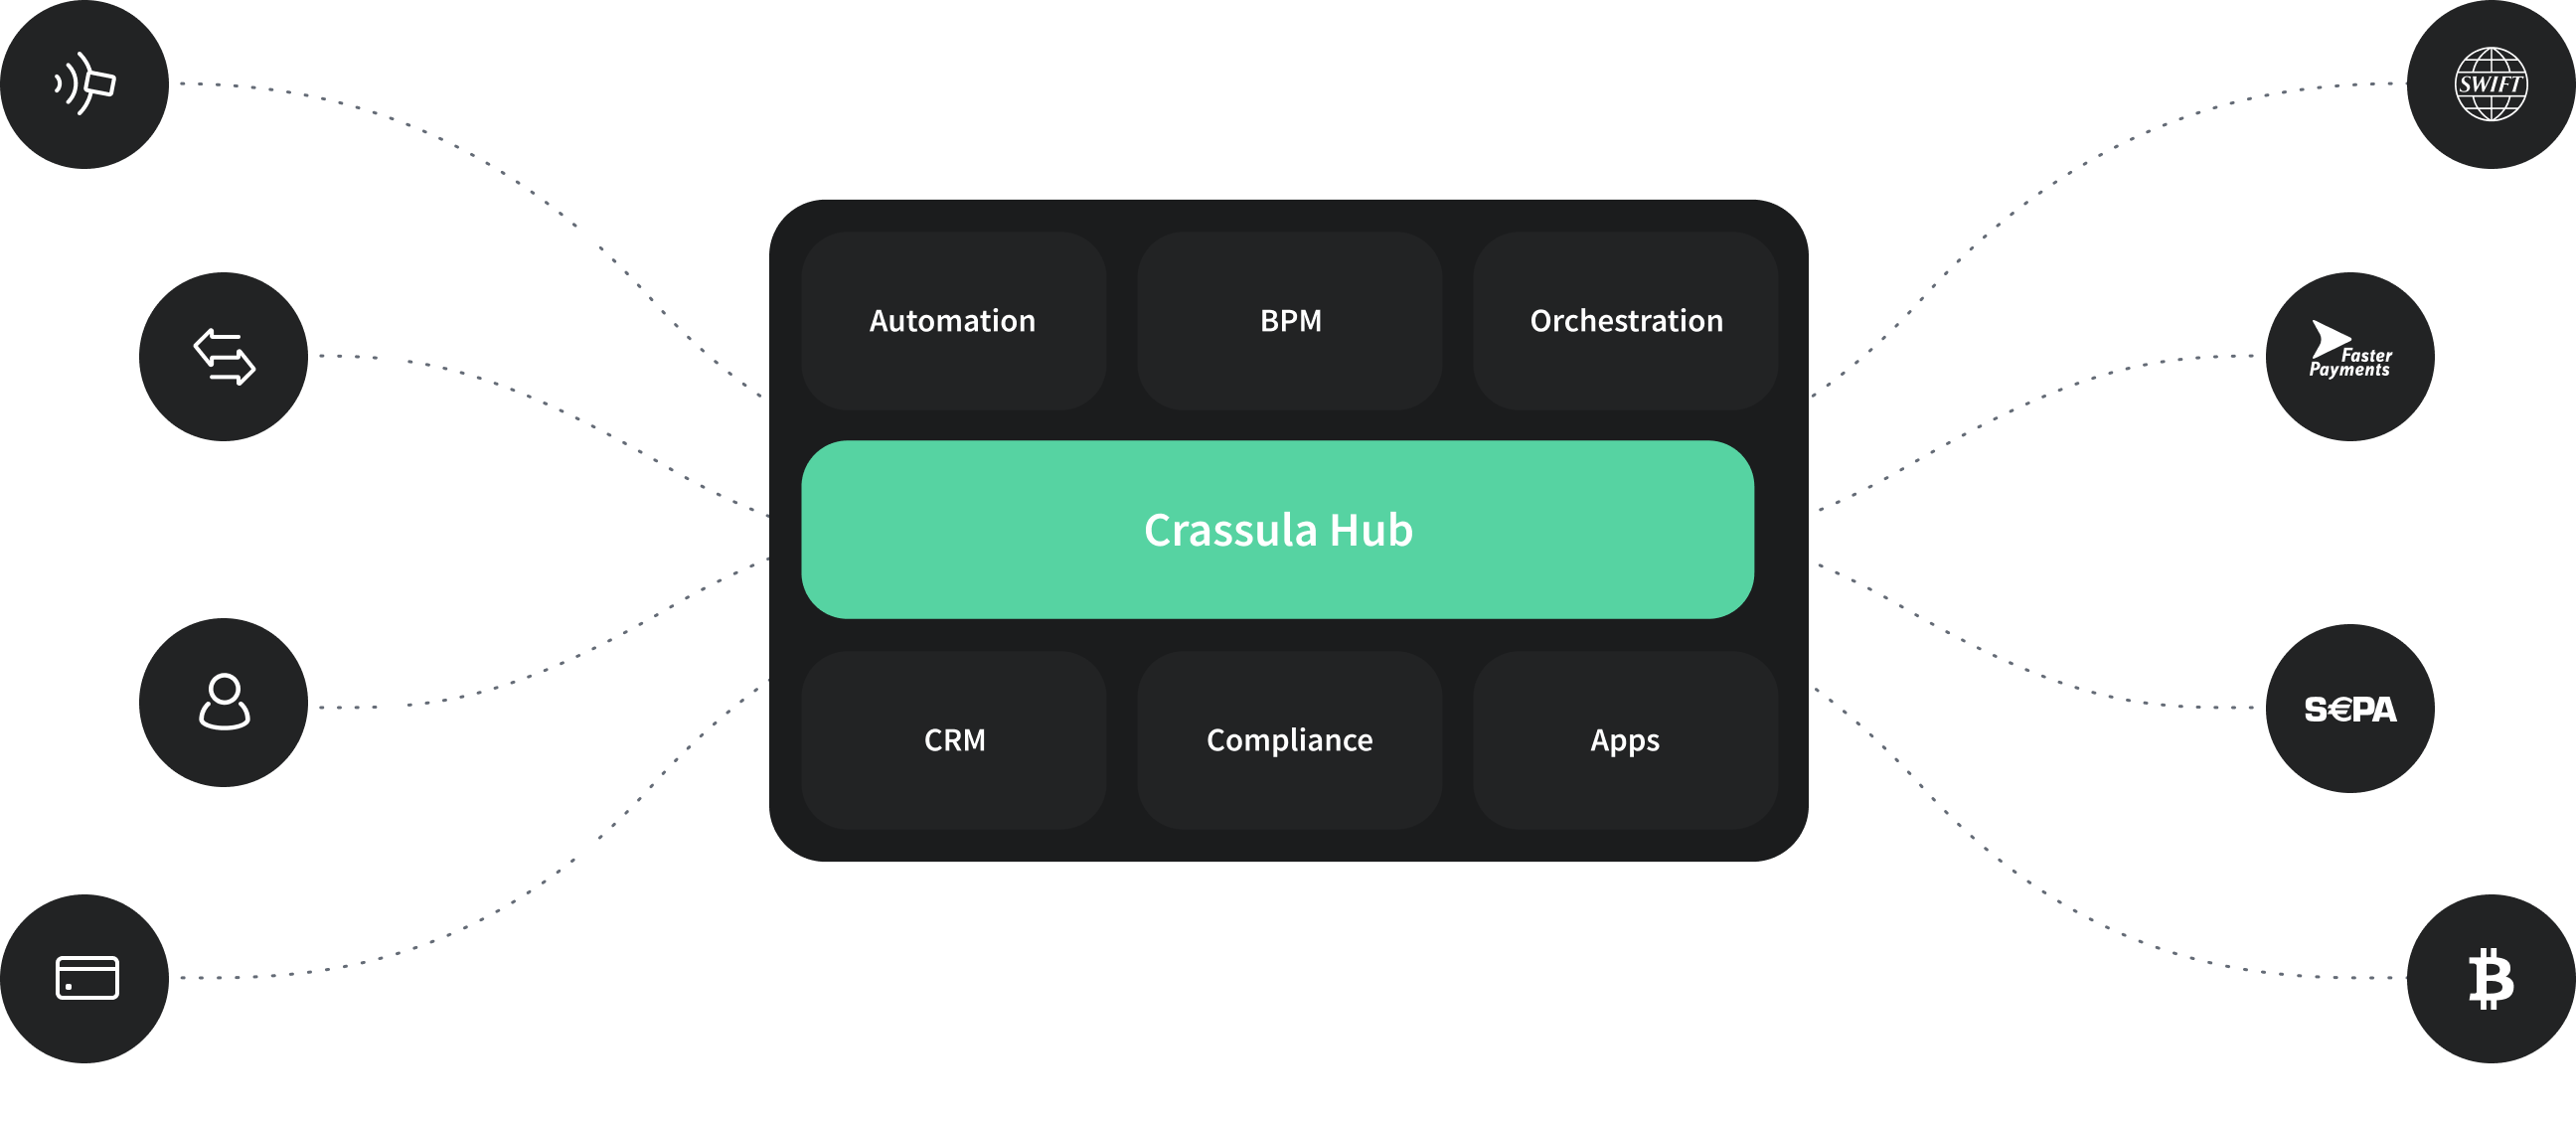
Mehrere Marken laufen auf einer Installation. Jeder Plattformkunde erhält eigene Web- und Mobile-Apps in seiner Marke oder nur die API, wenn er schon ein Frontend hat. Sie behalten den Überblick über alle Programme.
Mehrwährungskonten und virtuelle IBANs für jeden Händler, Vermieter oder Geschäftskunden, per API eröffnet und als benannte Guthaben innerhalb Ihrer gesicherten Gelder geführt.
Sammelüberweisungen aus einer Datei oder aus Vorlagen, freigegeben von einem zweiten Nutzer, damit ein Marktplatz Verkäufer oder Kuriere planmäßig bezahlen kann.



Gebühren und FX-Margen in Preislisten nach Kundengruppe, sodass jeder Plattformkunde seinen Nutzern eigene Preise berechnen kann, ohne eigene Entwicklung.
Virtuelle und physische Visa- oder Mastercard-Karten über vorintegrierte Emittenten. Den Vertrag schließen Sie mit dem Emittenten, die Kartenökonomie regelt diese Vereinbarung.
Konten, Überweisungen, Karten und KYC über eine REST-API, damit ein Plattformkunde mit eigenem Entwicklerteam sein Frontend behält und Ihre Lizenz darunter nutzt.
Jede Anforderung, was die Plattform dafür liefert und wer nach dem Start dafür verantwortlich ist.
Jeder Plattformkunde läuft als eigenes Programm, sodass Sie der Aufsicht genau zeigen, welcher Kunde welches Produkt betreibt und wo seine Nutzer liegen.
SieBack-Office-Rollen für das Personal jedes Kunden, jede Aktion einem benannten Nutzer im Audit-Trail zugeordnet, Transaktionsdaten je Programm für Ihre Aufsichtsberichte.
Ihre Compliance-FunktionRechtstexte, Hinweise und App-Texte je Programm, sodass jede Marke Ihr Institut als Anbieter ausweist.
Sie und Ihre AnwälteEin Tagesendsaldo je Endnutzer, gruppiert nach Programm, exportiert für den Abgleich mit Ihren Safeguarding-Konten.
Ihr Finanzteam, auf Basis der PlattformdatenUnternehmens-Onboarding mit Geschäftsführern und wirtschaftlich Berechtigten für den Plattformkunden, Onboarding-Fragebögen je Kundentyp und Identitätsprüfungen über angebundene Anbieter für seine Nutzer.
Ihr GeldwäschebeauftragterTransaktionen aller Programme in einem Back Office, mit Screening und Monitoring über angebundene Anbieter und Kontrollen, die Sie selbst bedienen.
Ihr GeldwäschebeauftragterTechnische Dokumentation zu Hosting, Zugriffsrollen, Backups, Vorfallbehandlung und Unterauftragnehmern für Ihr Informationsregister oder Ihre Zuordnung wichtiger Geschäftsdienste.
Crassula entwirft, Sie verabschiedenExporte aller Endnutzer-Guthaben und Historien im betroffenen Programm und die Möglichkeit, dessen Konten zu einem von Ihnen gewählten Datum zu sperren oder zu schließen.
Sie
Zahlungswege für Ihre Kunden

Für britische E-Geld-Institute: virtuelle Konten per API unter Ihrem eigenen Namen und Ihrer Sort Code für jeden Endkunden, GBP-Kundengelder bei der Bank of England und indirekter Zugang zu Faster Payments, Bacs und CHAPS.
Regeln, die ändern, was Sie bauen müssen, in der Reihenfolge, in der sie gelten.
E-Geld-Institute im Euroraum müssen bei Überweisungen die Empfängerüberprüfung anbieten, auch wenn die Überweisung in der App eines Plattformkunden beginnt.
CASS 15 gilt für britische E-Geld-Institute: täglicher Safeguarding-Abgleich, monatliche Safeguarding-Meldung und ein Resolution Pack, das die Geldflüsse erklärt, Agenten und Vertreiber eingeschlossen.
E-Geld-Institute im Euroraum müssen SEPA-Echtzeitüberweisungen für die Endnutzer jedes Programms senden und empfangen können.
Die EU-Geldwäscheverordnung gilt, mit einem einheitlichen Regelwerk für die Sorgfaltspflichten gegenüber Plattformkunden und ihren Nutzern.
Ob neue Lizenz oder zusätzliche Agenten unter der bestehenden: Die Aufsicht fragt, wie Sie sehen und steuern, was jeder Plattformkunde tut. Wir liefern eine laufende Plattform und die technische Beschreibung, Ihre Anwälte kümmern sich um die Agenturverträge und den Antrag.
Eine konfigurierte Umgebung mit mehr als einem Programm, um der Aufsicht Ihre Kontrolle über jeden Kunden zu zeigen, keine Folien.
Programmstruktur, Datenflüsse, Zugriffsrollen, Safeguarding-Daten sowie IKT- und Auslagerungsabschnitte für Ihren Antrag bei der FCA oder einer EU-Aufsicht.
Im Vereinigten Königreich Safeguarding und virtuelle Konten über ClearBank. In der EU Banking-, Safeguarding- und KYC-Anbieter aus unserem Netzwerk, passend zu Ihrer Lizenz.
Crassula unterstützt mit Technologie und Dokumentation. Wir leisten keine Rechts- oder Regulierungsberatung und können den Ausgang eines Antrags nicht garantieren.

Ein Londoner E-Geld-Institut mit eigener Verbraucher-App gewinnt zwei Plattformkunden: einen Marktplatz für Handwerker, der Auftragszahlungen halten und nach Abschluss auszahlen will, und einen Anbieter von Buchungssoftware, der Geschäftskonten für die von ihm betreuten Fitnessstudios möchte. Die Anwälte des Instituts kommen zu dem Schluss, dass der Marktplatz als EMD Agent registriert werden muss, weil sein Personal Zahlungsaufträge bearbeitet, während der Softwareanbieter das Produkt des Instituts nur in seiner Marke zeigt.
Wir richten beide als getrennte Programme ein, jedes mit eigener App, Preisliste und eigenen Limits. Jeder Handwerker und jedes Studio erhält ein benanntes Guthaben und ein virtuelles Konto, und das Finanzteam gleicht jeden Morgen alle Programme mit den Safeguarding-Konten ab. Das Compliance-Team prüft die Aktivität jedes Kunden im selben Back Office und sammelt die Nachweise der Aufsicht, die die FCA verlangt.
Zum regulatorischen Hintergrund lesen Sie unseren Leitfaden zur Agentenregistrierung im Vereinigten Königreich, den Leitfaden zur E-Geld-Lizenz und unseren Artikel über Banking as a Service.