Multipass es un proveedor de servicios financieros que ofrece cuentas empresariales internacionales, pagos en múltiples divisas y soluciones para transacciones transfronterizas.
Leer caso de éxito
Reino Unido · Small EMI
Una small EMI vive dentro de dos topes fijados en euros: EUR 5 millones de dinero electrónico medio en circulación y EUR 3 millones al mes en operaciones de pago. El ledger de su monedero ya guarda los saldos al cierre del día con los que se calcula la primera cifra, así que usted ve llegar el tope mucho antes que la FCA.


Multipass es un proveedor de servicios financieros que ofrece cuentas empresariales internacionales, pagos en múltiples divisas y soluciones para transacciones transfronterizas.
Leer caso de éxito

Paysend & Crassula: una solución bancaria para empresas internacionales
Leer caso de éxito

LuxPay está a la vanguardia en la prestación de servicios financieros avanzados, diseñados para responder a las necesidades de empresas y consumidores actuales.
Leer caso de éxito

Wickie ofrece soluciones de pago seguras y escalables en moneda fiat y criptomonedas, con wallets digitales para los usuarios y servicios financieros fluidos en múltiples plataformas.
Leer caso de éxito
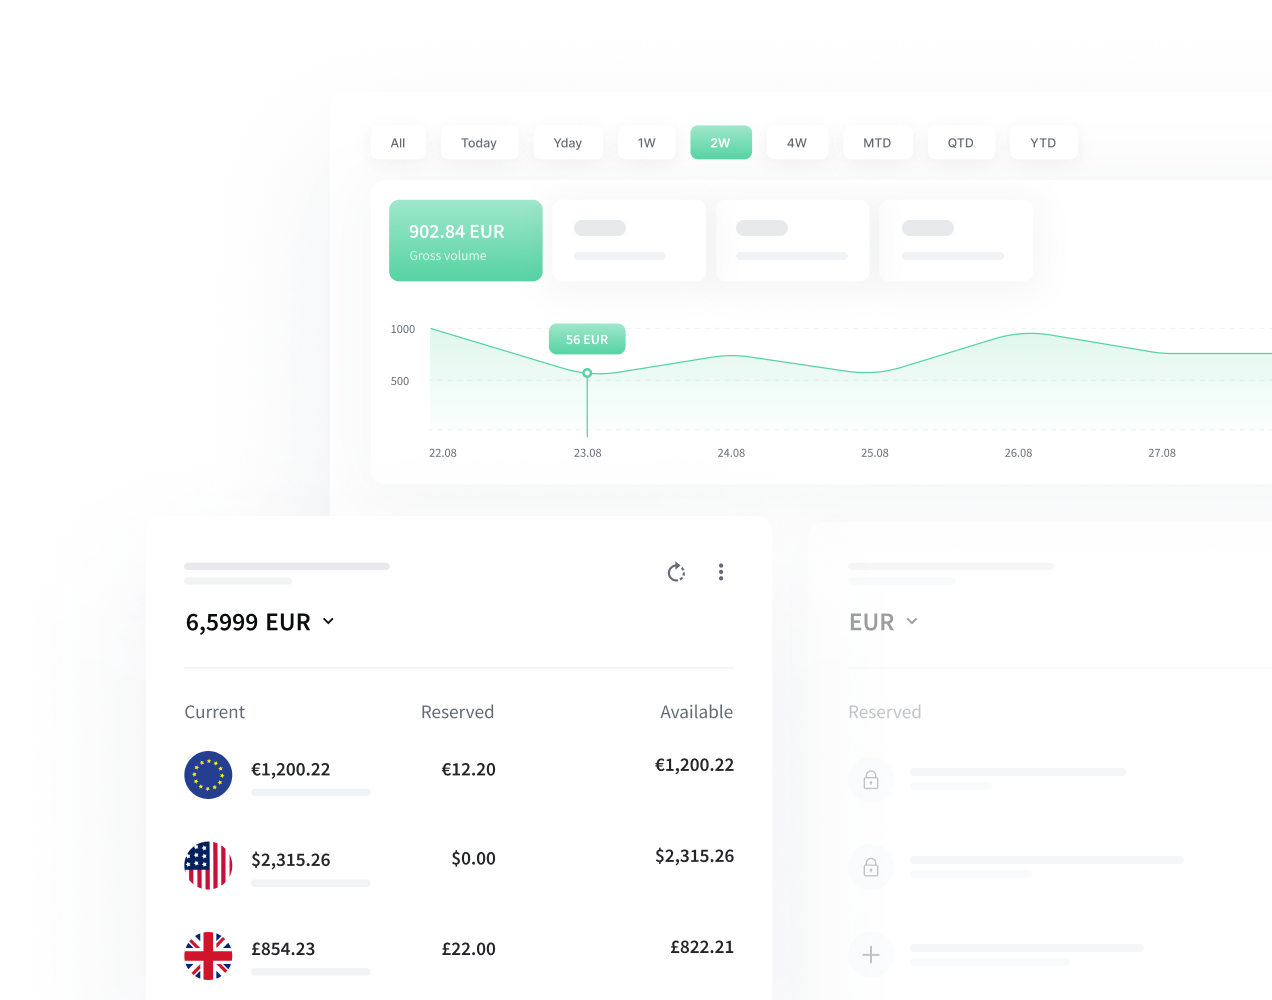
Saldos en GBP emitidos a la par cuando llega el dinero y reembolsados a la par cuando el cliente lo pide, con los importes disponibles y reservados por separado en la app.
Cada cliente recibe datos de cuenta a su nombre a través de su proveedor de salvaguarda y pagos, de modo que una recarga por Faster Payments llega al monedero correcto sin que nadie la cuadre a mano.
Los clientes se encuentran por número de teléfono, email o número de cuenta y se pagan al instante dentro de su sistema, confirmando cada pago con un segundo factor.



Hasta seis niveles de verificación, desde usuario sin verificar en adelante, cada uno con sus propios límites, para que un usuario nuevo pruebe el monedero con importes pequeños mientras se hacen las comprobaciones de identidad.
Pase dinero del monedero a una tarjeta y de vuelta, con una simulación que muestra antes el resultado. Usted contrata al emisor de la tarjeta y la plataforma gestiona la tarjeta.
Cada requisito, lo que la plataforma aporta y quién se encarga de él tras el lanzamiento.
Arquitectura, alojamiento, roles de acceso, inicio de sesión con dos factores y registro de auditoría, redactados para los apartados de sistemas informáticos y seguridad.
Crassula redacta, usted lo adoptaTotal de saldos de monederos al cierre de cada día, exportado para que el equipo financiero calcule la media de seis meses el día 1 de cada mes.
Su equipo financiero, con datos de la plataformaExportaciones mensuales de volúmenes de pago, con los pagos entre monederos, las recargas y las retiradas por separado.
Su equipo financiero, con datos de la plataformaLo que debe a cada titular de monedero en cualquier momento, exportado para compararlo con el saldo de su cuenta de salvaguarda.
Su responsable de salvaguardaUn historial de los totales salvaguardados cada día, que muestra si se mantuvo por debajo de GBP 100.000 durante 53 semanas, y un registro de auditoría para el auditor si no fue así.
Usted y su auditorRetiradas desde la app a la cuenta bancaria del propio cliente, cada una registrada en el ledger con su fecha y hora.
Compartido con su proveedor de pagosCuestionarios de alta, verificación de identidad con proveedores conectados, niveles de verificación y límites por nivel.
Su MLRODescripción del servicio, derechos de auditoría y acceso, y exportación de datos si algún día lleva el monedero a otra plataforma.
Usted, con nuestra ayuda
Rieles que pueden usar tus clientes

Banco de compensación británico que ofrece a las EMI cuentas de salvaguarda, cuentas virtuales para cada cliente y acceso directo a Faster Payments y Bacs.
EMI autorizada por la FCA que ofrece a empresas reguladas cuentas en GBP, IBAN virtuales nominativos para sus clientes y redes de pago británicas.
Normas que cambian lo que tienes que construir, en el orden en que se aplican.
CASS 15 se aplica por completo a las small EMI, con la misma conciliación diaria y el mismo reporte mensual que las EMI autorizadas.
Se vuelve a calcular el dinero electrónico medio en circulación: la media del dinero electrónico al cierre de cada día de los seis meses anteriores, aplicable a ese mes.
Plazo para presentar a la FCA el reporte mensual de salvaguarda. No hay versión simplificada para empresas pequeñas.
El registro como small EMI es más ligero que la autorización completa, pero la FCA revisa igualmente sus sistemas, su salvaguarda y su gobierno corporativo. Le damos un monedero en funcionamiento y la documentación técnica, y sus asesores se ocupan del resto del expediente.
Un entorno configurado para mostrar al regulador, no diapositivas.
Descripción de sistemas y seguridad, apartados de externalización y continuidad, y cómo apoya la plataforma sus medidas de salvaguarda.
Cuentas de salvaguarda y Faster Payments con socios como ClearBank y Clear Junction.
Crassula ofrece soporte tecnológico y documental. No prestamos asesoramiento legal ni regulatorio y no podemos garantizar el resultado de una solicitud.

Pensemos en un equipo de Mánchester que crea un monedero para estudiantes que comparten alquiler y facturas. Se registran como small EMI, porque sus previsiones quedan muy por debajo de EUR 5 millones de dinero electrónico durante los primeros años, y lanzamos el monedero con su marca, con recargas por Faster Payments y pagos instantáneos entre amigos.
Los usuarios nuevos empiezan en el nivel de verificación más bajo, con límites ajustados, y suben de nivel cuando se valida su documento de identidad. Cada mes, el responsable financiero toma de la plataforma los totales al cierre del día y actualiza la media de seis meses. Cuando supera los EUR 3 millones, el equipo inicia su solicitud de autorización completa como EMI, y el monedero sigue en la misma plataforma durante todo el proceso.
Para las reglas que hay detrás de los topes, lea nuestra guía de small EMI y small PI en Reino Unido y la guía de salvaguarda CASS 15.