Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas
Royaume-Uni · Small EMI
Un small EMI vit entre deux plafonds exprimés en euros : EUR 5 millions d'encours moyen de monnaie électronique et EUR 3 millions par mois d'opérations de paiement. Votre ledger de portefeuilles contient déjà les soldes de fin de journée à partir desquels le premier chiffre est calculé, vous voyez donc le plafond arriver bien avant la FCA.


Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas

Paysend & Crassula - une solution bancaire pour les entreprises internationales
Lire l'étude de cas

LuxPay est à la pointe des services financiers avancés, conçus pour répondre aux besoins des entreprises et des particuliers d'aujourd'hui.
Lire l'étude de cas

Wickie propose des solutions de paiement sécurisées et évolutives en fiat et en cryptomonnaies, avec des portefeuilles numériques et des services financiers fluides sur plusieurs plateformes.
Lire l'étude de cas
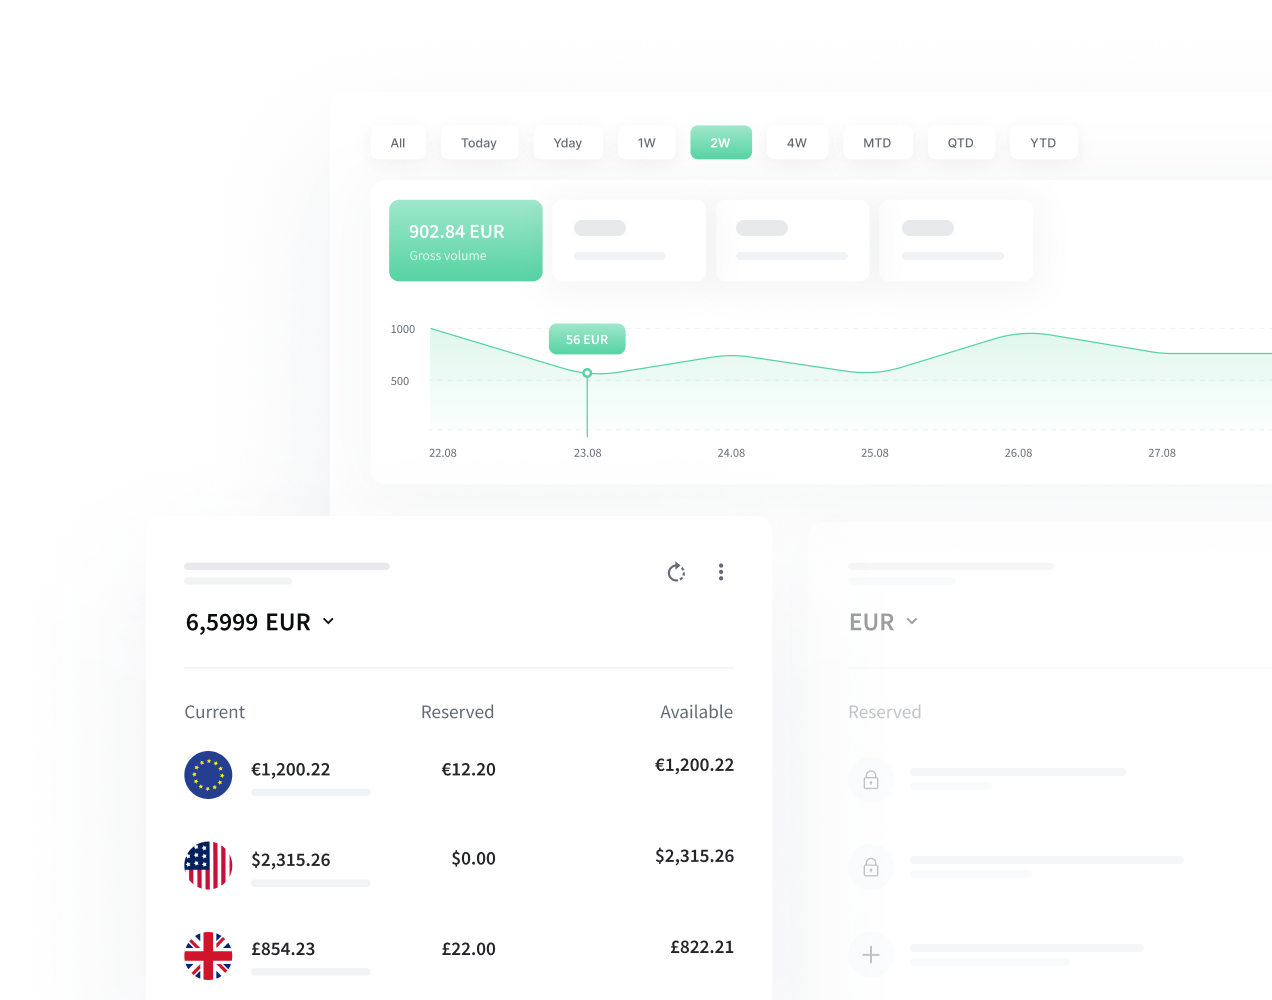
Des soldes en GBP émis au pair à la réception des fonds et remboursés au pair dès que le client le demande, avec les montants disponibles et réservés affichés séparément dans l'application.
Chaque client reçoit des coordonnées bancaires à son nom via votre partenaire de protection des fonds et de paiement, pour qu'un rechargement par Faster Payments arrive sur le bon portefeuille sans rapprochement manuel.
Les clients se retrouvent par numéro de téléphone, e-mail ou numéro de compte et se paient instantanément dans votre système, en confirmant chaque paiement par un second facteur.



Jusqu'à six niveaux de vérification, à partir du niveau non vérifié, chacun avec ses propres plafonds client. Un nouvel utilisateur peut donc essayer le portefeuille avec de petits montants pendant les contrôles d'identité.
Transférez de l'argent du portefeuille vers une carte et inversement, avec une simulation qui montre d'abord le résultat. Vous signez avec l'émetteur des cartes, la plateforme gère la carte.
Chaque exigence, ce que la plateforme vous apporte et qui en est responsable après le lancement.
Architecture, hébergement, rôles d'accès, connexion à deux facteurs et piste d'audit, rédigés pour les sections informatique et sécurité.
Crassula rédige, vous validezLe total des soldes des portefeuilles à la fin de chaque journée, exporté pour que l'équipe finance calcule la moyenne sur six mois le premier de chaque mois.
Votre équipe finance, sur les données de la plateformeDes exports mensuels des volumes de paiement, avec les paiements entre portefeuilles, les rechargements et les retraits ventilés.
Votre équipe finance, sur les données de la plateformeCe que vous devez à chaque titulaire de portefeuille à tout moment, exporté pour comparaison avec le solde de votre compte de cantonnement.
Votre responsable du cantonnementUn historique des totaux protégés chaque jour, qui montre si vous êtes resté sous GBP 100 000 pendant 53 semaines, et une piste d'audit pour l'auditeur dans le cas contraire.
Vous et votre auditeurDes retraits vers le compte bancaire du client depuis l'application, chacun enregistré dans le ledger avec son horodatage.
Partagé avec votre partenaire de paiementQuestionnaires d'onboarding, vérification d'identité via des prestataires connectés, niveaux de vérification et plafonds par niveau.
Votre MLRODescription du service, droits d'audit et d'accès, et export des données si vous transférez un jour le portefeuille vers une autre plateforme.
Vous, avec notre appui
Les rails accessibles à vos clients

Banque de compensation britannique qui propose aux EME des comptes de cantonnement, des comptes virtuels pour chaque client et un accès direct à Faster Payments et Bacs.
EME agréé par la FCA qui fournit aux entreprises régulées des comptes en GBP, des IBAN virtuels nominatifs pour leurs clients et les réseaux de paiement britanniques.
Les règles qui changent ce que vous devez construire, dans l'ordre où elles s'appliquent.
CASS 15 s'applique entièrement aux small EMI, avec le même rapprochement quotidien et la même déclaration mensuelle que pour les EME agréés.
Recalcul de l'encours moyen de monnaie électronique : la moyenne de l'encours de fin de journée sur les six mois précédents, appliquée pour le mois en cours.
Date limite de la déclaration mensuelle de cantonnement à la FCA. Il n'existe pas de version allégée pour les petites structures.
L'enregistrement comme small EMI est plus léger qu'un agrément complet, mais la FCA vérifie quand même vos systèmes, votre cantonnement et votre gouvernance. Nous vous fournissons un portefeuille opérationnel et la documentation technique, vos conseils s'occupent du reste du dossier.
Un environnement configuré à présenter au régulateur, pas des slides.
Description des systèmes et de la sécurité, sections externalisation et continuité d'activité, et la manière dont la plateforme soutient vos mesures de cantonnement.
Comptes de cantonnement et Faster Payments via des partenaires comme ClearBank et Clear Junction.
Crassula apporte un appui technologique et documentaire. Nous ne fournissons pas de conseil juridique ou réglementaire et ne pouvons garantir l'issue d'une demande.

Prenons une équipe à Manchester qui construit un portefeuille pour des étudiants qui partagent loyer et factures. Elle s'enregistre comme small EMI, car ses prévisions restent très en dessous de EUR 5 millions de monnaie électronique pour les premières années, et nous lançons le portefeuille à ses couleurs avec des rechargements par Faster Payments et des paiements instantanés entre amis.
Les nouveaux utilisateurs démarrent au niveau de vérification le plus bas avec des plafonds serrés, puis montent d'un niveau une fois leur pièce d'identité vérifiée. Chaque mois, le responsable financier récupère les totaux de fin de journée sur la plateforme et met à jour la moyenne sur six mois. Quand elle dépasse EUR 3 millions, l'équipe lance sa demande d'agrément complet d'EME, et le portefeuille reste sur la même plateforme pendant toute la démarche.
Pour les règles derrière ces plafonds, lisez notre guide des small EMI et small PI au Royaume-Uni et notre guide du cantonnement sous CASS 15.