Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen
Vereinigtes Königreich · Small EMI
Ein Small EMI bewegt sich innerhalb zweier Grenzen, die in Euro festgelegt sind: EUR 5 Mio. durchschnittlich ausstehendes E-Geld und EUR 3 Mio. Zahlungsvolumen pro Monat. Ihr Wallet-Ledger enthält bereits die Tagesendsalden, aus denen sich der erste Wert berechnet. So sehen Sie die Grenze kommen, lange bevor die FCA es tut.


Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen

Paysend & Crassula - die Banking-Lösung für international tätige Unternehmen
Fallstudie lesen

LuxPay zählt zu den Vorreitern moderner Finanzdienstleistungen, die auf die Anforderungen heutiger Unternehmen und Verbraucher zugeschnitten sind.
Fallstudie lesen

Wickie bietet sichere und skalierbare Fiat- und Krypto-Zahlungslösungen, stellt Nutzern digitale Wallets bereit und ermöglicht reibungslose Finanzdienste über mehrere Plattformen hinweg.
Fallstudie lesen
GBP-Guthaben, die bei Geldeingang zum Nennwert ausgegeben und auf Wunsch des Kunden jederzeit zum Nennwert zurückgezahlt werden. Verfügbare und reservierte Beträge zeigt die App getrennt an.
Jeder Kunde erhält über Ihren Safeguarding- und Zahlungsverkehrspartner eine Kontoverbindung auf seinen Namen. So landet eine Aufladung per Faster Payments ohne manuelles Zuordnen in der richtigen Wallet.
Kunden finden sich gegenseitig über Telefonnummer, E-Mail oder Kontonummer und zahlen sofort innerhalb Ihres Systems. Jede Zahlung bestätigen sie mit einem zweiten Faktor.



Bis zu sechs Prüfstufen, von unverifiziert aufwärts, jede mit eigenen Kundenlimits. Neue Nutzer können die Wallet so mit kleinen Beträgen ausprobieren, während die Identitätsprüfung läuft.
Geld von der Wallet auf eine Karte übertragen und wieder zurück, mit einem Probelauf, der das Ergebnis vorher zeigt. Den Vertrag mit dem Kartenherausgeber schließen Sie, die Plattform steuert die Karte.
Jede Anforderung, was die Plattform dafür liefert und wer nach dem Start dafür verantwortlich ist.
Architektur, Hosting, Zugriffsrollen, Login mit zwei Faktoren und Audit-Trail, aufbereitet für die Abschnitte zu IT und Sicherheit.
Crassula entwirft, Sie übernehmenDie Summe aller Wallet-Salden am Ende jedes Tages, exportiert, damit das Finanzteam am Ersten jedes Monats den Sechsmonatsdurchschnitt berechnen kann.
Ihr Finanzteam, auf Basis der PlattformdatenMonatliche Exporte der Zahlungsvolumen, aufgeteilt nach Zahlungen zwischen Wallets, Aufladungen und Auszahlungen.
Ihr Finanzteam, auf Basis der PlattformdatenWas Sie jedem Wallet-Inhaber zu jedem Zeitpunkt schulden, exportiert für den Abgleich mit dem Saldo Ihres Safeguarding-Kontos.
Ihr Safeguarding-VerantwortlicherEine Historie der täglich gesicherten Summen, die zeigt, ob Sie 53 Wochen lang unter GBP 100.000 geblieben sind, und ein Audit-Trail für den Prüfer, falls nicht.
Sie und Ihr PrüferAuszahlungen auf das eigene Bankkonto des Kunden direkt aus der App, jeweils mit Zeitstempel im Ledger gebucht.
Gemeinsam mit Ihrem ZahlungsverkehrspartnerOnboarding-Fragebögen, Identitätsprüfung über angebundene Verifizierungsanbieter, Prüfstufen und Limits je Stufe.
Ihr MLROLeistungsbeschreibung, Prüf- und Zugriffsrechte sowie Datenexport, falls Sie die Wallet je auf eine andere Plattform umziehen.
Sie, mit unserem Input
Zahlungswege für Ihre Kunden

Britische Clearingbank mit Safeguarding-Konten für EMIs, virtuellen Konten für jeden Kunden und direktem Zugang zu Faster Payments und Bacs.
Von der FCA zugelassenes EMI, das regulierten Unternehmen GBP-Konten, virtuelle IBANs auf den Namen ihrer Kunden und britische Zahlungsverkehrsnetze bietet.
Regeln, die ändern, was Sie bauen müssen, in der Reihenfolge, in der sie gelten.
CASS 15 gilt vollständig auch für Small EMIs, mit derselben täglichen Abstimmung und monatlichen Meldung wie für zugelassene EMIs.
Das durchschnittlich ausstehende E-Geld neu berechnen: der Durchschnitt des E-Geldes am Tagesende über die vorangegangenen sechs Monate, gültig für den jeweiligen Monat.
Frist für die monatliche Safeguarding-Meldung an die FCA. Eine vereinfachte Fassung für kleine Unternehmen gibt es nicht.
Die Registrierung als Small EMI ist weniger aufwendig als die volle Zulassung, doch die FCA prüft trotzdem Ihre Systeme, Ihr Safeguarding und Ihre Governance. Wir stellen Ihnen eine funktionierende Wallet und die technische Beschreibung bereit, um den Rest der Unterlagen kümmern sich Ihre Berater.
Eine konfigurierte Umgebung für die Aufsicht statt Folien.
Beschreibung von Systemen und Sicherheit, Abschnitte zu Auslagerung und Business Continuity und wie die Plattform Ihre Safeguarding-Maßnahmen unterstützt.
Safeguarding-Konten und Faster Payments über Partner wie ClearBank und Clear Junction.
Crassula unterstützt mit Technologie und Dokumentation. Wir leisten keine Rechts- oder Regulierungsberatung und können den Ausgang eines Antrags nicht garantieren.

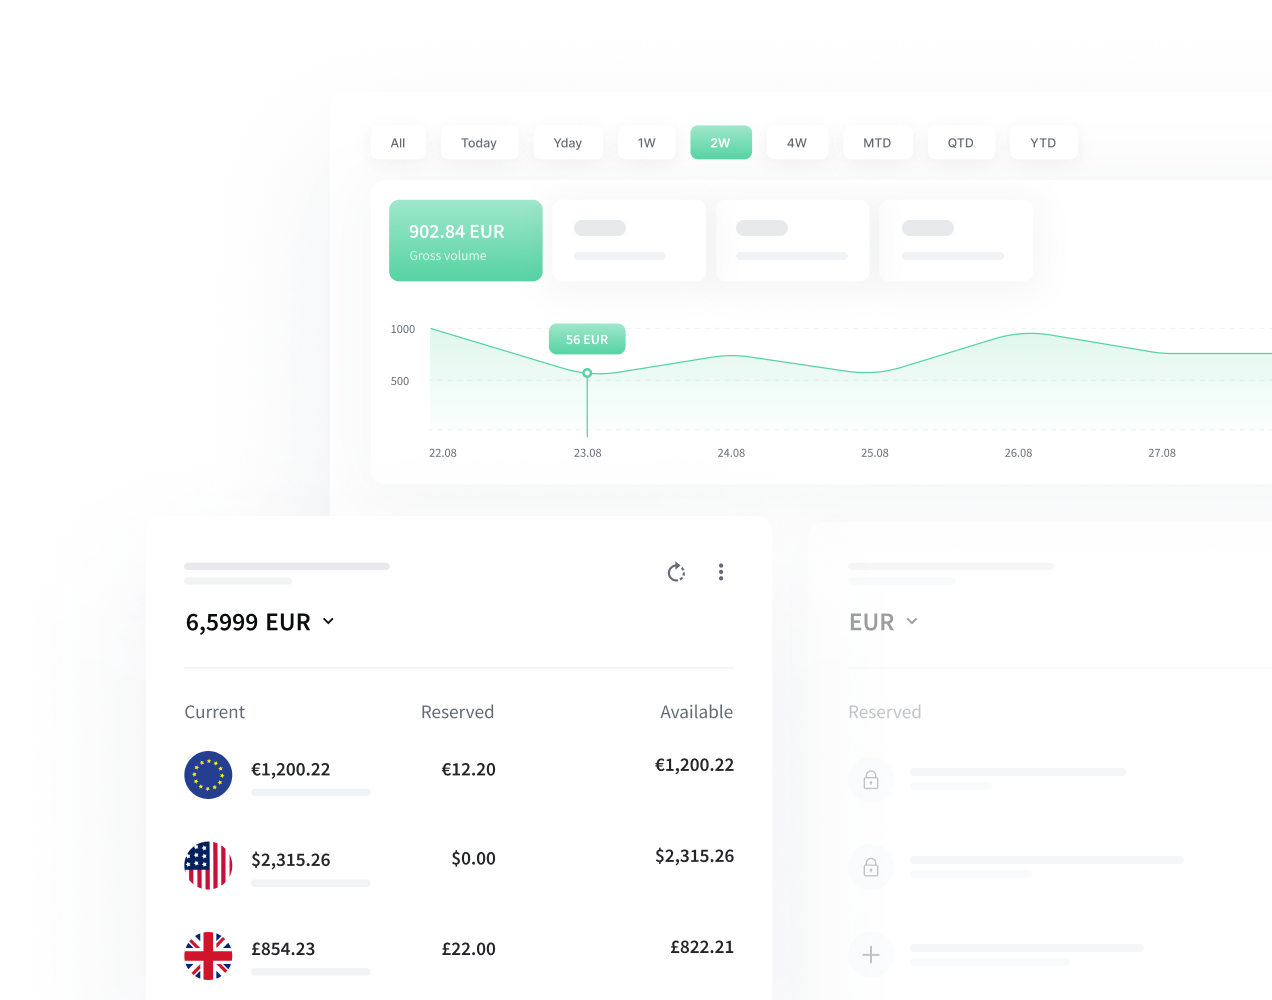
Nehmen wir ein Team in Manchester, das eine Wallet für Studierende baut, die sich Miete und Rechnungen teilen. Es lässt sich als Small EMI registrieren, weil die Planung in den ersten Jahren weit unter EUR 5 Mio. E-Geld bleibt, und wir starten die Wallet unter seiner Marke, mit Aufladungen per Faster Payments und Sofortzahlungen zwischen Freunden.
Neue Nutzer beginnen auf der niedrigsten Prüfstufe mit engen Limits und steigen auf, sobald ihre Identitätsprüfung durch ist. Jeden Monat holt sich die Finanzleitung die Tagesend-Summen aus der Plattform und aktualisiert den Sechsmonatsdurchschnitt. Als er EUR 3 Mio. überschreitet, beginnt das Team mit dem Antrag auf volle Zulassung als EMI, und die Wallet bleibt die ganze Zeit auf derselben Plattform.
Die Regeln hinter den Grenzen erklären unser Leitfaden zu Small EMI und Small PI im Vereinigten Königreich und der Leitfaden zu CASS 15 Safeguarding.