Multipass es un proveedor de servicios financieros que ofrece cuentas empresariales internacionales, pagos en múltiples divisas y soluciones para transacciones transfronterizas.
Leer caso de éxito
Canadá · PSP
Un monedero que guarda dinero de sus usuarios mantiene cuentas y custodia fondos, dos de las cinco funciones de pago de la Retail Payment Activities Act. Eso lo sitúa bajo la supervisión del Banco de Canadá y, en cuanto los usuarios pueden enviarse dinero entre sí, normalmente también bajo FINTRAC como money services business.


Multipass es un proveedor de servicios financieros que ofrece cuentas empresariales internacionales, pagos en múltiples divisas y soluciones para transacciones transfronterizas.
Leer caso de éxito

Paysend & Crassula: una solución bancaria para empresas internacionales
Leer caso de éxito

LuxPay está a la vanguardia en la prestación de servicios financieros avanzados, diseñados para responder a las necesidades de empresas y consumidores actuales.
Leer caso de éxito

Wickie ofrece soluciones de pago seguras y escalables en moneda fiat y criptomonedas, con wallets digitales para los usuarios y servicios financieros fluidos en múltiples plataformas.
Leer caso de éxito
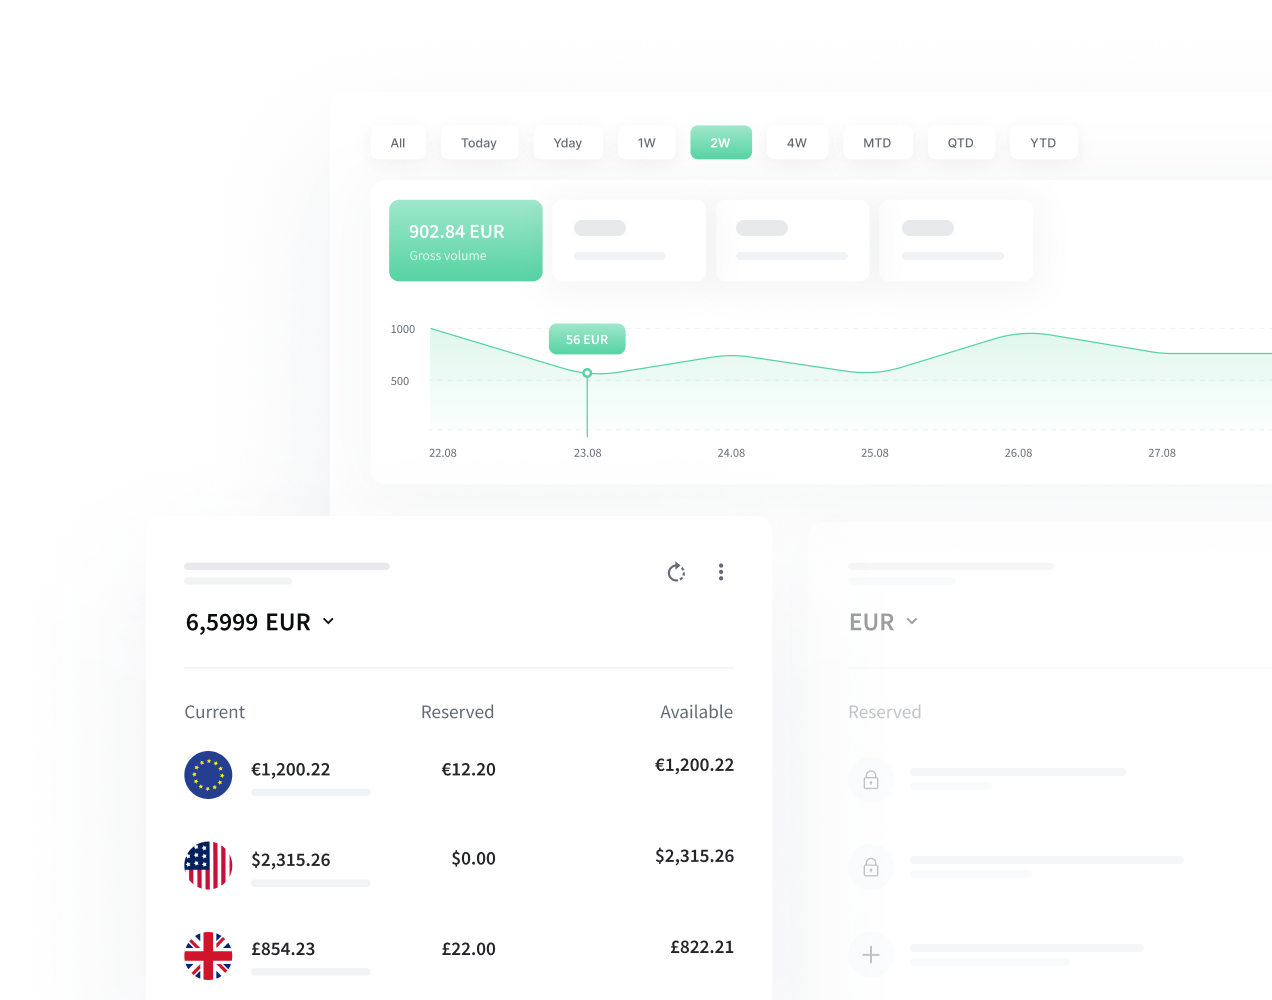
Un monedero en CAD para cada usuario, con saldos en USD u otras divisas a su lado, y los importes disponibles y reservados separados en el ledger.
Los usuarios se buscan por número de teléfono o email y se pagan al instante dentro del monedero, con un segundo factor en cada pago.
Varios niveles de verificación, cada uno con sus propios límites, para que su responsable de cumplimiento decida qué puede hacer un usuario antes y después de verificar su identidad con un proveedor conectado.



Los fondos de los usuarios están en su cuenta fiduciaria o de salvaguarda en un banco, y el ledger los reparte en monederos nominativos. La conexión en CAD con ese banco se define en su proyecto.
Notificaciones push de cada recarga, pago y retirada, y confirmación con dos factores de las acciones que mueven dinero.
Cada requisito, lo que la plataforma aporta y quién se encarga de él tras el lanzamiento.
Una descripción de cada flujo, desde la recarga y la custodia hasta los pagos entre usuarios y la retirada, y de dónde se ejecuta cada uno.
Usted, con sus abogadosEl ledger genera cada día esta lista para todos los titulares de monedero, como exportación.
Su equipo financiero, con datos de la plataformaUna cuenta ómnibus repartida en saldos nominativos de usuarios en el ledger. La cuenta y el seguro, si lo hay, los contrata usted.
UstedSaldos y datos de contacto por usuario con los que puede trabajar un administrador concursal.
Usted, con datos de la plataformaUna descripción de la plataforma, su alojamiento, copias de seguridad y nuestro proceso de incidentes, para el apartado de terceros de su marco.
Su alto directivo responsable, con nuestro apoyoTiempos de detección y resolución de nuestro proceso de incidentes como su proveedor tecnológico.
CompartidoTotales diarios de fondos de usuarios, con el país de cada usuario registrado, listos para las medias mensuales.
Usted, con datos de la plataformaUna descripción de los flujos de la nueva función, como añadir tarjetas o una divisa, para su aviso.
UstedNiveles de verificación, comprobaciones de identidad con proveedores conectados e historial completo de pagos por usuario.
Su responsable de cumplimiento
Rieles que pueden usar tus clientes
Normas que cambian lo que tienes que construir, en el orden en que se aplican.
Plazo de solicitud para los PSP que ya operaban. Un nuevo proveedor de monederos solicita ahora a través de PSP Connect y espera la decisión.
Empezaron a aplicarse las obligaciones de la RPAA. Los PSP registrados necesitan marcos de gestión de riesgos y de salvaguarda en funcionamiento.
El Banco de Canadá empezó a publicar los avisos de infracción de los PSP, así que las sanciones ya son públicas.
Vence el informe anual de 2026, con la media de fondos de usuarios al cierre del día de cada mes del año.
El Banco quiere entender dónde está el dinero de los usuarios y qué pasa si algo falla. Le damos un monedero en funcionamiento y la documentación técnica que lo respalda, y sus abogados se encargan de la solicitud RPAA y del registro ante FINTRAC.
Un entorno configurado para mostrar al regulador, no diapositivas.
El flujo detrás de cada función de pago, los registros de salvaguarda, el alojamiento, los terceros y la gestión de incidentes, redactados para su solicitud RPAA y sus marcos.
Proveedores bancarios, de salvaguarda y de KYC de nuestra red, elegidos según su registro.
Crassula ofrece soporte tecnológico y documental. No prestamos asesoramiento legal ni regulatorio y no podemos garantizar el resultado de una solicitud.

Imagine un equipo de Vancouver que crea un monedero para estudiantes internacionales. Los padres envían dinero desde el extranjero y los estudiantes se pagan entre sí el alquiler y la compra. Los abogados confirman que el monedero mantiene cuentas y custodia fondos, así que el equipo se registra ante FINTRAC como MSB y presenta su solicitud al Banco de Canadá.
Mientras se revisa la solicitud, configuramos el monedero con su marca y el equipo abre una cuenta fiduciaria en un banco canadiense. Una vez registrados, los estudiantes entran con un nivel básico de verificación y pasan a límites más altos tras validar su documento de identidad. Cada noche la plataforma lista los fondos de cada estudiante con su nombre y datos de contacto, y el equipo financiero compara el total con la cuenta fiduciaria. Más adelante, esos totales diarios alimentan las medias mensuales del informe anual.
Para las reglas, lea nuestra guía del registro RPAA y la guía del registro MSB en Canadá.