Multipass es un proveedor de servicios financieros que ofrece cuentas empresariales internacionales, pagos en múltiples divisas y soluciones para transacciones transfronterizas.
Leer caso de éxito
Reino Unido · EMI
Su EMI es dueña del programa de tarjetas y del titular. Un miembro principal de Mastercard o Visa emite y procesa según un contrato que usted firma con él, y la plataforma vincula cada tarjeta a un saldo de dinero electrónico salvaguardado y pone los controles en manos de sus clientes.


Multipass es un proveedor de servicios financieros que ofrece cuentas empresariales internacionales, pagos en múltiples divisas y soluciones para transacciones transfronterizas.
Leer caso de éxito

Paysend & Crassula: una solución bancaria para empresas internacionales
Leer caso de éxito

LuxPay está a la vanguardia en la prestación de servicios financieros avanzados, diseñados para responder a las necesidades de empresas y consumidores actuales.
Leer caso de éxito

Wickie ofrece soluciones de pago seguras y escalables en moneda fiat y criptomonedas, con wallets digitales para los usuarios y servicios financieros fluidos en múltiples plataformas.
Leer caso de éxito
Los clientes recargan la tarjeta desde su saldo de dinero electrónico y devuelven a él lo que no gastan, y una simulación muestra la comisión y el resultado antes de mover el dinero.
Una tarjeta vinculada a la cuenta de dinero electrónico del cliente crea una retención al autorizar y contabiliza el importe final cuando el esquema lo liquida.
Desde que la FCA permite a las empresas fijar sus propios límites de contactless, los clientes quieren opinar. Si su procesador lo admite, cada tarjeta tiene en la app sus propios interruptores de contactless, online y cajero, y sus límites de gasto.



Una empresa emite tarjetas a su plantilla desde una sola cuenta de empresa, fija un límite para cada persona y repone una tarjeta perdida sin cerrar la cuenta.
Visualización segura de los datos de la tarjeta, envío del PIN, contraseñas de un solo uso y desbloqueo tras intentos fallidos de PIN, sin que los números de tarjeta pasen por sus propios sistemas.
Cada requisito, lo que la plataforma aporta y quién se encarga de él tras el lanzamiento.
Emisores ya integrados, como Decta, y la descripción técnica que su emisor le pide en su diligencia debida.
Usted firma directamente con el emisorUn mapa de quién hace qué entre su EMI, el procesador y Crassula, con subcontratistas y ubicaciones de alojamiento.
Usted, con nuestra ayudaSesiones 3-D Secure a través de Decta, que el titular aprueba o rechaza en su app, además de inicio de sesión con dos factores.
Compartido con el procesadorSaldos de tarjeta, retenciones abiertas y gasto liquidado de cada titular, exportados cada día para su conciliación.
Su equipo financiero, con datos de la plataformaUna plataforma PCI DSS de nivel 1 y un endpoint de datos del titular, para que los números de tarjeta queden fuera de su back office.
CompartidoHistorial de operaciones con tarjeta con nombre del comercio, país y código de categoría, para que soporte revise una reclamación con rapidez.
Su equipo de operaciones, con el procesadorLímites por tarjeta y por cliente y bloqueos al instante. El cribado de sanciones se hace con un proveedor conectado.
Su MLROUna descripción de cómo circulan las autorizaciones de tarjeta por el procesador y la plataforma, para sus umbrales de tolerancia y sus pruebas de escenarios.
Usted, con nuestra ayuda
Rieles que pueden usar tus clientes
Miembro principal de Mastercard que emite tarjetas para una EMI con sede en Reino Unido dentro de su programa de patrocinio de BIN, con personalización, procesamiento, liquidación y disputas. Ya integrado con Crassula, incluido 3-D Secure. Usted contrata a Decta directamente.

Banco de compensación británico con cuentas de salvaguarda para EMI, donde pueden estar los fondos de los saldos de tarjeta, y Faster Payments para las recargas de tarjeta.
Normas que cambian lo que tienes que construir, en el orden en que se aplican.
La FCA eliminó el tope de GBP 100 para contactless. Los emisores con controles antifraude sólidos fijan sus propios límites y deben explicar cualquier cambio a los titulares.
Entró en vigor CASS 15. El dinero de los saldos de tarjeta forma parte de la conciliación diaria y del reporte mensual de salvaguarda.
El reporte de salvaguarda vence en los 15 días hábiles siguientes al cierre de mes, incluidos los fondos que respaldan sus tarjetas.
Si las tarjetas forman parte de su plan de negocio, la FCA querrá saber quién las emite, quién las procesa y cómo se salvaguarda el dinero que las respalda. Mostramos los flujos de tarjeta en una plataforma en funcionamiento y redactamos con usted esa parte del expediente técnico.
Un entorno configurado para mostrar al regulador, no diapositivas.
Los apartados de sistemas informáticos, externalización del procesamiento de tarjetas, alcance PCI DSS, seguridad y continuidad de su solicitud a la FCA.
Emisión y procesamiento de tarjetas a través de Decta, salvaguarda con ClearBank y proveedores de KYC de nuestra red.
Crassula ofrece soporte tecnológico y documental. No prestamos asesoramiento legal ni regulatorio y no podemos garantizar el resultado de una solicitud.

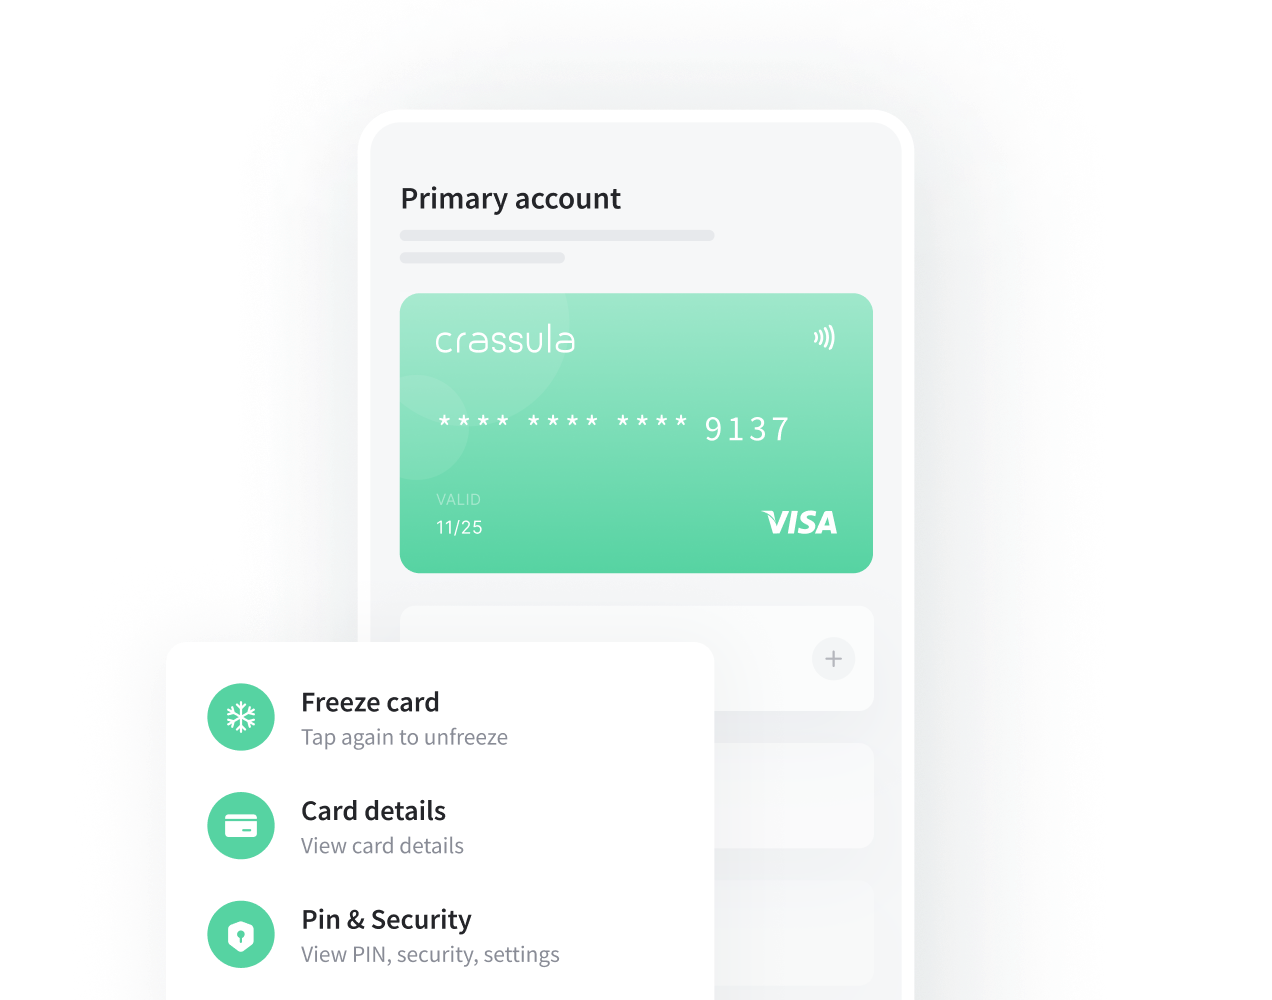
Pensemos en una EMI de Bristol cuya app paga a trabajadores de plataformas el mismo día en que terminan un encargo. Sus clientes piden una tarjeta para poder gastar ese dinero en el momento. La EMI firma un contrato de emisión y procesamiento con un miembro del esquema, y nosotros conectamos el producto de tarjeta a la plataforma.
Los trabajadores reciben una tarjeta virtual en cuanto quedan verificados y pueden pedir la física más tarde, con la misma tarjeta. Tras el cambio de marzo de 2026, la EMI mantuvo un límite de contactless de GBP 100 por defecto y dejó que cada trabajador desactivara en la app los pagos contactless u online. Las retenciones de tarjeta y el gasto liquidado entran en la conciliación diaria de salvaguarda desde el primer día.
Sobre la licencia en sí, consulte nuestra guía de la licencia EMI en Reino Unido. ¿Es nuevo en los programas de tarjetas? Empiece por qué es la emisión de tarjetas.