Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen
Vereinigtes Königreich · EMI
Ihr EMI besitzt das Kartenprogramm und die Beziehung zum Karteninhaber. Ein Principal Member von Mastercard oder Visa übernimmt Ausgabe und Processing auf Basis eines Vertrags, den Sie direkt mit ihm schließen. Die Plattform verknüpft jede Karte mit einem gesicherten E-Geld-Saldo und gibt Ihren Kunden die Steuerung in die Hand.


Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen

Paysend & Crassula - die Banking-Lösung für international tätige Unternehmen
Fallstudie lesen

LuxPay zählt zu den Vorreitern moderner Finanzdienstleistungen, die auf die Anforderungen heutiger Unternehmen und Verbraucher zugeschnitten sind.
Fallstudie lesen

Wickie bietet sichere und skalierbare Fiat- und Krypto-Zahlungslösungen, stellt Nutzern digitale Wallets bereit und ermöglicht reibungslose Finanzdienste über mehrere Plattformen hinweg.
Fallstudie lesen
Kunden laden eine Karte aus ihrem E-Geld-Saldo auf und buchen nicht ausgegebenes Geld zurück. Ein Probelauf zeigt Gebühr und Ergebnis, bevor Geld bewegt wird.
Eine Karte, die mit dem E-Geld-Konto des Kunden verknüpft ist, bucht bei der Autorisierung eine Reservierung und den endgültigen Betrag, sobald das Scheme die Transaktion abrechnet.
Seit die FCA Unternehmen ihre Kontaktlos-Limits selbst festlegen lässt, wollen Kunden mitreden. Wenn Ihr Prozessor es unterstützt, hat jede Karte in der App eigene Schalter für kontaktlos, online und Geldautomat sowie eigene Ausgabenlimits.



Ein Unternehmen gibt seinen Mitarbeitenden Karten von einem Geschäftskonto aus, legt für jede Person ein Limit fest und ersetzt eine verlorene Karte, ohne das Konto zu schließen.
Sichere Anzeige der Kartendaten, PIN-Zustellung, Einmalpasswörter und Zurücksetzen des PIN-Fehlversuchszählers, ohne dass Kartennummern Ihre eigenen Systeme durchlaufen.
Jede Anforderung, was die Plattform dafür liefert und wer nach dem Start dafür verantwortlich ist.
Vorintegrierte Issuer wie Decta und die technische Beschreibung, die Ihr Issuer bei seiner Due Diligence verlangt.
Sie schließen direkt mit dem Issuer abEine Übersicht, wer zwischen Ihrem EMI, dem Prozessor und Crassula was übernimmt, mit Unterauftragnehmern und Hosting-Standorten.
Sie, mit unserem Input3-D-Secure-Sitzungen über Decta, die der Karteninhaber in Ihrer App bestätigt oder ablehnt, dazu Login mit zwei Faktoren.
Gemeinsam mit dem ProzessorKartensalden, offene Reservierungen und abgerechnete Umsätze für jeden Karteninhaber, täglich exportiert für Ihre Abstimmung.
Ihr Finanzteam, auf Basis der PlattformdatenEine Plattform nach PCI DSS Level 1 und eine Schnittstelle für Karteninhaberdaten, damit Kartennummern aus Ihrem Backoffice herausbleiben.
GemeinsamKartentransaktionsverlauf mit Name, Land und Kategoriecode des Händlers, damit der Support eine Reklamation schnell prüfen kann.
Ihr Operations-Team, mit dem ProzessorLimits pro Karte und pro Kunde sowie sofortige Sperren. Das Sanktions-Screening läuft über einen angebundenen Anbieter.
Ihr MLROEine Beschreibung, wie Kartenautorisierungen durch Prozessor und Plattform laufen, für Ihre Toleranzgrenzen und Szenariotests.
Sie, mit unserem Input
Zahlungswege für Ihre Kunden
Principal Member von Mastercard, das im Rahmen seines BIN-Sponsoring-Programms Karten für ein britisches EMI ausgibt, einschließlich Personalisierung, Processing, Abrechnung und Reklamationen. Mit Crassula vorintegriert, einschließlich 3-D Secure. Den Vertrag schließen Sie direkt mit Decta.

Britische Clearingbank mit Safeguarding-Konten für EMIs, auf denen die Gelder hinter Kartensalden liegen können, und Faster Payments für Kartenaufladungen.
Regeln, die ändern, was Sie bauen müssen, in der Reihenfolge, in der sie gelten.
Die FCA hat die Kontaktlos-Grenze von GBP 100 gestrichen. Issuer mit starken Betrugskontrollen legen ihre Limits selbst fest und müssen jede Änderung den Karteninhabern erklären.
CASS 15 ist in Kraft. Geld hinter Kartensalden gehört zur täglichen Abstimmung und zur monatlichen Safeguarding-Meldung.
Die Safeguarding-Meldung ist innerhalb von 15 Geschäftstagen nach Monatsende fällig, einschließlich der Gelder, die Ihre Karten decken.
Gehören Karten zu Ihrem Geschäftsplan, will die FCA wissen, wer sie ausgibt, wer das Processing übernimmt und wie das Geld dahinter gesichert wird. Wir zeigen die Kartenabläufe auf einer laufenden Plattform und schreiben diesen Teil der technischen Unterlagen gemeinsam mit Ihnen.
Eine konfigurierte Umgebung für die Aufsicht statt Folien.
Die Abschnitte zu IT-Systemen, Auslagerung des Karten-Processings, PCI-DSS-Scope, Sicherheit und Business Continuity in Ihrem FCA-Antrag.
Kartenausgabe und Processing über Decta, Safeguarding über ClearBank und KYC-Anbieter aus unserem Netzwerk.
Crassula unterstützt mit Technologie und Dokumentation. Wir leisten keine Rechts- oder Regulierungsberatung und können den Ausgang eines Antrags nicht garantieren.

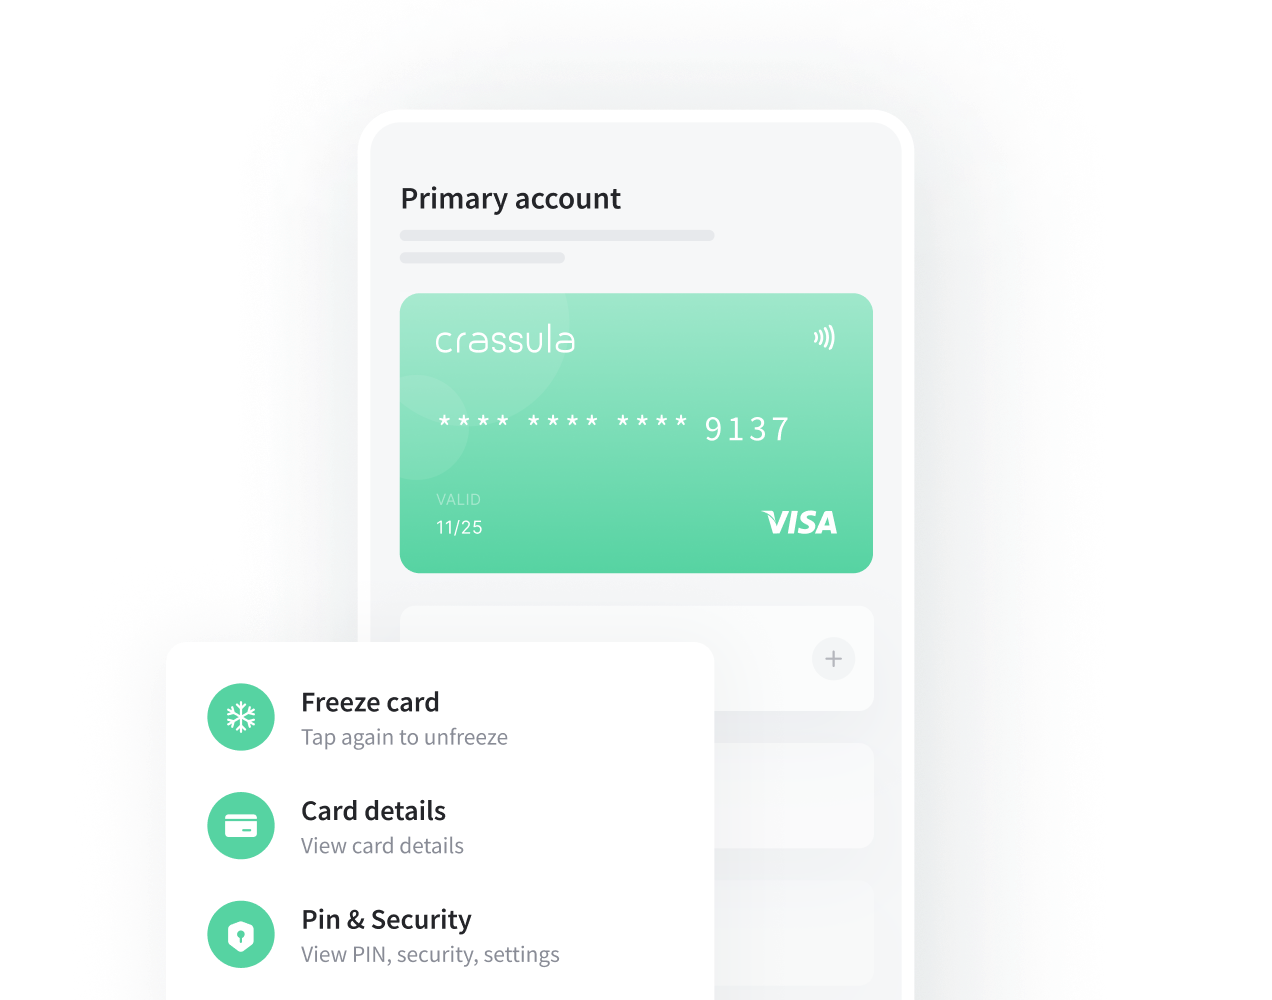
Nehmen wir ein EMI in Bristol, dessen App Gig-Worker noch am Tag eines abgeschlossenen Auftrags bezahlt. Die Kunden wünschen sich eine Karte, um dieses Geld sofort ausgeben zu können. Das EMI schließt mit einem Scheme-Mitglied einen Vertrag über Ausgabe und Processing, und wir binden das Kartenprodukt an die Plattform an.
Die Worker erhalten eine virtuelle Karte, sobald sie verifiziert sind, und können später eine Plastikkarte bestellen, ohne die Karte zu wechseln. Nach der Änderung im März 2026 behält das EMI ein Kontaktlos-Limit von GBP 100 als Standard bei und lässt jeden Worker kontaktlose oder Online-Zahlungen in der App abschalten. Reservierungen und abgerechnete Kartenumsätze fließen vom ersten Tag an in die tägliche Safeguarding-Abstimmung.
Zur Lizenz selbst lesen Sie unseren Leitfaden zur britischen EMI-Lizenz. Neu bei Kartenprogrammen? Beginnen Sie mit was Card Issuing ist.