Multipass es un proveedor de servicios financieros que ofrece cuentas empresariales internacionales, pagos en múltiples divisas y soluciones para transacciones transfronterizas.
Leer caso de éxito
Lituania · EMI
Su EMI es dueña del programa de tarjetas y del cliente. Un miembro del esquema se encarga del patrocinio de BIN y del procesamiento según un contrato que usted firma con él, y la plataforma vincula cada tarjeta a un saldo de dinero electrónico y le da los controles.


Multipass es un proveedor de servicios financieros que ofrece cuentas empresariales internacionales, pagos en múltiples divisas y soluciones para transacciones transfronterizas.
Leer caso de éxito

Paysend & Crassula: una solución bancaria para empresas internacionales
Leer caso de éxito

LuxPay está a la vanguardia en la prestación de servicios financieros avanzados, diseñados para responder a las necesidades de empresas y consumidores actuales.
Leer caso de éxito

Wickie ofrece soluciones de pago seguras y escalables en moneda fiat y criptomonedas, con wallets digitales para los usuarios y servicios financieros fluidos en múltiples plataformas.
Leer caso de éxito
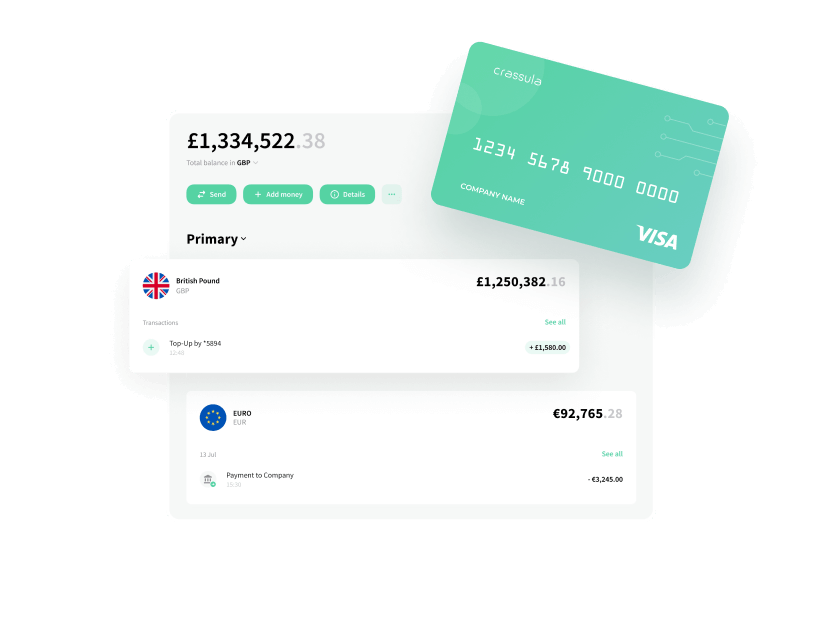
Cada tarjeta gasta del saldo de dinero electrónico del cliente en el ledger. Las autorizaciones quedan como retenciones y se liquidan cuando se compensa la operación.
Tarjetas que se recargan desde una cuenta y se vacían de vuelta en ella, con una simulación que muestra el resultado antes de mover el dinero.
Emita una tarjeta virtual en el alta y conviértala en física cuando el cliente la pida, sin un segundo número de tarjeta que gestionar.



Tarjetas para los empleados de una empresa sobre una misma cuenta de empresa, cada una con su límite de gasto y un botón de bloqueo para el equipo financiero.
Bloqueos temporales y definitivos, límites por tarjeta, envío del PIN y desbloqueo tras intentos fallidos, y visualización segura de los datos de la tarjeta, todo dentro de su app con su marca.
Cada requisito, lo que la plataforma aporta y quién se encarga de él tras el lanzamiento.
Emisores y procesadores ya integrados, y la descripción técnica que su emisor le pide durante el alta.
Usted firma directamente con el emisorUn mapa de quién hace qué entre su EMI, el procesador y Crassula, con subcontratistas y ubicaciones de alojamiento.
Usted, con nuestra ayudaSesiones 3-D Secure a través de Decta, que el titular aprueba o rechaza en su app.
Compartido con el procesadorSaldos de tarjeta, retenciones abiertas y operaciones liquidadas por cliente, exportados para su conciliación de salvaguarda.
Su equipo financiero, con datos de la plataformaUna plataforma PCI DSS de nivel 1 con auditorías anuales, pruebas de penetración y escaneos internos trimestrales, y un endpoint de datos del titular que mantiene los números de tarjeta fuera de sus propios sistemas.
CompartidoLímites de tarjeta por cliente y por tarjeta, además de exportaciones de operaciones y retenciones para su herramienta de seguimiento.
Su MLROEl historial de operaciones con tarjeta y los detalles de gasto que su equipo de soporte necesita para abrir y seguir una disputa con el procesador.
Usted, con el procesador
Rieles que pueden usar tus clientes
Procesador de tarjetas y miembro principal de Visa y Mastercard, con licencias de EMI en el EEE, que ofrece patrocinio de BIN y emisión en marca blanca a entidades financieras autorizadas. Ya integrado con Crassula, incluido 3-D Secure. Usted contrata a Decta directamente.
Normas que cambian lo que tienes que construir, en el orden en que se aplican.
Empieza a aplicarse DORA. Tanto su procesador de tarjetas como su plataforma de tarjetas deben figurar en el registro de información que mantiene para el Banco de Lituania.
El Reglamento europeo contra el blanqueo de capitales (AMLR) se aplica directamente, incluidas sus reglas sobre cuándo el dinero electrónico y las tarjetas prepago pueden quedar exentos de la diligencia debida completa.
Se espera que empiece a aplicarse el Reglamento de servicios de pago (PSR), con normas actualizadas sobre autenticación reforzada y responsabilidad por fraude en los pagos con tarjeta.
Si las tarjetas forman parte del plan de negocio, el Banco de Lituania preguntará cómo está montado el programa, quién lo procesa y cómo se salvaguardan los fondos de las tarjetas. Mostramos los flujos de tarjeta en una plataforma en funcionamiento y redactamos con usted esa parte del expediente técnico.
Un entorno configurado para mostrar al regulador, no diapositivas.
Los apartados de sistemas informáticos, externalización del procesamiento de tarjetas, riesgo TIC según DORA, alcance PCI DSS y continuidad de su expediente ante el Banco de Lituania.
Emisión y procesamiento de tarjetas a través de Decta, además de proveedores bancarios, de salvaguarda y de KYC de nuestra red, adaptados a su licencia.
Crassula ofrece soporte tecnológico y documental. No prestamos asesoramiento legal ni regulatorio y no podemos garantizar el resultado de una solicitud.

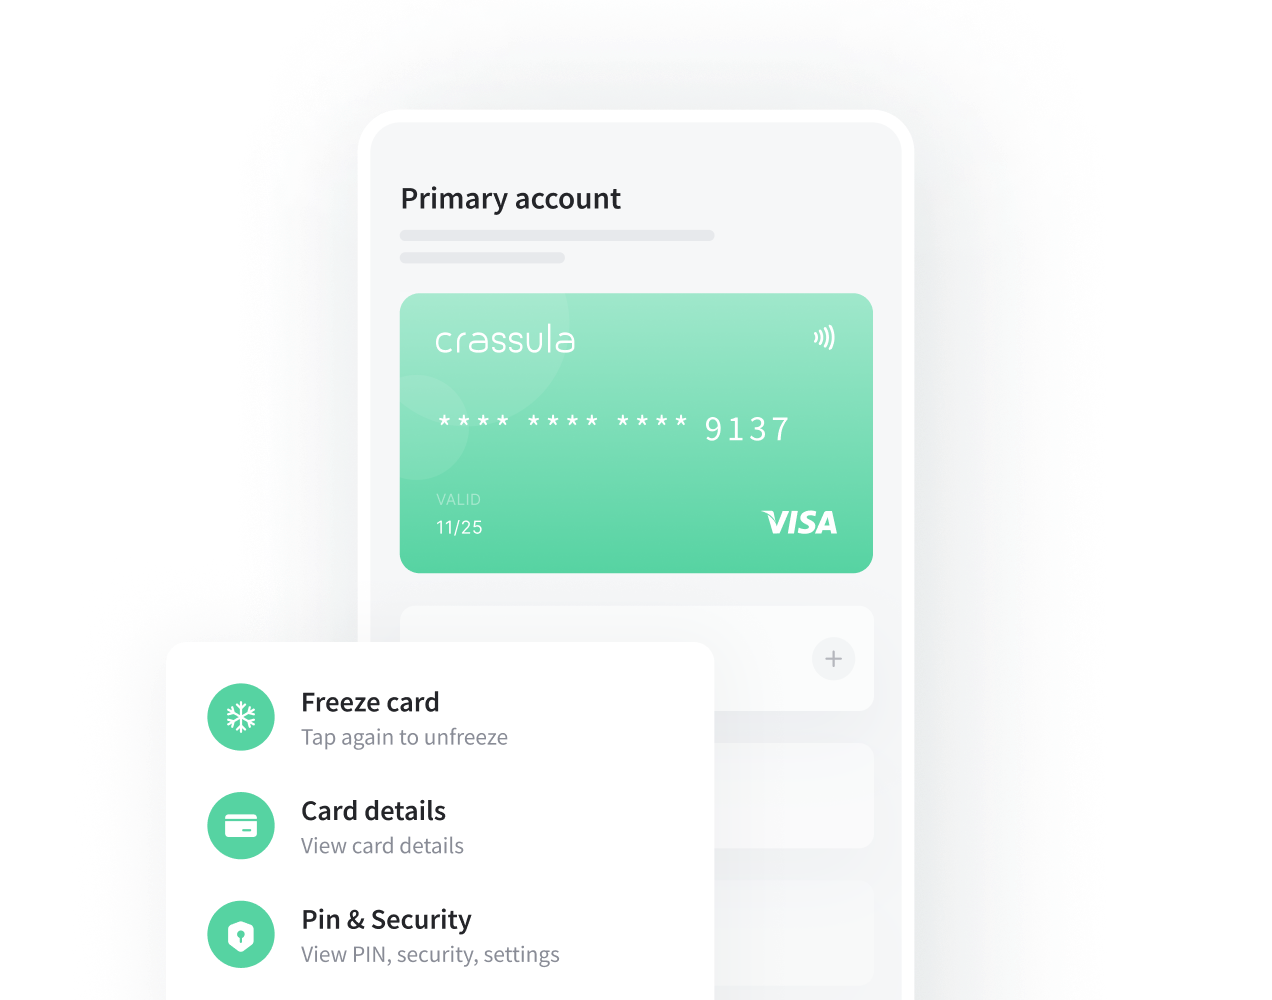
Pongamos una EMI lituana con unos pocos miles de clientes empresa que quiere darles tarjetas de gastos. La EMI firma un acuerdo de patrocinio de BIN y procesamiento con un emisor, y nosotros conectamos sus productos de tarjeta a la plataforma para que cada empresa pueda emitir tarjetas a su plantilla desde la app.
Los equipos financieros fijan límites por empleado, bloquean una tarjeta con un toque cuando alguien se va y aprueban las comprobaciones 3-D Secure en el móvil. Las tarjetas virtuales salen primero. Las físicas llegan cuando el esquema aprueba el diseño de la tarjeta, y cada tarjeta virtual existente se convierte en lugar de sustituirse.
Empiece por la guía de la licencia EMI en Lituania y después lea cómo funciona la licencia EMI en la UE.