Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas
Royaume-Uni · EME
Votre EME détient le programme de cartes et la relation avec le porteur. Un membre principal de Mastercard ou Visa émet et traite les cartes dans le cadre d'un contrat que vous signez avec lui, et la plateforme relie chaque carte à un solde de monnaie électronique protégé et met les contrôles entre les mains de vos clients.


Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas

Paysend & Crassula - une solution bancaire pour les entreprises internationales
Lire l'étude de cas

LuxPay est à la pointe des services financiers avancés, conçus pour répondre aux besoins des entreprises et des particuliers d'aujourd'hui.
Lire l'étude de cas

Wickie propose des solutions de paiement sécurisées et évolutives en fiat et en cryptomonnaies, avec des portefeuilles numériques et des services financiers fluides sur plusieurs plateformes.
Lire l'étude de cas
Les clients rechargent une carte depuis leur solde de monnaie électronique et y reversent l'argent non dépensé, avec une simulation qui affiche les frais et le résultat avant tout mouvement de fonds.
Une carte liée au compte de monnaie électronique du client pose une réservation à l'autorisation et comptabilise le montant définitif au règlement par le réseau.
Depuis que la FCA laisse les entreprises fixer leurs propres plafonds sans contact, les clients veulent avoir leur mot à dire. Si votre processeur le permet, chaque carte a ses propres réglages sans contact, en ligne et DAB, et ses plafonds de dépenses dans l'application.



Une société émet des cartes pour ses salariés depuis un seul compte professionnel, fixe un plafond par personne et remplace une carte perdue sans fermer le compte.
Affichage sécurisé des données de la carte, envoi du PIN, mots de passe à usage unique et réinitialisation du compteur d'essais du PIN, sans que les numéros de carte transitent par vos propres systèmes.
Chaque exigence, ce que la plateforme vous apporte et qui en est responsable après le lancement.
Des émetteurs déjà intégrés comme Decta, et la description technique que votre émetteur demande dans le cadre de ses diligences.
Vous signez directement avec l'émetteurUne cartographie des rôles entre votre EME, le processeur et Crassula, avec les sous-traitants et les lieux d'hébergement.
Vous, avec notre appuiSessions 3-D Secure via Decta, acceptées ou refusées par le porteur dans votre application, plus connexion à deux facteurs.
Partagé avec le processeurSoldes des cartes, réservations en cours et dépenses réglées pour chaque porteur, exportés chaque jour pour votre rapprochement.
Votre équipe finance, sur les données de la plateformeUne plateforme PCI DSS niveau 1 et un point d'accès aux données du porteur, pour que les numéros de carte restent hors de votre back-office.
PartagéHistorique des transactions par carte avec nom, pays et code de catégorie du commerçant, pour que le support vérifie vite une réclamation.
Votre équipe opérations, avec le processeurPlafonds par carte et par client et blocages instantanés. Le filtrage des sanctions passe par un prestataire connecté.
Votre MLROUne description du circuit des autorisations de carte entre le processeur et la plateforme, pour vos seuils de tolérance et vos tests de scénarios.
Vous, avec notre appui
Les rails accessibles à vos clients
Membre principal Mastercard qui émet des cartes pour un EME basé au Royaume-Uni dans le cadre de son programme de BIN sponsorship, avec personnalisation, traitement, règlement et litiges. Déjà intégré à Crassula, 3-D Secure compris. Vous signez directement avec Decta.

Banque de compensation britannique qui propose aux EME des comptes de cantonnement, où peuvent se trouver les fonds adossés aux soldes des cartes, et Faster Payments pour les rechargements de cartes.
Les règles qui changent ce que vous devez construire, dans l'ordre où elles s'appliquent.
La FCA a supprimé le plafond sans contact de GBP 100. Les émetteurs dotés de contrôles antifraude solides fixent leurs propres plafonds et doivent expliquer tout changement aux porteurs.
Entrée en vigueur de CASS 15. Les fonds adossés aux soldes des cartes font partie du rapprochement quotidien et de la déclaration mensuelle de cantonnement.
Déclaration de cantonnement à remettre dans les 15 jours ouvrés suivant la fin du mois, fonds adossés à vos cartes compris.
Si les cartes font partie de votre business plan, la FCA voudra savoir qui les émet, qui les traite et comment les fonds qui les adossent sont protégés. Nous montrons les flux de cartes sur une plateforme opérationnelle et rédigeons cette partie du dossier technique avec vous.
Un environnement configuré à présenter au régulateur, pas des slides.
Les sections systèmes informatiques, externalisation du traitement des cartes, périmètre PCI DSS, sécurité et continuité d'activité de votre dossier FCA.
Émission et traitement des cartes via Decta, cantonnement via ClearBank, et des prestataires KYC de notre réseau.
Crassula apporte un appui technologique et documentaire. Nous ne fournissons pas de conseil juridique ou réglementaire et ne pouvons garantir l'issue d'une demande.

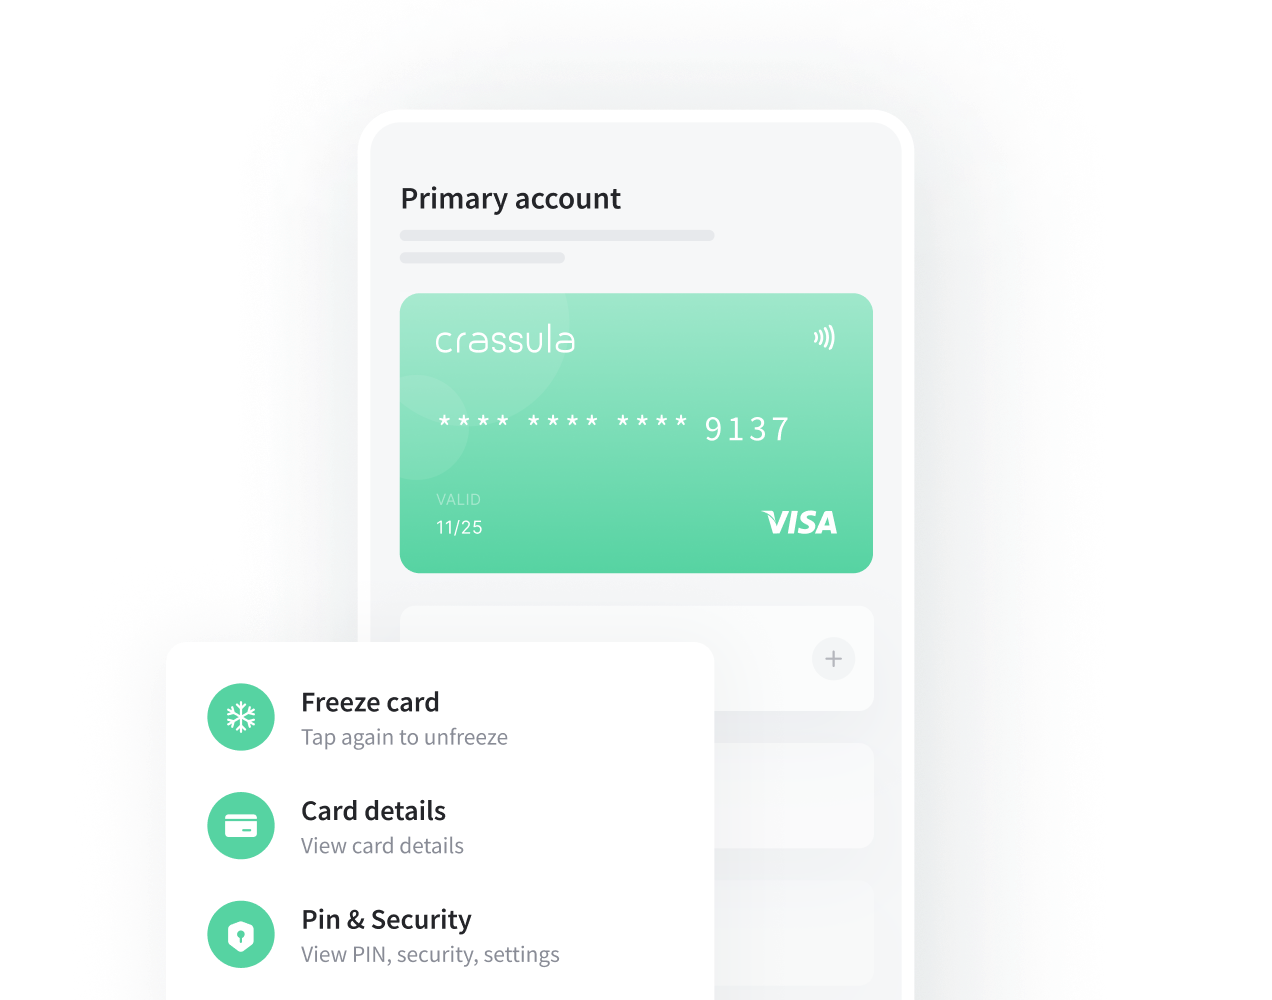
Prenons un EME à Bristol dont l'application paie les travailleurs de plateforme le jour même où ils terminent une mission. Ses clients demandent une carte pour dépenser cet argent tout de suite. L'EME signe un contrat d'émission et de traitement avec un membre du réseau, et nous connectons le produit de cartes à la plateforme.
Les travailleurs reçoivent une carte virtuelle dès leur vérification et peuvent commander une carte physique plus tard, en gardant la même carte. Après le changement de mars 2026, l'EME a conservé un plafond sans contact de GBP 100 par défaut et laisse chaque travailleur désactiver le sans contact ou les paiements en ligne dans l'application. Les réservations et les dépenses réglées entrent dans le rapprochement quotidien du cantonnement dès le premier jour.
Pour l'agrément lui-même, consultez notre guide de l'agrément EME au Royaume-Uni. Vous découvrez les programmes de cartes ? Commencez par ce qu'est l'émission de cartes.