Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas
Royaume-Uni et UE · EME
Un agrément d'EME prend des mois, souvent plus d'un an. Beaucoup de fondateurs n'attendent pas : ils se lancent avec un partenaire déjà agréé, apprennent au contact de vrais clients et déposent leur propre dossier en parallèle. Le plus difficile arrive à la fin, quand les clients passent de l'agrément du partenaire au vôtre. Cette page explique comment préparer ce transfert dès le premier jour.


Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas

Paysend & Crassula - une solution bancaire pour les entreprises internationales
Lire l'étude de cas

LuxPay est à la pointe des services financiers avancés, conçus pour répondre aux besoins des entreprises et des particuliers d'aujourd'hui.
Lire l'étude de cas

Wickie propose des solutions de paiement sécurisées et évolutives en fiat et en cryptomonnaies, avec des portefeuilles numériques et des services financiers fluides sur plusieurs plateformes.
Lire l'étude de cas
Les clients ouvrent leur compte dans votre application, mais la monnaie électronique est émise par l'EME partenaire. Vous agissez comme son agent enregistré ou son distributeur, ou comme gestionnaire de programme dans le cadre de son contrat BaaS.
Pendant que le produit tourne, vous préparez le dossier pour la FCA ou le régulateur européen. Votre plateforme en production, vos volumes réels et vos vraies données de réclamations rendent le business plan bien plus crédible que de simples projections.
Une fois agréé, vous raccordez votre propre compte de cantonnement et vos réseaux de paiement à la plateforme. Les nouveaux clients ouvrent alors leur compte sous votre agrément dès le premier jour.



Les clients existants sont transférés par vagues : consentement recueilli dans l'application, KYC actualisé lorsque votre MLRO l'exige, soldes remboursés par le partenaire puis crédités sur des comptes ouverts sous votre agrément.
Des comptes en plusieurs devises, avec un change aux taux fixés dans vos grilles tarifaires, disponibles dans les deux phases puisque le ledger et la tarification restent sur la même plateforme.
Onboarding des entreprises avec son propre questionnaire, plusieurs utilisateurs par compte et paiements groupés. Les clients professionnels doivent donner le même consentement à la migration que les particuliers, signé par une personne habilitée.
Chaque exigence, ce que la plateforme vous apporte et qui en est responsable après le lancement.
Conditions, notifications et textes de l'application paramétrables par phase, pour que les clients voient le nom du partenaire avant la bascule et le vôtre ensuite.
Vous et vos avocatsNotifications dans l'application et une étape du questionnaire d'onboarding qui enregistre la réponse de chaque client, horodatée, dans sa fiche client.
Vous, avec l'accord du partenaireDonnées et documents d'identité existants dans la fiche client, plus de nouvelles vérifications via votre prestataire connecté lorsque votre MLRO le souhaite.
Votre MLROSoldes par client dans le ledger, exportés à la date de bascule pour que les deux établissements rapprochent ce qui sort d'un compte de cantonnement et arrive sur l'autre.
Votre équipe finance et le partenaireNouveaux comptes et IBAN virtuels ouverts via votre propre prestataire de comptes, avec les anciennes et nouvelles coordonnées affichées côte à côte dans l'application pendant la transition.
Vous et votre partenaire bancaireÉmission de cartes via l'API avec l'émetteur avec lequel vous contractez directement : de nouvelles cartes peuvent être commandées pour les clients transférés et les anciennes bloquées à la date de votre choix.
Vous et votre émetteur de cartesLes fiches clients et l'historique des transactions restent sur la plateforme que vous utilisez dans les deux phases. Qui contrôle quelles données, et sur quelle base juridique elles sont transférées, est fixé dans votre contrat avec le partenaire.
Votre DPO et le partenaireÉléments techniques pour votre plan de migration : dates, nombre de clients, changements de comptes et de cartes, étapes de repli.
Vous et le partenaire, chacun auprès de son régulateur
Les rails accessibles à vos clients

Pour la voie britannique : une banque de compensation qui propose aux EME nouvellement agréés des comptes de cantonnement, des comptes virtuels et un accès direct à Faster Payments, Bacs et CHAPS.
Pour la voie britannique : un EME agréé par la FCA (FRN 900684) qui fournit aux entreprises régulées des comptes en GBP et EUR et des IBAN virtuels nominatifs.
Les règles qui changent ce que vous devez construire, dans l'ordre où elles s'appliquent.
DORA s'applique aux EME de l'UE. Votre dossier doit présenter un cadre de gestion du risque lié aux TIC et lister vos prestataires technologiques, plateforme comprise.
Entrée en vigueur de CASS 15 au Royaume-Uni. Si vous migrez vers un agrément FCA, le rapprochement quotidien du cantonnement commence le jour où le premier solde client est transféré.
Les EME de la zone euro doivent pouvoir envoyer et recevoir des paiements SEPA Instant. Planifiez vos réseaux de paiement européens en tenant compte de cette date.
Entrée en application du règlement européen de lutte contre le blanchiment. Une migration qui se termine après cette date doit actualiser le KYC selon les nouvelles règles.
Face à une entreprise qui opère déjà sous un partenaire, le régulateur posera deux questions : qu'est-ce qui fait tourner l'activité aujourd'hui, et comment les clients seront-ils transférés ? Nous vous aidons à répondre au volet technique des deux.
Un environnement configuré à présenter au régulateur, pas des slides. C'est souvent le produit même que vos clients utilisent déjà.
Systèmes informatiques, externalisation, sécurité, continuité d'activité et, pour les régulateurs européens, les sections sur le risque lié aux TIC et DORA, plus les étapes techniques de votre plan de migration.
Pour le Royaume-Uni, cantonnement et réseaux de paiement via des partenaires comme ClearBank et Clear Junction. Pour l'UE, des prestataires bancaires, de cantonnement et de KYC de notre réseau, choisis selon votre agrément.
Crassula apporte un appui technologique et documentaire. Nous ne fournissons pas de conseil juridique ou réglementaire et ne pouvons garantir l'issue d'une demande.

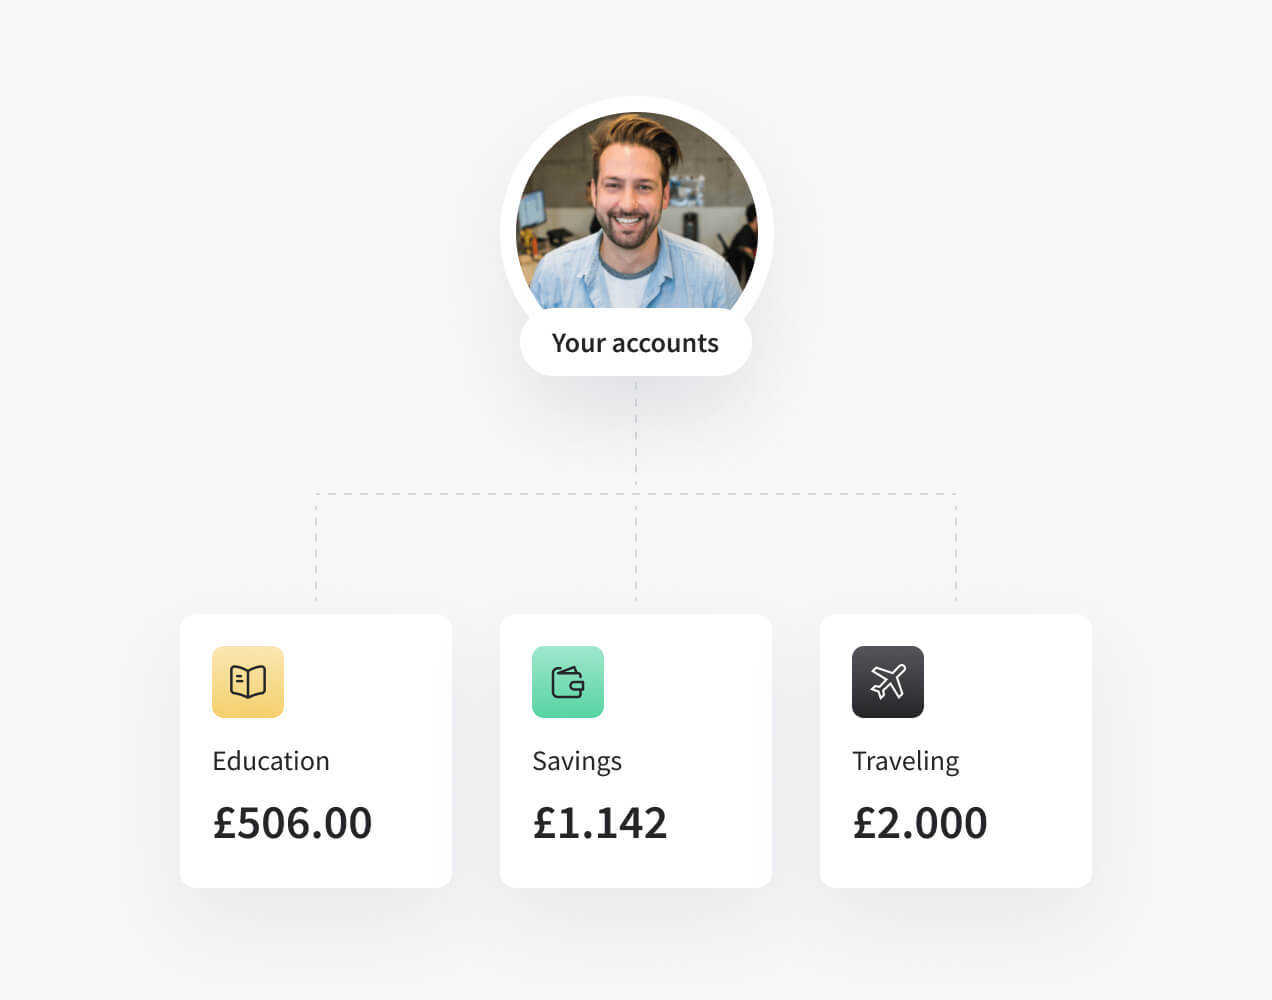
Une équipe berlinoise lance un compte de dépenses pour le personnel infirmier, comme agent d'un EME déjà agréé. En un an, elle compte 40 000 clients et dépose sa propre demande d'agrément d'EME, en citant Crassula comme prestataire technologique et en joignant un plan de migration au dossier.
Une fois agréée, elle ouvre son propre compte de cantonnement et le raccorde à la plateforme. Les nouvelles inscriptions passent directement sous le nouvel agrément. Les clients existants reçoivent une notification dans l'application, acceptent les nouvelles conditions avec leur code d'accès et sont transférés par lots chaque semaine. À chaque date de bascule, le partenaire rembourse les soldes, les fonds arrivent sur le nouveau compte de cantonnement et de nouvelles cartes sont commandées. Les clients qui ne répondent pas restent chez le partenaire jusqu'à la clôture de leur compte, selon les conditions de préavis du partenaire.
Pour l'agrément lui-même, lisez notre guide de l'EME ou, pour le Royaume-Uni, le guide de l'EME au Royaume-Uni et le guide de l'enregistrement d'agent au Royaume-Uni.