Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas
Pays-Bas · Établissement de paiement
L'exemption néerlandaise pour les petits établissements de paiement ne couvre pas la transmission de fonds : une activité de transfert d'argent aux Pays-Bas a donc besoin d'un agrément DNB complet dès le départ. Bâtissez-la sur une plateforme qui enregistre chaque transfert, de l'encaissement au versement.


Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas

Paysend & Crassula - une solution bancaire pour les entreprises internationales
Lire l'étude de cas

LuxPay est à la pointe des services financiers avancés, conçus pour répondre aux besoins des entreprises et des particuliers d'aujourd'hui.
Lire l'étude de cas

Wickie propose des solutions de paiement sécurisées et évolutives en fiat et en cryptomonnaies, avec des portefeuilles numériques et des services financiers fluides sur plusieurs plateformes.
Lire l'étude de cas
Le client paie en SEPA Instant et envoie de l'argent à ses proches à l'étranger, avec le taux et le montant reçu figés au moment où il confirme.
Vendeurs et freelances payés en masse depuis un fichier ou via l'API, chaque lot n'étant libéré qu'après l'accord d'un second valideur.



Écarts de change et frais par paire de devises, par corridor et par groupe de clients, tenus dans des grilles tarifaires.
Bénéficiaires enregistrés, recherche de BIC et modèles de transfert pour ceux qui paient les mêmes personnes tous les mois.
Chaque exigence, ce que la plateforme vous apporte et qui en est responsable après le lancement.
Une description de chaque service que la plateforme exécute, pour que les services de votre dossier correspondent à votre capital.
Vous, avec vos avocatsUn historique des fonds en transit au niveau de chaque transfert, exporté pour le rapprochement avec le compte de cantonnement.
Votre équipe financeDes rôles de validation dans le back-office pour ces deux dirigeants, avec un journal de chaque décision.
VousIdentité et adresse de l'expéditeur recueillies à l'onboarding et transmises avec chaque paiement.
PartagéPlafonds par corridor et par type de client, et exports pour votre filtrage des sanctions et votre surveillance des transactions.
Votre responsable conformitéDescription du service, sous-traitants, droits d'audit et accompagnement à la sortie pour votre registre d'informations.
Vous, avec notre appui
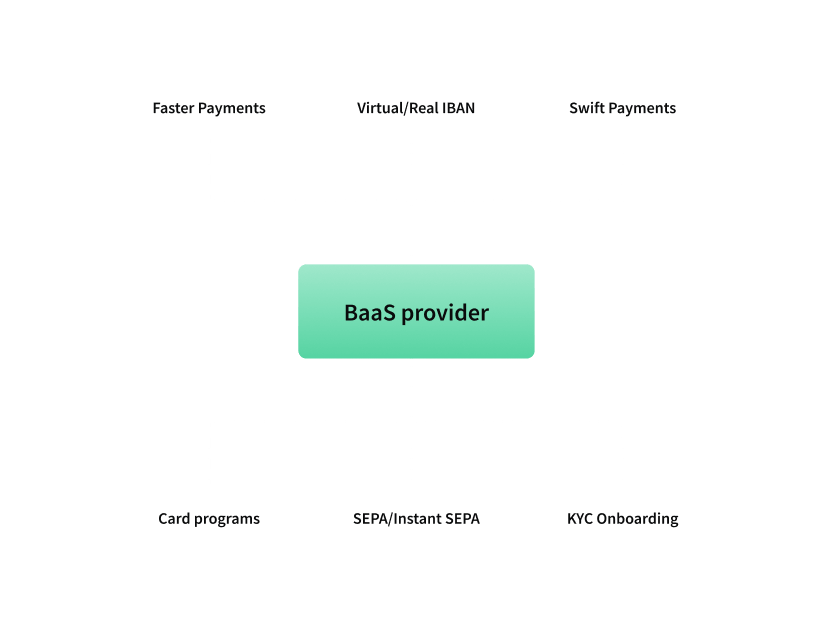
Les rails accessibles à vos clients
Les règles qui changent ce que vous devez construire, dans l'ordre où elles s'appliquent.
DORA s'applique aux établissements de paiement néerlandais, registre d'informations sur les prestataires TIC compris.
Les établissements de paiement néerlandais qui émettent des virements en euros doivent d'abord permettre au payeur de vérifier le nom du bénéficiaire.
Les EP néerlandais doivent être joignables pour les paiements instantanés en euros et capables d'en émettre.
Le règlement européen LCB-FT (AMLR) s'applique en plus de la Wwft, et en partie à sa place.
La DSP3 devrait s'appliquer. Les EP agréés devront démontrer à DNB qu'ils respectent les règles mises à jour.
DNB veut des preuves de cantonnement dès le dépôt du dossier : soit la preuve que le dispositif existe, soit une lettre d'engagement d'une banque. Nous vous aidons à montrer comment la plateforme de transfert alimente ce dispositif et rédigeons les sections informatiques du dossier.
Un environnement configuré à présenter au régulateur, pas des slides.
Les sections flux de paiement, sécurité informatique, risque TIC au titre de DORA, externalisation et continuité de votre dossier auprès de DNB.
Partenaires bancaires, de cantonnement et de KYC issus de notre réseau, choisis selon votre agrément.
Crassula apporte un appui technologique et documentaire. Nous ne fournissons pas de conseil juridique ou réglementaire et ne pouvons garantir l'issue d'une demande.


Supposons une équipe qui veut servir les communautés surinamaise, marocaine et turque des Pays-Bas, dont beaucoup de membres envoient chaque mois de l'argent à leurs proches. Elle demande à DNB un agrément pour la transmission de fonds et les comptes de paiement, crée une stichting derdengelden et présente le parcours de transfert de la plateforme lors de la réunion préalable au dépôt.
Les paiements vers des proches qui ont un compte en euros ailleurs en Europe partent en instantané via SEPA. Les transferts vers le Suriname, le Maroc et la Turquie passent par SWIFT via un prestataire connecté. Deux dirigeants basés à Rotterdam valident les transferts de montant élevé et examinent le rapprochement quotidien.
Pour aller plus loin : notre guide de l'agrément DNB aux Pays-Bas et notre explication des agréments d'établissement de paiement.