Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas
Canada · FSP
Un portefeuille qui conserve l'argent de ses utilisateurs tient des comptes et détient des fonds, soit deux des cinq fonctions de paiement prévues par la Loi sur les activités associées aux paiements de détail. Il relève donc de la surveillance de la Banque du Canada et, dès que les utilisateurs peuvent s'envoyer de l'argent, en général aussi de CANAFE comme entreprise de services monétaires.


Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas

Paysend & Crassula - une solution bancaire pour les entreprises internationales
Lire l'étude de cas

LuxPay est à la pointe des services financiers avancés, conçus pour répondre aux besoins des entreprises et des particuliers d'aujourd'hui.
Lire l'étude de cas

Wickie propose des solutions de paiement sécurisées et évolutives en fiat et en cryptomonnaies, avec des portefeuilles numériques et des services financiers fluides sur plusieurs plateformes.
Lire l'étude de cas
Un portefeuille en CAD pour chaque utilisateur, avec des soldes en USD ou en d'autres devises à côté, et les montants disponibles et réservés tenus séparément dans le registre.
Les utilisateurs se retrouvent par numéro de téléphone ou courriel et se paient instantanément dans le portefeuille, avec un second facteur pour chaque paiement.
Plusieurs niveaux de vérification, chacun avec ses propres plafonds, pour que votre agent de conformité décide de ce qu'un utilisateur peut faire avant et après la vérification d'identité par un fournisseur connecté.



Les fonds des utilisateurs restent dans votre compte en fiducie ou de protection des fonds à une banque, et le registre les répartit en portefeuilles nominatifs. La connexion en CAD avec cette banque est définie dans le cadre de votre projet.
Des notifications poussées pour chaque rechargement, paiement et retrait, et une confirmation à deux facteurs pour les actions qui font bouger de l'argent.
Chaque exigence, ce que la plateforme vous apporte et qui en est responsable après le lancement.
Une description de chaque flux, du rechargement et de la détention aux paiements entre utilisateurs et au retrait, et de l'endroit où chacun s'exécute.
Vous, avec vos juristesLe registre produit cette liste pour chaque titulaire de portefeuille, chaque jour, sous forme d'exportation.
Votre équipe finances, à partir des données de la plateformeUn seul compte omnibus réparti en soldes nominatifs par utilisateur dans le registre. Le compte et l'assurance éventuelle sont à votre charge.
VousSoldes et coordonnées par utilisateur, sur lesquels un administrateur de faillite peut s'appuyer.
Vous, à partir des données de la plateformeUne description de la plateforme, de son hébergement, de ses sauvegardes et de notre processus d'incident, pour la section sur les tiers de votre cadre.
Votre cadre dirigeant, avec notre appuiLes délais de détection et de résolution prévus par notre processus d'incident en tant que fournisseur technologique.
PartagéLes totaux quotidiens des fonds des utilisateurs, avec le pays de chaque utilisateur au dossier, prêts pour le calcul des moyennes mensuelles.
Vous, à partir des données de la plateformeUne description des flux de la nouvelle fonctionnalité, comme l'ajout de cartes ou d'une devise, pour votre avis.
VousNiveaux de vérification, vérification d'identité par des fournisseurs connectés et historique complet des paiements par utilisateur.
Votre agent de conformité
Les rails accessibles à vos clients
Les règles qui changent ce que vous devez construire, dans l'ordre où elles s'appliquent.
Période de demande pour les FSP déjà en activité. Un nouveau fournisseur de portefeuille présente maintenant sa demande par PSP Connect et attend une décision.
Entrée en vigueur des obligations de la LAAPD. Les FSP enregistrés doivent avoir des cadres de gestion des risques et de protection des fonds opérationnels.
La Banque du Canada a commencé à publier les avis de violation visant des FSP. L'application de la loi est désormais publique.
Date limite du rapport annuel pour 2026, avec la moyenne des fonds des utilisateurs en fin de journée pour chaque mois de l'année.
La Banque veut comprendre où se trouve l'argent des utilisateurs et ce qui se passe en cas de panne. Nous vous fournissons un portefeuille en fonction et la description technique qui l'accompagne. Vos juristes s'occupent de la demande d'enregistrement sous la LAAPD et de l'inscription auprès de CANAFE.
Un environnement configuré à présenter à l'autorité, pas des diapositives.
Le flux derrière chaque fonction de paiement, les relevés de protection des fonds, l'hébergement, les tiers et la gestion des incidents, rédigés pour votre demande LAAPD et vos cadres.
Des fournisseurs bancaires, de protection des fonds et de vérification d'identité de notre réseau, choisis selon votre enregistrement.
Crassula apporte un appui technologique et documentaire. Nous ne fournissons pas de conseil juridique ou réglementaire et ne pouvons garantir l'issue d'une demande.

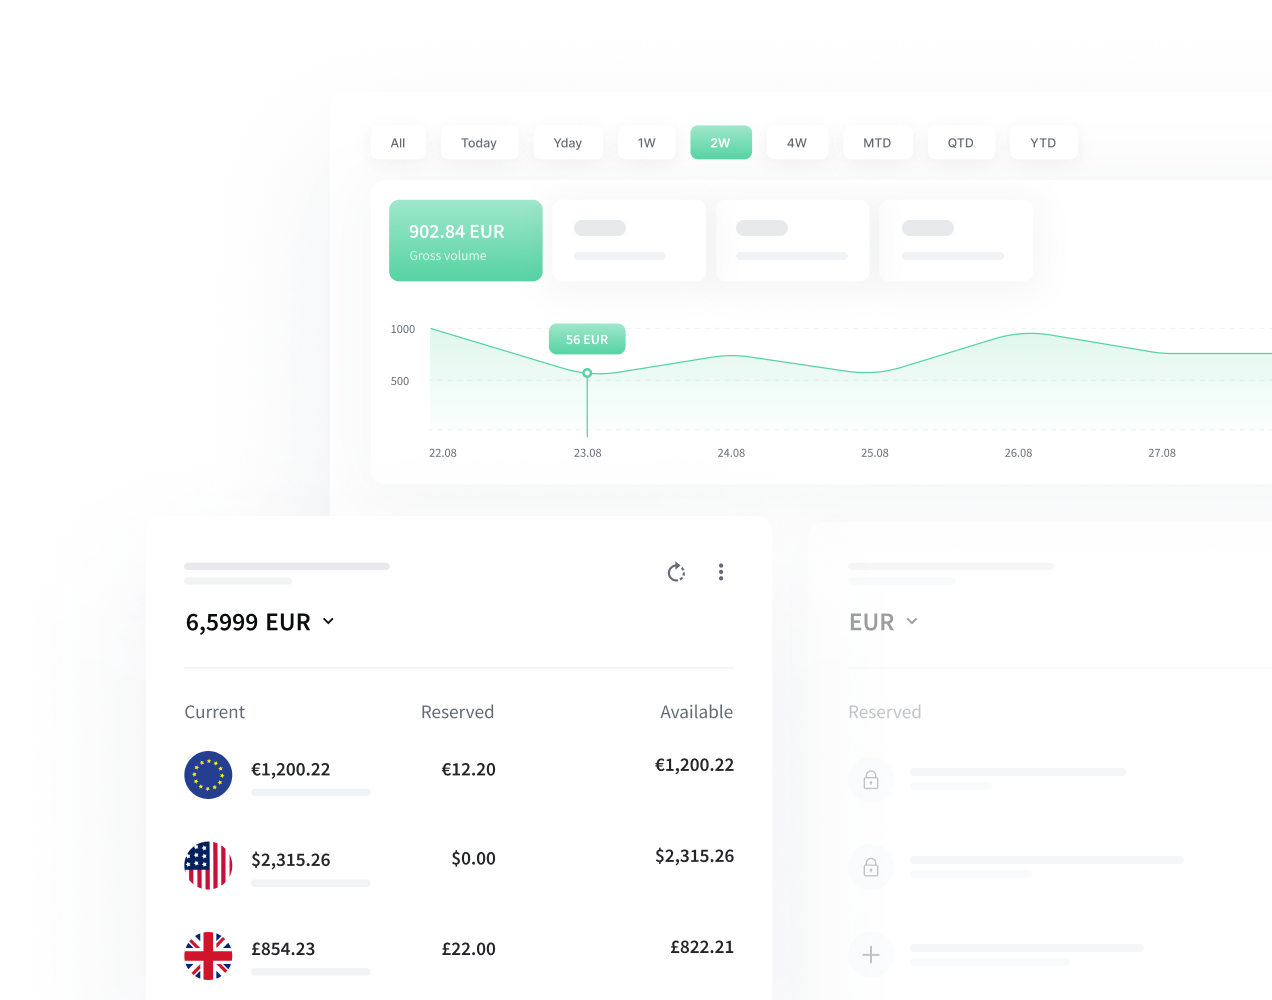
Prenons une équipe de Vancouver qui construit un portefeuille pour les étudiants étrangers. Les parents envoient de l'argent de l'étranger, et les étudiants se paient entre eux le loyer et l'épicerie. Les juristes confirment que le portefeuille tient des comptes et détient des fonds : l'équipe s'inscrit donc auprès de CANAFE comme ESM et présente sa demande à la Banque du Canada.
Pendant l'examen de la demande, nous configurons le portefeuille à ses couleurs et l'équipe ouvre un compte en fiducie dans une banque canadienne. Une fois l'enregistrement obtenu, les étudiants s'inscrivent à un niveau de vérification de base et passent à des plafonds plus élevés après la vérification de leur pièce d'identité. Chaque soir, la plateforme liste les fonds de chaque étudiant avec son nom et ses coordonnées, et l'équipe finances compare le total avec le compte en fiducie. Les totaux quotidiens alimentent ensuite les moyennes mensuelles du rapport annuel.
Pour les règles, lisez notre guide de l'enregistrement LAAPD et notre guide de l'inscription des ESM au Canada.