Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen
Kanada · PSP
Eine Wallet, die Geld für ihre Nutzer verwahrt, führt Konten und hält Gelder. Das sind zwei der fünf Zahlungsfunktionen im Retail Payment Activities Act. Damit unterliegt sie der Aufsicht der Bank of Canada, und sobald Nutzer einander Geld senden können, in der Regel auch der von FINTRAC als Money Services Business.


Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen

Paysend & Crassula - die Banking-Lösung für international tätige Unternehmen
Fallstudie lesen

LuxPay zählt zu den Vorreitern moderner Finanzdienstleistungen, die auf die Anforderungen heutiger Unternehmen und Verbraucher zugeschnitten sind.
Fallstudie lesen

Wickie bietet sichere und skalierbare Fiat- und Krypto-Zahlungslösungen, stellt Nutzern digitale Wallets bereit und ermöglicht reibungslose Finanzdienste über mehrere Plattformen hinweg.
Fallstudie lesen
Eine CAD-Wallet für jeden Nutzer, daneben Guthaben in USD oder anderen Währungen, mit verfügbaren und reservierten Beträgen getrennt im Ledger.
Nutzer finden sich über Telefonnummer oder E-Mail und zahlen sofort innerhalb der Wallet, mit einem zweiten Faktor bei jeder Zahlung.
Mehrere Prüfstufen mit jeweils eigenen Limits. So entscheidet Ihr Compliance Officer, was ein Nutzer vor und nach der Identitätsprüfung über einen angebundenen Anbieter tun darf.



Die Nutzergelder liegen auf Ihrem Treuhand- oder Safeguarding-Konto bei einer Bank, und das Ledger teilt sie in namentliche Wallets auf. Die CAD-Anbindung an diese Bank klären wir in Ihrem Projekt.
Push-Benachrichtigungen bei jeder Aufladung, Zahlung und Auszahlung sowie Bestätigung mit zwei Faktoren für alle Aktionen, die Geld bewegen.
Jede Anforderung, was die Plattform dafür liefert und wer nach dem Start dafür verantwortlich ist.
Eine Beschreibung jedes Ablaufs, von Aufladung und Verwahrung über Zahlungen zwischen Nutzern bis zur Auszahlung, und wo jeder davon läuft.
Sie, mit Ihren AnwältenDas Ledger erstellt diese Liste täglich für jeden Wallet-Inhaber als Export.
Ihr Finanzteam, auf Basis der PlattformdatenEin Sammelkonto, das im Ledger in namentliche Nutzersalden aufgeteilt wird. Konto und gegebenenfalls Versicherung organisieren Sie.
SieSalden und Kontaktdaten je Nutzer, mit denen ein Insolvenzverwalter arbeiten kann.
Sie, mit PlattformdatenEine Beschreibung der Plattform, des Hostings, der Backups und unseres Incident-Prozesses für den Abschnitt zu Drittparteien in Ihrem Rahmenwerk.
Ihr Senior Officer, mit unserer ZuarbeitErkennungs- und Behebungszeiten aus unserem Incident-Prozess als Ihr Technologieanbieter.
GemeinsamTagessummen der Nutzergelder, mit dem Land jedes Nutzers im Datensatz, bereit für die Monatsdurchschnitte.
Sie, mit PlattformdatenEine Beschreibung der Abläufe der neuen Funktion, etwa zusätzlicher Karten oder einer Währung, für Ihre Anzeige.
SiePrüfstufen, Identitätsprüfung über angebundene Anbieter und vollständige Zahlungshistorie je Nutzer.
Ihr Compliance Officer
Zahlungswege für Ihre Kunden
Regeln, die ändern, was Sie bauen müssen, in der Reihenfolge, in der sie gelten.
Antragsfenster für PSPs, die bereits tätig waren. Ein neuer Wallet-Anbieter beantragt die Registrierung heute über PSP Connect und wartet auf die Entscheidung.
Die Pflichten nach dem RPAA gelten. Registrierte PSPs brauchen funktionierende Rahmenwerke für Risikomanagement und Mittelsicherung.
Die Bank of Canada veröffentlicht seitdem Verstöße von PSPs. Durchsetzungsmaßnahmen sind damit öffentlich.
Jahresbericht für 2026 fällig, mit den durchschnittlichen Nutzergeldern am Tagesende für jeden Monat des Jahres.
Die Bank of Canada will verstehen, wo das Geld der Nutzer liegt und was passiert, wenn etwas ausfällt. Wir stellen Ihnen eine laufende Wallet und die technische Beschreibung dazu bereit. Den RPAA-Antrag und die FINTRAC-Registrierung übernehmen Ihre Anwälte.
Eine konfigurierte Umgebung für die Aufsicht statt Folien.
Der Ablauf hinter jeder Zahlungsfunktion, Sicherungsaufzeichnungen, Hosting, Drittparteien und Umgang mit Vorfällen, aufbereitet für Ihren RPAA-Antrag und Ihre Rahmenwerke.
Banking-, Safeguarding- und KYC-Anbieter aus unserem Netzwerk, passend zu Ihrer Registrierung.
Crassula unterstützt mit Technologie und Dokumentation. Wir leisten keine Rechts- oder Regulierungsberatung und können den Ausgang eines Antrags nicht garantieren.

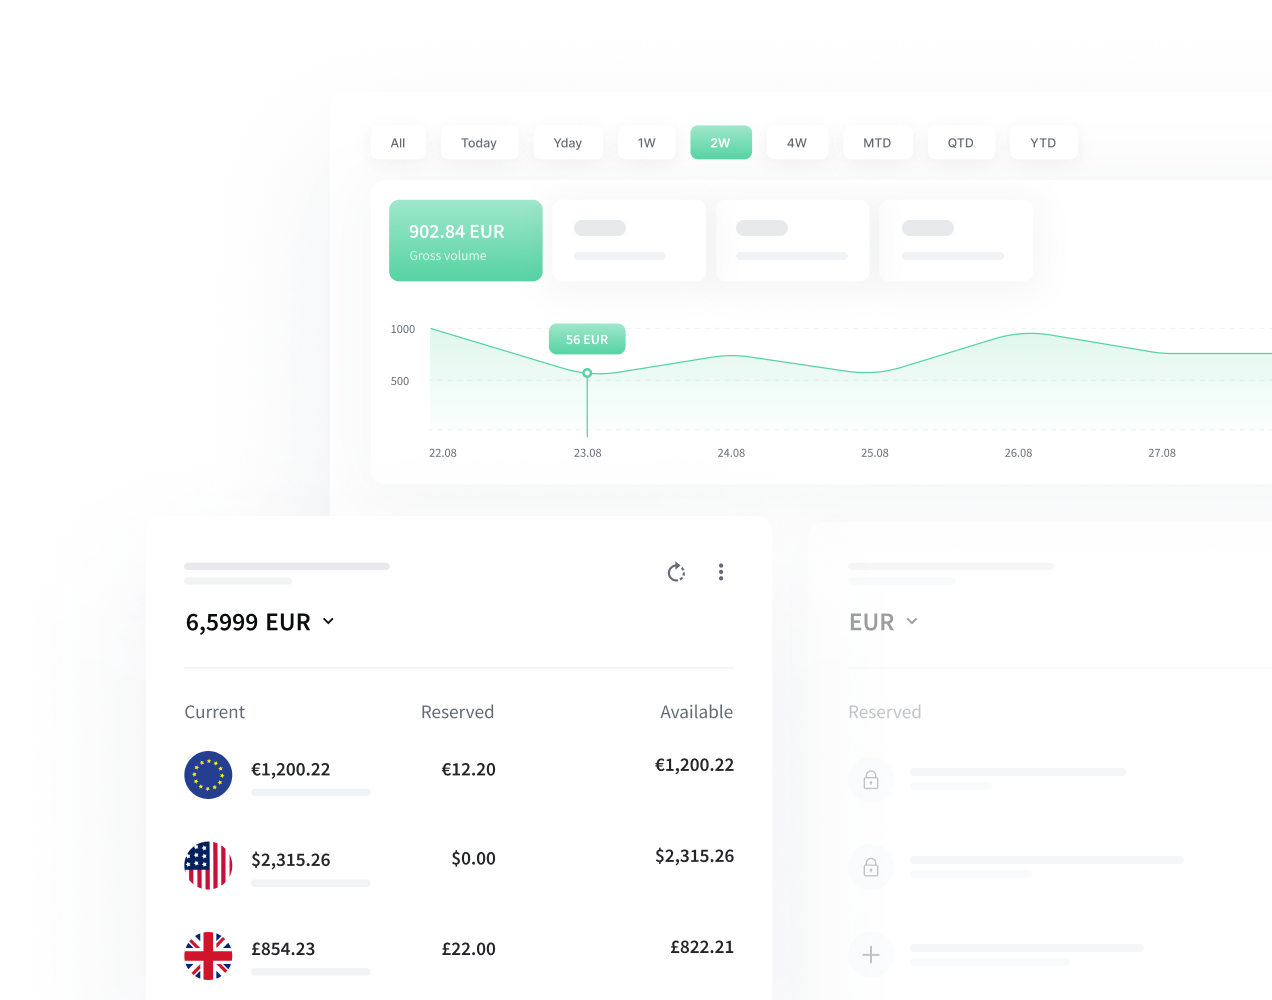
Nehmen wir ein Team in Vancouver, das eine Wallet für internationale Studierende baut. Eltern schicken Geld aus dem Ausland, und die Studierenden bezahlen einander für Miete und Lebensmittel. Die Anwälte bestätigen, dass die Wallet Konten führt und Gelder hält. Das Team registriert sich deshalb bei FINTRAC als MSB und stellt den Antrag bei der Bank of Canada.
Während der Antrag geprüft wird, richten wir die Wallet unter der Marke des Teams ein, und das Team eröffnet ein Treuhandkonto bei einer kanadischen Bank. Nach der Registrierung starten Studierende auf einer einfachen Prüfstufe und erhalten höhere Limits nach ihrer Identitätsprüfung. Jeden Abend listet die Plattform die Gelder jedes Studierenden mit Name und Kontaktdaten auf, und das Finanzteam gleicht die Summe mit dem Treuhandkonto ab. Die Tagessummen fließen später in die Monatsdurchschnitte des Jahresberichts.
Die Regeln erklären unser Leitfaden zur RPAA-Registrierung und der Leitfaden zur MSB-Registrierung in Kanada.