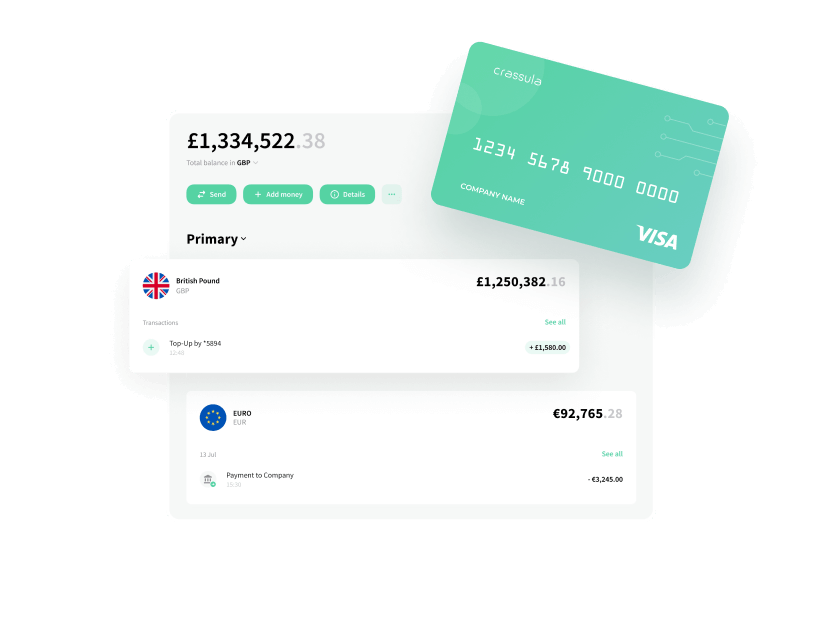
Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas
Espagne · EP (entidad de pago)
Chaque jour, des transferts partent d'Espagne vers l'Amérique latine, le Maghreb et le reste de l'Europe. Pilotez corridors, taux de change et versements sur une plateforme qui sait à tout moment quels fonds de clients sont encore chez vous et lesquels sont arrivés au bénéficiaire.


Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas

Paysend & Crassula - une solution bancaire pour les entreprises internationales
Lire l'étude de cas

LuxPay est à la pointe des services financiers avancés, conçus pour répondre aux besoins des entreprises et des particuliers d'aujourd'hui.
Lire l'étude de cas

Wickie propose des solutions de paiement sécurisées et évolutives en fiat et en cryptomonnaies, avec des portefeuilles numériques et des services financiers fluides sur plusieurs plateformes.
Lire l'étude de cas
Le client choisit le pays et le bénéficiaire, voit les frais, le taux et ce que recevra sa famille, puis confirme. Les envois réguliers partent de modèles enregistrés.
Salaires de saisonniers, reversements aux vendeurs d'une place de marché ou paiements fournisseurs, par fichier ou API, avec validation préalable et comptabilisation ligne par ligne.
Des comptes avec IBAN pour ceux qui envoient chaque mois. Le solde sert uniquement à exécuter des opérations de paiement et n'est pas de la monnaie électronique.



Marges et frais par corridor et type de client dans des grilles que votre équipe modifie sans code.
Plafonds par corridor, pays et client. Ce qui les dépasse reste bloqué dans le back-office jusqu'à l'examen par votre équipe.
Chaque exigence, ce que la plateforme vous apporte et qui en est responsable après le lancement.
Fonds en transit par ordre et par client, horodatés à la réception, pour montrer que ce qui reste chez vous à la fin du jour ouvrable suivant se trouve sur le compte séparé.
Votre équipe finance, sur les données de la plateformeNom, pièce d'identité, compte et adresse issus de l'inscription et joints à chaque transfert, avec contrôle des données entrantes.
PartagéPlafonds par pays de destination et type de client, questionnaires et exports pour votre outil de surveillance et de filtrage des sanctions.
Votre organe de contrôle interneUtilisateurs de back-office par agent, avec droits limités et traçabilité de chaque ordre saisi.
VousDescription du service, sous-traitants, droits d'audit et d'accès et plan de sortie pour votre politique d'externalisation et le registre d'informations.
Vous, avec notre appuiReprise, sauvegardes et procédure d'incident pour retrouver un transfert bloqué et l'exécuter ou le rembourser.
PartagéFlux SEPA Instant et données de nom et d'IBAN utilisées par le contrôle.
Vous, avec votre prestataire de paiement
Les rails accessibles à vos clients
Les règles qui changent ce que vous devez construire, dans l'ordre où elles s'appliquent.
Le règlement refondu sur les transferts de fonds s'applique : chaque transfert porte les données complètes du donneur d'ordre et du bénéficiaire.
Les EP de la zone euro proposent au payeur, pour chaque virement, le contrôle du nom du bénéficiaire au regard de l'IBAN.
Si vous proposez des virements en euros, votre EP doit les émettre et les recevoir en instantané.
L'AMLR s'applique, avec de nouvelles règles de vigilance qui visent aussi les opérations occasionnelles.
DSP3 et le règlement sur les services de paiement, déjà conclus, attendent leur publication au Journal officiel. Ils s'appliqueront environ 21 mois après l'entrée en vigueur, et les EP existants devront démontrer leur conformité au Banco de España.
Le Banco de España dispose de trois mois pour statuer, et sans décision notifiée la demande est réputée rejetée. Pour un service de transfert, la question centrale est la maîtrise et la protection de chaque envoi. Une plateforme qui tourne et un dossier technique clair y répondent le mieux.
Un environnement configuré à présenter au superviseur, pas des slides.
Sécurité, flux de paiement, externalisation, risque TIC au titre de DORA et continuité pour votre dossier auprès du Banco de España.
Prestataires bancaires, de cantonnement et de KYC issus de notre réseau, adaptés à votre agrément.
Crassula apporte un appui technologique et documentaire. Nous ne fournissons pas de conseil juridique ou réglementaire et ne pouvons garantir l'issue d'une demande.


Une équipe à Madrid veut proposer des transferts vers la Colombie, l'Équateur et le Maroc, depuis une application et un réseau de boutiques de téléphonie. Elle demande au Banco de España l'agrément d'EP pour la transmission de fonds et montre dans notre environnement comment un ordre est saisi, contrôlé au regard des plafonds du corridor, converti puis versé.
Après l'agrément et l'inscription au registre spécial, les transferts en euros partent en SEPA Instant et les autres devises en SWIFT via un prestataire connecté. Les boutiques sont inscrites comme agents au registre du Banco de España avant de commencer, et chacune a son propre accès au back-office.
Pour approfondir : notre guide EME et EP en Espagne et le guide DSP3 et PSR.