Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas
Lituanie · EME
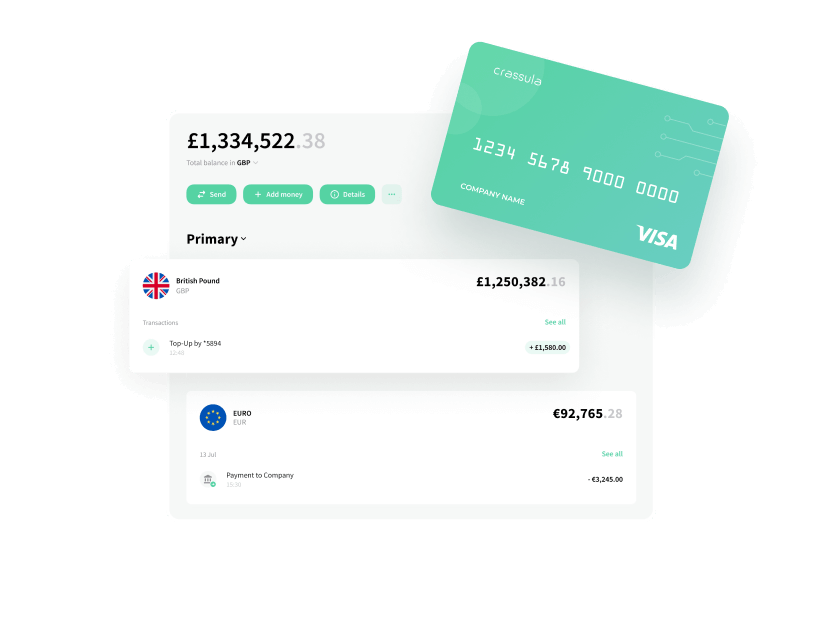
Votre EME détient le programme de cartes et la relation client. Un membre du réseau assure le BIN sponsorship et le traitement dans le cadre d'un contrat que vous signez avec lui, et la plateforme relie chaque carte à un solde de monnaie électronique et vous donne les contrôles.


Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas

Paysend & Crassula - une solution bancaire pour les entreprises internationales
Lire l'étude de cas

LuxPay est à la pointe des services financiers avancés, conçus pour répondre aux besoins des entreprises et des particuliers d'aujourd'hui.
Lire l'étude de cas

Wickie propose des solutions de paiement sécurisées et évolutives en fiat et en cryptomonnaies, avec des portefeuilles numériques et des services financiers fluides sur plusieurs plateformes.
Lire l'étude de cas
Chaque carte débite le solde de monnaie électronique du client dans le ledger : les autorisations sont posées comme des réservations, puis réglées au dénouement de la transaction.
Des cartes rechargées depuis un compte et vidées vers celui-ci, avec une simulation qui montre le résultat avant que l'argent ne bouge.
Émettez une carte virtuelle à l'onboarding et convertissez la même carte en carte physique quand le client en commande une, sans second numéro de carte à gérer.



Des cartes pour les salariés d'une entreprise sur un même compte professionnel, chacune avec son propre plafond et un bouton de blocage pour l'équipe finance.
Blocages temporaires et définitifs, plafonds par carte, envoi du PIN et réinitialisation des essais, affichage sécurisé des données de la carte, le tout dans votre application à votre marque.
Chaque exigence, ce que la plateforme vous apporte et qui en est responsable après le lancement.
Des émetteurs et processeurs déjà intégrés, et la description technique que votre émetteur demande pendant l'onboarding.
Vous signez directement avec l'émetteurUne cartographie des rôles entre votre EME, le processeur et Crassula, avec les sous-traitants et les lieux d'hébergement.
Vous, avec notre appuiSessions 3-D Secure via Decta, acceptées ou refusées par le porteur dans votre application.
Partagé avec le processeurSoldes des cartes, réservations en cours et transactions réglées par client, exportés pour votre rapprochement du cantonnement.
Votre équipe finance, sur les données de la plateformeUne plateforme certifiée PCI DSS niveau 1 avec audits annuels, tests d'intrusion et scans internes trimestriels, et un point d'accès aux données du porteur qui garde les numéros de carte hors de vos propres systèmes.
PartagéPlafonds par client et par carte, ainsi que des exports de transactions et de réservations pour votre outil de surveillance.
Votre responsable LCB-FTL'historique des transactions par carte et le détail des dépenses dont votre support a besoin pour ouvrir et suivre un litige auprès du processeur.
Vous, avec le processeur
Les rails accessibles à vos clients
Processeur de cartes et membre principal Visa et Mastercard, titulaire d'agréments d'EME dans l'EEE, qui propose du BIN sponsorship et de l'émission en marque blanche aux établissements financiers agréés. Déjà intégré à Crassula, 3-D Secure compris. Vous signez directement avec Decta.
Les règles qui changent ce que vous devez construire, dans l'ordre où elles s'appliquent.
Entrée en application de DORA. Votre processeur de cartes et votre plateforme de cartes figurent tous deux dans le registre d'informations que vous tenez pour la Banque de Lituanie.
Le règlement européen anti-blanchiment (AMLR) s'applique directement, y compris ses règles sur les cas où la monnaie électronique et les cartes prépayées peuvent échapper à une vigilance complète.
Le règlement sur les services de paiement (PSR) devrait entrer en application, avec des règles revues sur l'authentification forte et la responsabilité en cas de fraude pour les paiements par carte.
Si les cartes font partie du business plan, la Banque de Lituanie demandera comment le programme est construit, qui en assure le traitement et comment les fonds des cartes sont cantonnés. Nous montrons les flux de cartes sur une plateforme opérationnelle et rédigeons avec vous cette partie du dossier technique.
Un environnement configuré à présenter au régulateur, pas des slides.
Les sections systèmes informatiques, externalisation du traitement des cartes, risque TIC au titre de DORA, périmètre PCI DSS et continuité d'activité de votre dossier auprès de la Banque de Lituanie.
Émission et traitement des cartes via Decta, plus des partenaires bancaires, de cantonnement et de KYC issus de notre réseau, choisis selon votre agrément.
Crassula apporte un appui technologique et documentaire. Nous ne fournissons pas de conseil juridique ou réglementaire et ne pouvons garantir l'issue d'une demande.

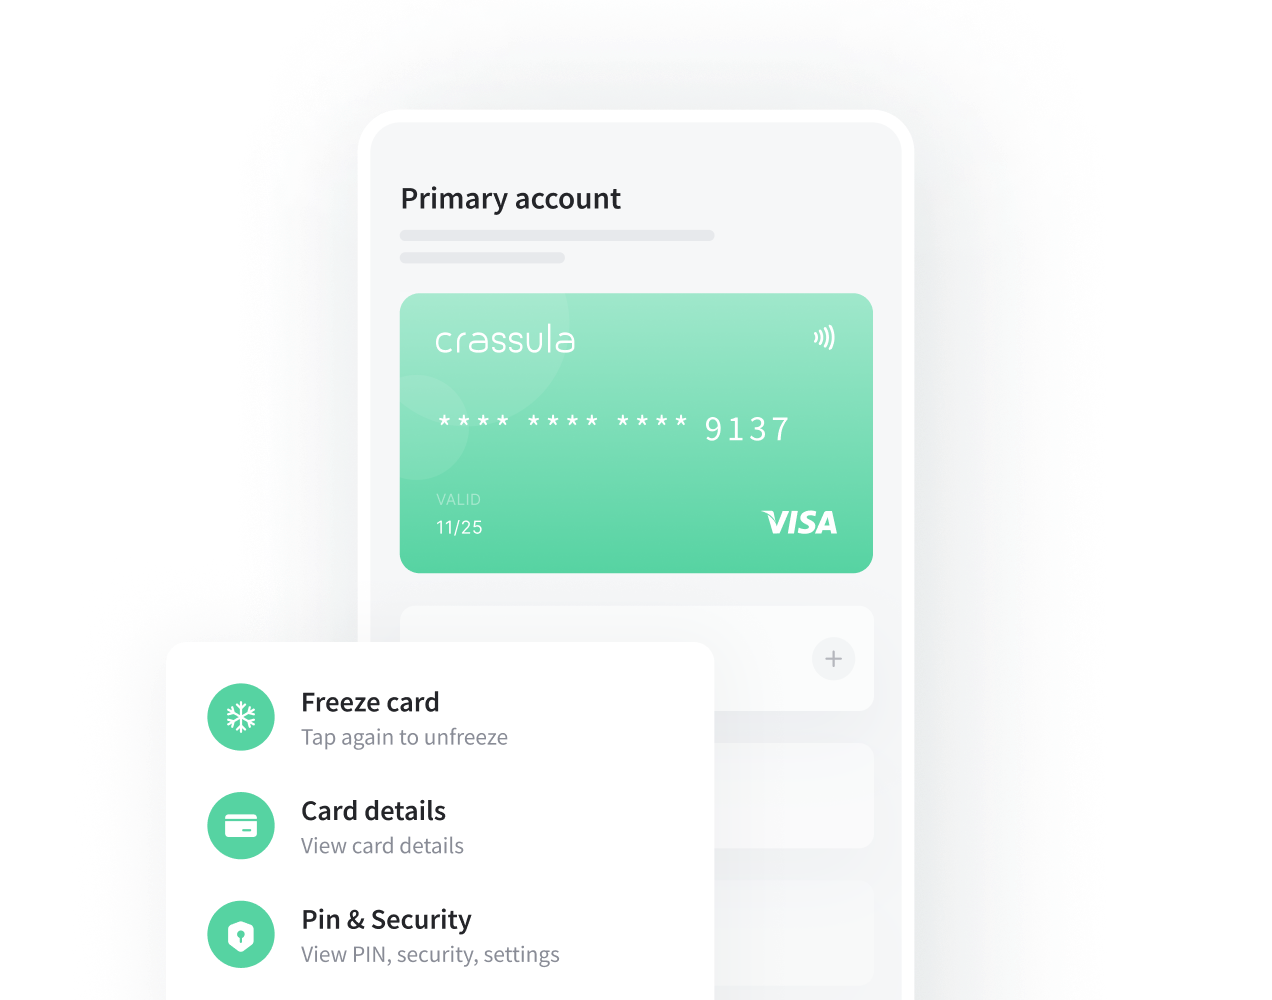
Prenons un EME lituanien qui compte quelques milliers de clients professionnels et veut leur proposer des cartes de dépenses. L'EME signe un contrat de BIN sponsorship et de traitement avec un émetteur, et nous raccordons ses produits de cartes à la plateforme pour que chaque entreprise puisse émettre des cartes à ses salariés depuis l'application.
Les équipes finance fixent des plafonds par salarié, bloquent une carte en un geste quand quelqu'un quitte l'entreprise et valident les contrôles 3-D Secure sur leur téléphone. Les cartes virtuelles sont lancées en premier. Les cartes physiques suivent une fois le visuel approuvé par le réseau, et chaque carte virtuelle existante est convertie plutôt que remplacée.
Commencez par notre guide de l'agrément EME en Lituanie, puis découvrez comment fonctionne l'agrément EME dans l'UE.