Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen
Litauen · EMI
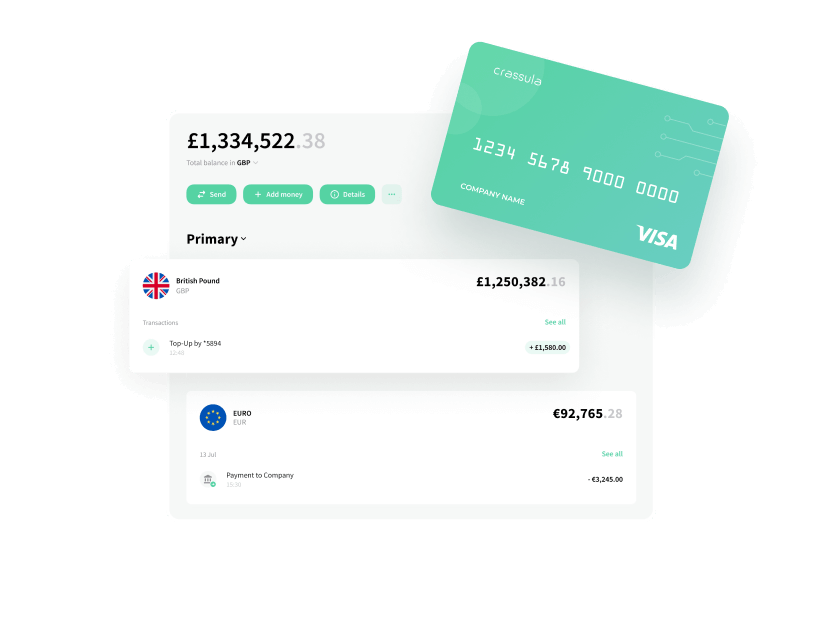
Ihr EMI besitzt das Kartenprogramm und die Kundenbeziehung. Ein Scheme-Mitglied übernimmt BIN-Sponsoring und Processing auf Basis eines Vertrags, den Sie direkt mit ihm schließen. Die Plattform verknüpft jede Karte mit einem E-Geld-Saldo und gibt Ihnen die Steuerung in die Hand.


Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen

Paysend & Crassula - die Banking-Lösung für international tätige Unternehmen
Fallstudie lesen

LuxPay zählt zu den Vorreitern moderner Finanzdienstleistungen, die auf die Anforderungen heutiger Unternehmen und Verbraucher zugeschnitten sind.
Fallstudie lesen

Wickie bietet sichere und skalierbare Fiat- und Krypto-Zahlungslösungen, stellt Nutzern digitale Wallets bereit und ermöglicht reibungslose Finanzdienste über mehrere Plattformen hinweg.
Fallstudie lesen
Jede Karte belastet den E-Geld-Saldo des Kunden im Ledger. Autorisierungen werden als Reservierung gebucht und bei Abrechnung der Transaktion verrechnet.
Karten, die vom Konto aufgeladen und wieder darauf entleert werden, mit einem Probelauf, der das Ergebnis zeigt, bevor Geld bewegt wird.
Geben Sie beim Onboarding eine virtuelle Karte aus und wandeln Sie dieselbe Karte in eine Plastikkarte um, wenn der Kunde eine bestellt. Eine zweite Kartennummer müssen Sie nicht verwalten.



Karten für die Mitarbeitenden eines Unternehmens auf einem Geschäftskonto, jeweils mit eigenem Ausgabenlimit und Sperrschalter für das Finanzteam.
Vorübergehende und dauerhafte Sperren, Limits pro Karte, PIN-Zustellung und Zurücksetzen von Fehlversuchen sowie sichere Anzeige der Kartendaten, alles in Ihrer App unter Ihrer Marke.
Jede Anforderung, was die Plattform dafür liefert und wer nach dem Start dafür verantwortlich ist.
Vorintegrierte Issuer und Prozessoren sowie die technische Beschreibung, die Ihr Issuer beim Onboarding verlangt.
Sie schließen direkt mit dem Issuer abEine Übersicht, wer zwischen Ihrem EMI, dem Prozessor und Crassula was übernimmt, mit Unterauftragnehmern und Hosting-Standorten.
Sie, mit unserem Input3-D-Secure-Sitzungen über Decta, die der Karteninhaber in Ihrer App bestätigt oder ablehnt.
Gemeinsam mit dem ProzessorKartensalden, offene Reservierungen und abgerechnete Transaktionen pro Kunde, exportiert für Ihre Safeguarding-Abstimmung.
Ihr Finanzteam, auf Basis der PlattformdatenEine Plattform nach PCI DSS Level 1 mit jährlichen Audits, Penetrationstests und vierteljährlichen internen Scans sowie einer Schnittstelle für Karteninhaberdaten, die Kartennummern aus Ihren eigenen Systemen heraushält.
GemeinsamKartenlimits pro Kunde und pro Karte sowie Exporte von Transaktions- und Reservierungsdaten für Ihr Monitoring-Tool.
Ihr MLROKartentransaktionsverlauf und Ausgabendetails, die Ihr Support braucht, um eine Reklamation beim Prozessor einzuleiten und zu verfolgen.
Sie, mit dem Prozessor
Zahlungswege für Ihre Kunden
Kartenprozessor und Principal Member von Visa und Mastercard, mit EMI-Lizenzen im EWR. Decta bietet zugelassenen Finanzinstituten BIN-Sponsoring und White-Label-Issuing an und ist mit Crassula vorintegriert, einschließlich 3-D Secure. Den Vertrag schließen Sie direkt mit Decta.
Regeln, die ändern, was Sie bauen müssen, in der Reihenfolge, in der sie gelten.
DORA gilt. Ihr Kartenprozessor und Ihre Kartenplattform gehören beide in das Informationsregister, das Sie für die Bank von Litauen führen.
Die Geldwäscheverordnung der EU (AMLR) gilt unmittelbar, einschließlich ihrer Regeln dazu, wann bei E-Geld und Prepaid-Karten auf vollständige Sorgfaltspflichten verzichtet werden kann.
Die Zahlungsdiensteverordnung (PSR) soll gelten, mit neuen Regeln zur starken Kundenauthentifizierung und zur Haftung bei Betrug mit Kartenzahlungen.
Gehören Karten zum Geschäftsplan, fragt die Bank von Litauen, wie das Programm aufgebaut ist, wer das Processing übernimmt und wie die Kartengelder gesichert werden. Wir zeigen die Kartenabläufe auf einer laufenden Plattform und schreiben diesen Teil der technischen Unterlagen gemeinsam mit Ihnen.
Eine konfigurierte Umgebung für die Aufsicht statt Folien.
Die Abschnitte zu IT-Systemen, Auslagerung des Karten-Processings, IKT-Risiko nach DORA, PCI-DSS-Scope und Business Continuity in Ihrem Antrag bei der Bank von Litauen.
Kartenausgabe und Processing über Decta, dazu Banken-, Safeguarding- und KYC-Anbieter aus unserem Netzwerk, passend zu Ihrer Lizenz.
Crassula unterstützt mit Technologie und Dokumentation. Wir leisten keine Rechts- oder Regulierungsberatung und können den Ausgang eines Antrags nicht garantieren.

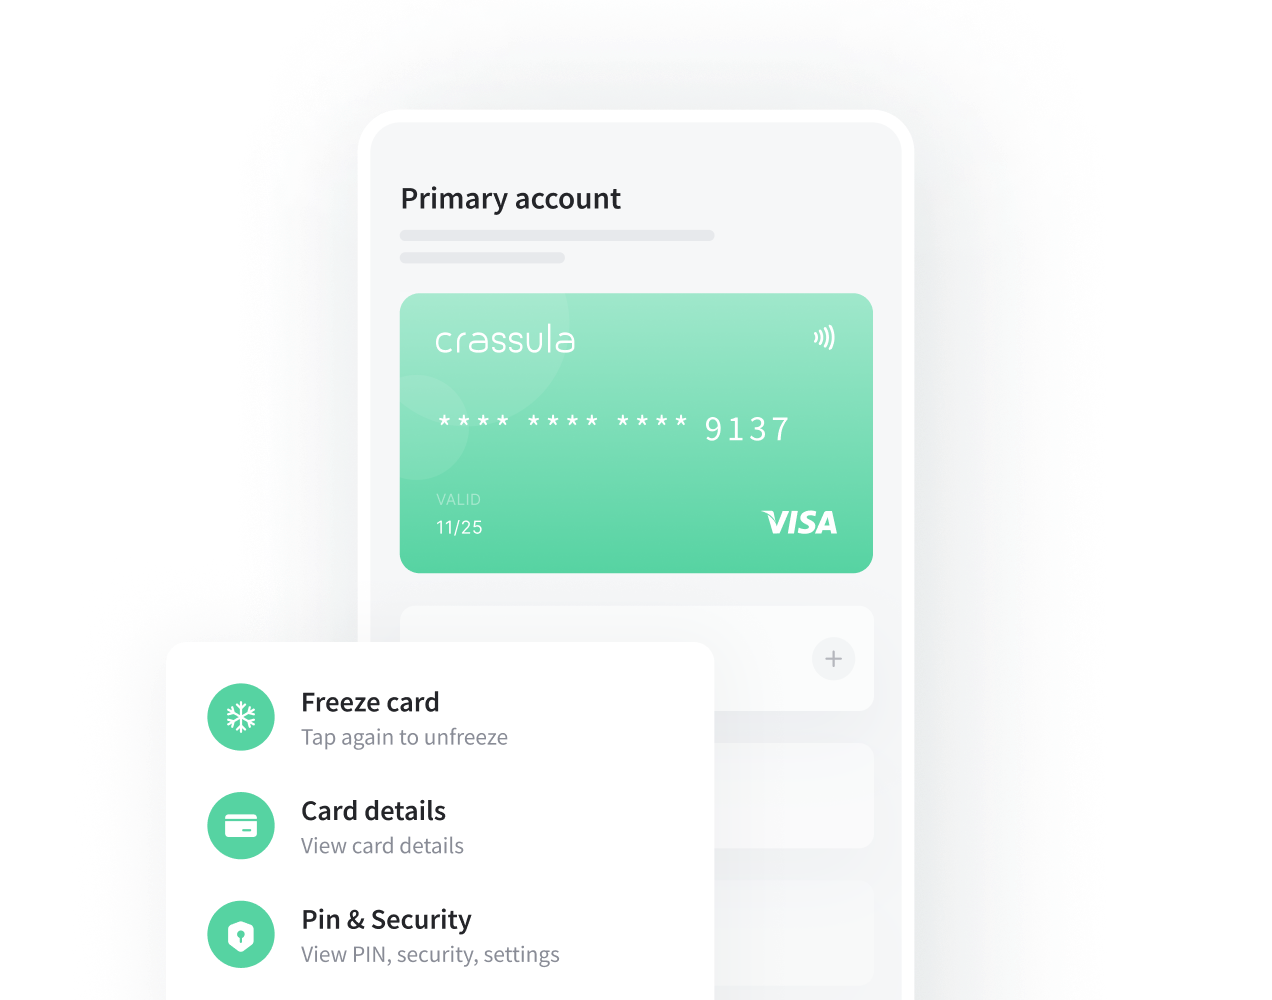
Nehmen wir ein litauisches EMI mit einigen tausend Geschäftskunden, das ihnen Firmenkarten für Spesen anbieten will. Das EMI schließt mit einem Issuer einen Vertrag über BIN-Sponsoring und Processing, und wir binden seine Kartenprodukte an die Plattform an, damit jedes Unternehmen seinen Mitarbeitenden direkt in der App Karten ausstellen kann.
Die Finanzteams legen Limits pro Mitarbeiter fest, sperren eine Karte mit einem Tippen, wenn jemand das Unternehmen verlässt, und bestätigen 3-D-Secure-Prüfungen auf dem Smartphone. Zuerst gehen virtuelle Karten live. Plastikkarten folgen, sobald das Kartendesign vom Scheme freigegeben ist, und jede bestehende virtuelle Karte wird umgewandelt statt ersetzt.
Beginnen Sie mit dem Leitfaden zur litauischen EMI-Lizenz und lesen Sie dann, wie die EMI-Lizenzierung in der EU funktioniert.