Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas
Espagne · EME (entidad de dinero electrónico)
Un client espagnol compare votre application à celle de sa banque, Bizum compris. Lancez des applications à votre marque, des comptes, des cartes et des virements instantanés sur une plateforme que vous pouvez montrer au Banco de España pendant l'instruction.


Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas

Paysend & Crassula - une solution bancaire pour les entreprises internationales
Lire l'étude de cas

LuxPay est à la pointe des services financiers avancés, conçus pour répondre aux besoins des entreprises et des particuliers d'aujourd'hui.
Lire l'étude de cas

Wickie propose des solutions de paiement sécurisées et évolutives en fiat et en cryptomonnaies, avec des portefeuilles numériques et des services financiers fluides sur plusieurs plateformes.
Lire l'étude de cas
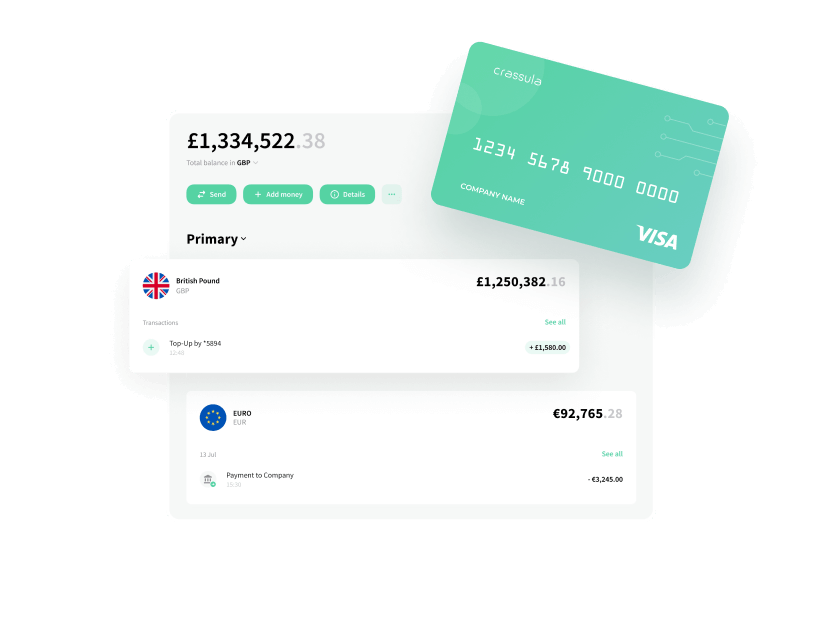
Ouverture depuis le téléphone, IBAN, prélèvements des factures du foyer et virements SEPA. Le solde est de la monnaie électronique, et le contrat le dit.
Carte virtuelle à l'inscription, carte physique à la demande, avec plafonds, blocage et code PIN dans l'application. Votre établissement signe le contrat avec l'émetteur.
SEPA Instant depuis l'application, avec le nom et l'IBAN nécessaires à la vérification du bénéficiaire avant l'envoi.



Des coffres pour mettre de côté sans intérêts, des notifications à chaque débit et un historique que le client peut rechercher et exporter.
Entrée en relation des autónomos et des sociétés, plusieurs utilisateurs avec droits, paiements groupés avec validation et fournisseurs enregistrés.
Consentements DSP2 pour connecter agrégateurs et logiciels de facturation au compte.
Chaque exigence, ce que la plateforme vous apporte et qui en est responsable après le lancement.
Encours de monnaie électronique par client et date d'émission, pour vérifier que les fonds reçus par un instrument de paiement, comme une recharge par carte, sont protégés au plus tard cinq jours ouvrables après l'émission.
Votre équipe finance, sur les données de la plateformeArchitecture, hébergement, double authentification, rôles, piste d'audit et plan de reprise, rédigés pour votre demande.
Crassula rédige, vous validezQuestionnaires par type de client, vérification d'identité via des prestataires connectés, plafonds par client. Analyse et déclarations au SEPBLAC restent chez vous.
Votre organe de contrôle interneDouble authentification à la connexion et à la validation des paiements, sur web, iOS et Android.
CrassulaDescription du service, sous-traitants, droits d'audit et d'accès et plan de réversibilité.
Vous, avec notre appuiInterface, notifications et documents de l'application en espagnol, avec vos conditions et tarifs.
Vous, avec vos juristesPoints d'accès de reporting et exports des soldes, opérations et clients comme source de données. Vous établissez et transmettez les états.
Vous, sur les données de la plateforme
Les rails accessibles à vos clients
Les règles qui changent ce que vous devez construire, dans l'ordre où elles s'appliquent.
DORA s'applique aux EME : cadre de risque TIC, notification des incidents majeurs et registre des prestataires TIC.
Chaque EME de la zone euro propose la vérification du bénéficiaire sur tous les virements, gratuitement pour le payeur.
Les EME de la zone euro doivent pouvoir émettre et recevoir des virements SEPA instantanés.
Le règlement européen AMLR s'applique et ajoute des règles de vigilance communes à la loi espagnole 10/2010.
Le Banco de España statue après un rapport du SEPBLAC, et sans décision dans le délai la demande est réputée rejetée. Un dossier technique solide et une plateforme qui tourne limitent les allers-retours, et nous préparons cette partie avec vous.
Un environnement configuré à présenter au superviseur, pas des slides.
Systèmes, sécurité, externalisation, risque TIC au titre de DORA et continuité d'activité pour votre dossier auprès du Banco de España.
Prestataires bancaires, de cantonnement et de KYC issus de notre réseau, adaptés à votre agrément.
Crassula apporte un appui technologique et documentaire. Nous ne fournissons pas de conseil juridique ou réglementaire et ne pouvons garantir l'issue d'une demande.


Une équipe à Valence veut lancer un compte pour les travailleurs des plateformes payés chaque semaine. Avant le dépôt sur le portail en ligne du Banco de España, nous montons un environnement à sa marque : inscription en espagnol, carte virtuelle, coffres et alerte à chaque paiement reçu.
Pendant que le Banco de España et le SEPBLAC examinent le dossier, l'équipe connecte sa banque de cantonnement et son émetteur de cartes, puis teste sur données fictives le contrôle des cinq jours ouvrables pour les recharges par carte. Une fois agréée et inscrite au registre, la même plateforme ouvre aux premiers clients.
Pour le cadre réglementaire, lisez notre guide EME et EP en Espagne et la présentation des établissements de monnaie électronique dans l'UE.