Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen
Spanien · E-Geld-Institut (EDE)
Kunden in Spanien messen Ihre App an der ihrer Bank, Bizum inklusive. Starten Sie mit Apps in Ihrer Marke, Konten, Karten und Echtzeitüberweisungen auf einer Plattform, die Sie dem Banco de España schon während der Prüfung zeigen können.


Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen

Paysend & Crassula - die Banking-Lösung für international tätige Unternehmen
Fallstudie lesen

LuxPay zählt zu den Vorreitern moderner Finanzdienstleistungen, die auf die Anforderungen heutiger Unternehmen und Verbraucher zugeschnitten sind.
Fallstudie lesen

Wickie bietet sichere und skalierbare Fiat- und Krypto-Zahlungslösungen, stellt Nutzern digitale Wallets bereit und ermöglicht reibungslose Finanzdienste über mehrere Plattformen hinweg.
Fallstudie lesen
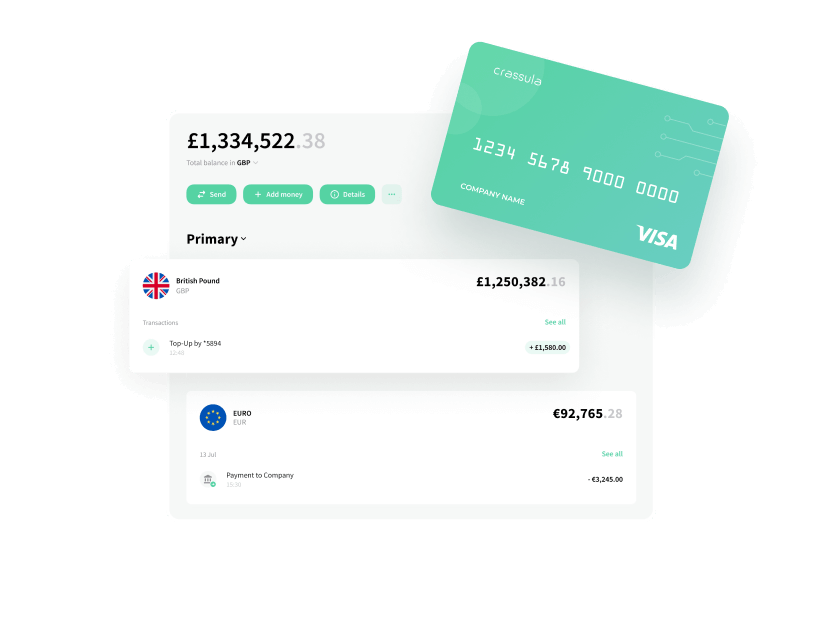
Kontoeröffnung am Smartphone, IBAN, Lastschriften für Haushaltsrechnungen und SEPA-Überweisungen. Der Saldo ist E-Geld, und der Vertrag sagt das.
Virtuelle Karte bei Kontoeröffnung, Plastikkarte auf Wunsch, mit Limits, Sperre und PIN in der App. Den Vertrag mit dem Emittenten schließt Ihr Institut.
SEPA Instant aus der App, mit Name und IBAN für die Empfängerüberprüfung vor dem Senden.



Tresore zum Zurücklegen ohne Zinsen, Push-Mitteilungen bei jeder Belastung und ein Verlauf, den Kunden durchsuchen und exportieren können.
Onboarding für Autónomos und Gesellschaften, mehrere Nutzer mit Rechten, Sammelzahlungen mit Freigabe und gespeicherte Lieferanten.
PSD2-Zustimmungen, damit Kunden Kontoaggregatoren und Rechnungssoftware anbinden können.
Jede Anforderung, was die Plattform dafür liefert und wer nach dem Start dafür verantwortlich ist.
E-Geld-Bestand je Kunde mit Ausgabedatum, damit Sie prüfen können, dass über ein Zahlungsinstrument eingegangene Gelder, etwa Kartenaufladungen, spätestens fünf Geschäftstage nach Ausgabe gesichert sind.
Ihre Finanzabteilung, auf PlattformdatenArchitektur, Hosting, Zwei-Faktor-Anmeldung, Rollen, Audit-Trail und Wiederherstellungsplan, aufbereitet für Ihren Antrag.
Crassula entwirft, Sie verantwortenOnboarding-Fragebögen je Kundentyp, Identitätsprüfung über angebundene Anbieter, Limits je Kunde. Analyse und Meldungen an den SEPBLAC bleiben bei Ihnen.
Ihr internes KontrollorganZwei-Faktor-Anmeldung und Zahlungsbestätigung im Web, unter iOS und Android.
CrassulaLeistungsbeschreibung, Unterauftragnehmer, Prüf- und Zugriffsrechte und Exit-Plan.
Sie, mit unserem InputOberfläche, Mitteilungen und Dokumente in der App auf Spanisch, mit Ihren Bedingungen und Gebühren.
Sie, mit Ihren AnwältenReporting-Endpunkte und Exporte zu Salden, Umsätzen und Kunden als Datenquelle. Erstellt und eingereicht werden die Meldungen von Ihnen.
Sie, auf Plattformdaten
Zahlungswege für Ihre Kunden
Regeln, die ändern, was Sie bauen müssen, in der Reihenfolge, in der sie gelten.
DORA gilt für E-Geld-Institute: IKT-Risikorahmen, Meldung schwerer Vorfälle und Register der IKT-Dienstleister.
Jedes E-Geld-Institut im Euroraum bietet bei allen Überweisungen die Empfängerüberprüfung an, für den Zahler kostenlos.
E-Geld-Institute im Euroraum müssen SEPA-Echtzeitüberweisungen senden und empfangen können.
Die EU-Geldwäscheverordnung (AMLR) gilt und ergänzt das spanische Gesetz 10/2010 um EU-weit einheitliche Sorgfaltspflichten.
Der Banco de España entscheidet nach einem Bericht des SEPBLAC, und bleibt eine Entscheidung in der Frist aus, gilt der Antrag als abgelehnt. Solide technische Unterlagen und eine laufende Plattform ersparen Rückfragen, und diesen Teil bereiten wir mit Ihnen vor.
Eine konfigurierte Umgebung für die Aufsicht statt Folien.
Systeme, Sicherheit, Auslagerung, IKT-Risiko nach DORA und Notfallkonzept für Ihren Antrag beim Banco de España.
Bank-, Safeguarding- und KYC-Anbieter aus unserem Netzwerk, passend zu Ihrer Lizenz.
Crassula unterstützt mit Technologie und Dokumentation. Wir leisten keine Rechts- oder Regulierungsberatung und können den Ausgang eines Antrags nicht garantieren.


Ein Team in Valencia will ein Konto für Plattformarbeiter starten, die wöchentlich bezahlt werden. Vor der Einreichung über das Online-Portal des Banco de España richten wir eine Umgebung in seiner Marke ein: Onboarding auf Spanisch, virtuelle Karte, Tresore und eine Mitteilung bei jedem Zahlungseingang.
Während Banco de España und SEPBLAC den Antrag prüfen, bindet das Team seine Sicherungsbank und den Kartenemittenten an und testet die Fünf-Geschäftstage-Kontrolle für Kartenaufladungen mit Testdaten. Nach Zulassung und Eintragung ins Register öffnet dieselbe Plattform für die ersten Kunden.
Zum regulatorischen Rahmen lesen Sie unseren Leitfaden zu E-Geld- und Zahlungsinstituten in Spanien und den Überblick zu E-Geld-Instituten in der EU.