Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas
France · Établissement de monnaie électronique (EME)
Avant d'agréer un EME, l'ACPR demande l'avis de la Banque de France sur la sécurité des moyens de paiement. Présentez une application qui tourne déjà, à votre marque et en français, plutôt qu'un dossier de maquettes.


Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas

Paysend & Crassula - une solution bancaire pour les entreprises internationales
Lire l'étude de cas

LuxPay est à la pointe des services financiers avancés, conçus pour répondre aux besoins des entreprises et des particuliers d'aujourd'hui.
Lire l'étude de cas

Wickie propose des solutions de paiement sécurisées et évolutives en fiat et en cryptomonnaies, avec des portefeuilles numériques et des services financiers fluides sur plusieurs plateformes.
Lire l'étude de cas
Ouverture de compte depuis le téléphone, IBAN, virements et prélèvements SEPA. Le solde est de la monnaie électronique et les conditions générales le disent en clair.
Carte virtuelle immédiate, carte physique ensuite, plafonds, blocage temporaire et code PIN dans l'application. Le contrat avec l'émetteur et le choix du réseau restent les vôtres.
Virements SEPA Instant depuis l'application, avec les données de nom et d'IBAN utilisées pour la vérification du bénéficiaire.



Des coffres pour séparer l'argent des vacances ou des impôts, sans rémunération, avec une notification à chaque mouvement.
Entrée en relation des TPE et indépendants, utilisateurs multiples avec rôles, virements groupés soumis à validation et exports pour l'expert-comptable.
Écrans de consentement DSP2 pour que vos clients connectent leurs outils de budget ou de facturation à leur compte.
Chaque exigence, ce que la plateforme vous apporte et qui en est responsable après le lancement.
Description de l'architecture, de l'hébergement, de la double authentification, des rôles et de la piste d'audit des applications.
Crassula rédige, vous validezCartographie des comptes et des flux entre l'application, le grand livre, votre compte de cantonnement et vos prestataires.
Vous, avec notre appuiL'encours de monnaie électronique par client à tout moment, exportable pour le rapprochement avec le compte cantonné.
Votre équipe finance, sur les données de la plateformeDescription du service, sous-traitants, droits d'audit et d'accès, plan de réversibilité.
Vous, avec notre appuiQuestionnaires par type de client, vérification d'identité via des prestataires connectés, plafonds par client. Les déclarations à Tracfin restent de votre ressort.
Votre responsable LCB-FTInterface, notifications et documents de l'application en français, avec vos propres conditions et brochure tarifaire.
Vous, avec vos juristesDouble authentification à la connexion et à la validation des paiements, sur web et mobile.
Crassula
Les rails accessibles à vos clients
Les règles qui changent ce que vous devez construire, dans l'ordre où elles s'appliquent.
DORA s'applique aux EME : gestion du risque informatique, notification des incidents majeurs et registre des prestataires TIC.
La vérification du bénéficiaire est obligatoire pour tous les prestataires de paiement de la zone euro, EME compris, sur tous les virements.
Les EME de la zone euro doivent pouvoir envoyer et recevoir des virements SEPA instantanés.
Le règlement européen AMLR s'applique et harmonise les mesures de vigilance que vous appliquez aujourd'hui selon le Code monétaire et financier.
Le dossier se dépose en français sur le Portail Autorisations, et les annexes sur l'organisation interne peuvent être rédigées en anglais. Nous préparons avec vous les annexes techniques et vous donnons un environnement à montrer à l'ACPR et à la Banque de France.
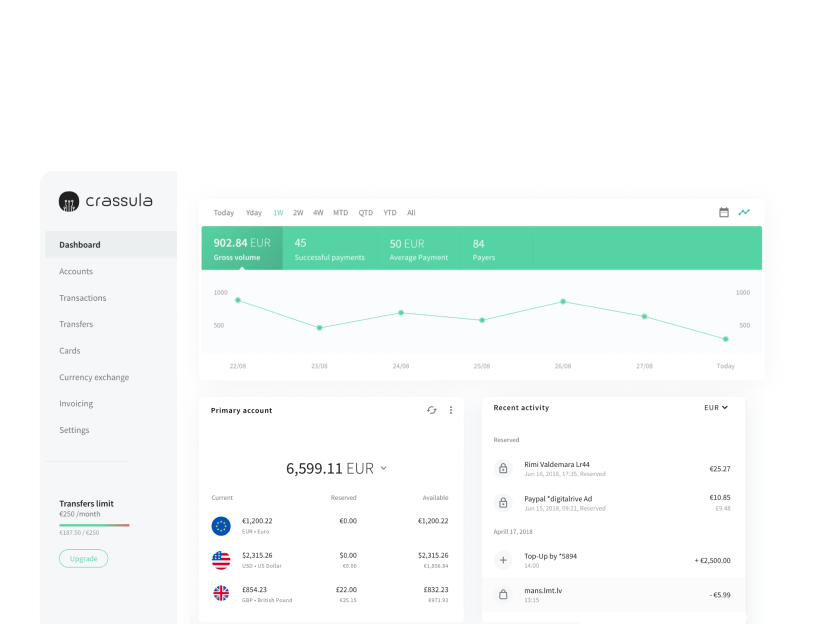
Un environnement configuré à présenter au superviseur, pas des slides.
Sécurité des moyens de paiement, externalisation, risque TIC au titre de DORA et continuité d'activité pour votre dossier ACPR.
Prestataires bancaires, de cantonnement et de KYC issus de notre réseau, adaptés à votre agrément.
Crassula apporte un appui technologique et documentaire. Nous ne fournissons pas de conseil juridique ou réglementaire et ne pouvons garantir l'issue d'une demande.


Prenons une équipe lyonnaise qui veut proposer un compte mobile aux étudiants et jeunes actifs. Avant la réunion de présentation avec la Direction des Autorisations de l'ACPR, nous montons un environnement à sa marque et dessinons avec elle le schéma des flux : application, grand livre, compte cantonné, émetteur de cartes.
Le dossier déposé, l'ACPR revient avec ses questions et la Banque de France examine la sécurité des paiements. L'équipe répond en s'appuyant sur ce qui tourne déjà : double authentification, plafonds, rapprochement des fonds sur données de test. À l'agrément, la même plateforme ouvre aux premiers clients.
Pour le cadre réglementaire, lisez notre guide de l'agrément ACPR et la présentation des établissements de monnaie électronique dans l'UE.