Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen
Frankreich · E-Geld-Institut (EME)
Bevor die ACPR ein E-Geld-Institut zulässt, holt sie eine Stellungnahme der Banque de France zur Sicherheit Ihrer Zahlungsmittel ein. Zeigen Sie dort eine App, die bereits läuft, in Ihrer Marke und auf Französisch, statt eines Stapels Entwürfe.


Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen

Paysend & Crassula - die Banking-Lösung für international tätige Unternehmen
Fallstudie lesen

LuxPay zählt zu den Vorreitern moderner Finanzdienstleistungen, die auf die Anforderungen heutiger Unternehmen und Verbraucher zugeschnitten sind.
Fallstudie lesen

Wickie bietet sichere und skalierbare Fiat- und Krypto-Zahlungslösungen, stellt Nutzern digitale Wallets bereit und ermöglicht reibungslose Finanzdienste über mehrere Plattformen hinweg.
Fallstudie lesen
Kontoeröffnung am Smartphone, IBAN, SEPA-Überweisungen und Lastschriften. Der Saldo ist E-Geld, und die Bedingungen sagen das deutlich.
Sofort eine virtuelle Karte, später eine Plastikkarte, Limits, vorübergehende Sperre und PIN in der App. Den Vertrag mit dem Emittenten und die Wahl des Netzes behalten Sie.
SEPA Instant aus der App, mit den Namens- und IBAN-Daten für die Empfängerüberprüfung.



Tresore für Urlaubs- oder Steuergeld, ohne Verzinsung, mit Mitteilung bei jeder Bewegung.
Onboarding für Kleinunternehmen und Selbstständige, mehrere Nutzer mit Rollen, Sammelüberweisungen mit Freigabe und Exporte für die Steuerkanzlei.
PSD2-Zustimmungsdialoge, damit Kunden Budget- oder Rechnungstools mit ihrem Konto verbinden.
Jede Anforderung, was die Plattform dafür liefert und wer nach dem Start dafür verantwortlich ist.
Beschreibung von Architektur, Hosting, Zwei-Faktor-Authentifizierung, Rollen und Audit-Trail der Apps.
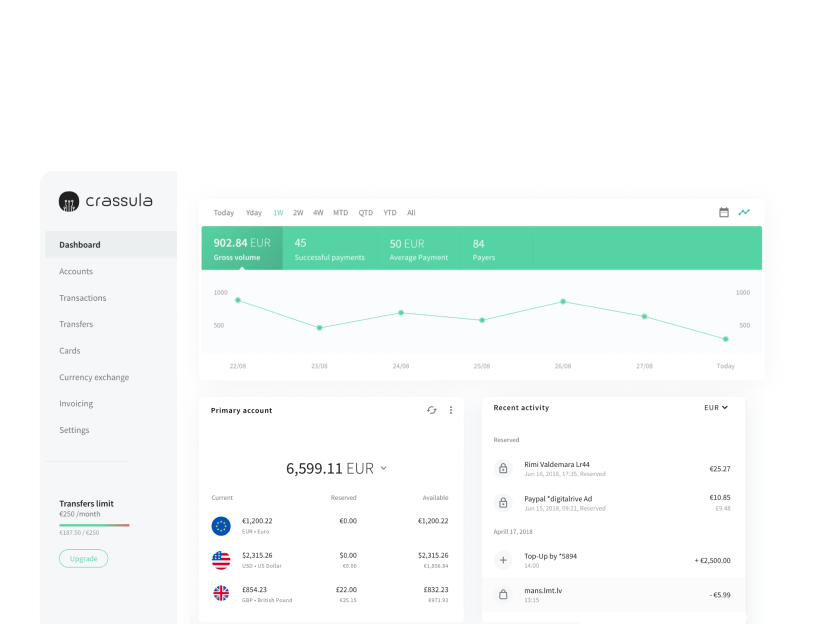
Crassula entwirft, Sie verantwortenÜbersicht über Konten und Flüsse zwischen App, Ledger, Ihrem Sicherungskonto und Ihren Dienstleistern.
Sie, mit unserem InputE-Geld-Bestand je Kunde zu jedem Zeitpunkt, exportierbar für den Abgleich mit dem Sicherungskonto.
Ihre Finanzabteilung, auf PlattformdatenLeistungsbeschreibung, Unterauftragnehmer, Prüf- und Zugriffsrechte und Exit-Plan.
Sie, mit unserem InputFragebögen je Kundentyp, Identitätsprüfung über angebundene Anbieter, Limits je Kunde. Meldungen an Tracfin bleiben bei Ihnen.
Ihr GeldwäschebeauftragterOberfläche, Mitteilungen und Dokumente in der App auf Französisch, mit Ihren eigenen Bedingungen und Preisen.
Sie, mit Ihren AnwältenZwei-Faktor-Anmeldung und Zahlungsbestätigung im Web und mobil.
Crassula
Zahlungswege für Ihre Kunden
Regeln, die ändern, was Sie bauen müssen, in der Reihenfolge, in der sie gelten.
DORA gilt für E-Geld-Institute: IKT-Risikomanagement, Meldung schwerer Vorfälle und ein Register der IKT-Dienstleister.
Die Empfängerüberprüfung ist für alle Zahlungsdienstleister im Euroraum Pflicht, E-Geld-Institute eingeschlossen, bei allen Überweisungen.
E-Geld-Institute im Euroraum müssen SEPA-Echtzeitüberweisungen senden und empfangen können.
Die EU-Geldwäscheverordnung (AMLR) gilt und vereinheitlicht die Sorgfaltspflichten, die Sie heute nach dem Code monétaire et financier erfüllen.
Der Antrag wird auf Französisch über das Zulassungsportal der ACPR eingereicht, Anlagen zur internen Organisation dürfen auf Englisch sein. Wir erstellen mit Ihnen die technischen Anlagen und geben Ihnen eine Umgebung, die Sie ACPR und Banque de France zeigen können.
Eine konfigurierte Umgebung für die Aufsicht statt Folien.
Zahlungssicherheit, Auslagerung, IKT-Risiko nach DORA und Notfallkonzept für Ihren ACPR-Antrag.
Bank-, Safeguarding- und KYC-Anbieter aus unserem Netzwerk, passend zu Ihrer Lizenz.
Crassula unterstützt mit Technologie und Dokumentation. Wir leisten keine Rechts- oder Regulierungsberatung und können den Ausgang eines Antrags nicht garantieren.


Ein Team in Lyon will Studierenden und Berufseinsteigern ein mobiles Konto anbieten. Vor dem Vorstellungstermin bei der Zulassungsabteilung der ACPR richten wir eine Umgebung in seiner Marke ein und zeichnen gemeinsam die Geldflüsse: App, Ledger, Sicherungskonto, Kartenemittent.
Nach Einreichung stellt die ACPR ihre Fragen, und die Banque de France prüft die Zahlungssicherheit. Das Team antwortet mit dem, was schon läuft: Zwei-Faktor-Anmeldung, Limits, Abgleich der Kundengelder mit Testdaten. Mit der Zulassung öffnet dieselbe Plattform für die ersten Kunden.
Zum regulatorischen Rahmen lesen Sie unseren Leitfaden zur ACPR-Zulassung und den Überblick zu E-Geld-Instituten in der EU.