Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas
Lituanie · EME
Votre agrément vient de la Banque de Lituanie, mais vos clients vivent peut-être à Madrid, Lyon ou Munich. Proposez-leur des applications à votre marque, dans leur langue, adossées à un ledger, un onboarding et des cartes que votre équipe lituanienne pilote.


Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas

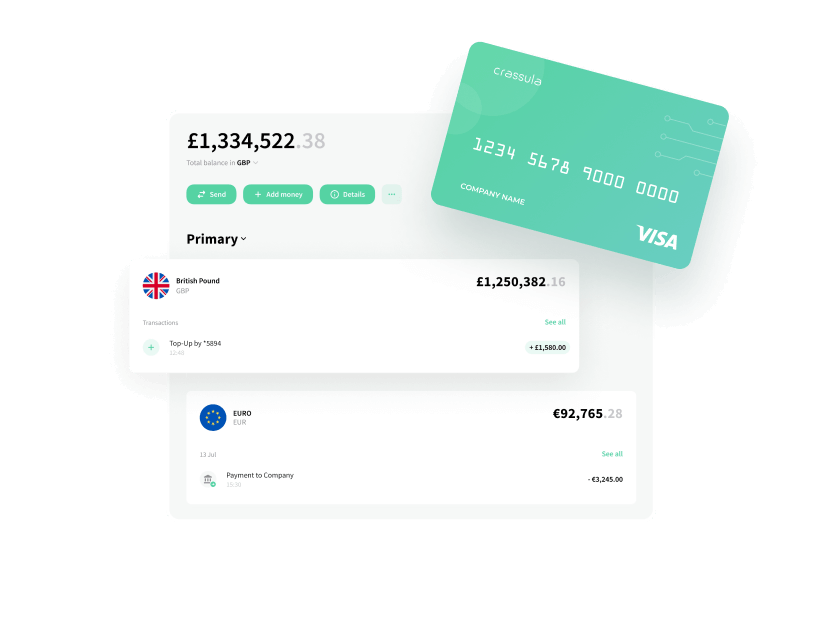
Paysend & Crassula - une solution bancaire pour les entreprises internationales
Lire l'étude de cas

LuxPay est à la pointe des services financiers avancés, conçus pour répondre aux besoins des entreprises et des particuliers d'aujourd'hui.
Lire l'étude de cas

Wickie propose des solutions de paiement sécurisées et évolutives en fiat et en cryptomonnaies, avec des portefeuilles numériques et des services financiers fluides sur plusieurs plateformes.
Lire l'étude de cas
Applications web et mobiles à votre nom, à vos couleurs et sur votre domaine. Le client ouvre un compte, passe la vérification d'identité, reçoit un IBAN et paie par SEPA dans un seul parcours.
Des questionnaires distincts pour les particuliers, les entrepreneurs individuels et les sociétés, avec vérification d'identité et contrôle des entreprises via des prestataires connectés, et des plafonds fixés client par client.
Cartes virtuelles dès le premier jour, cartes physiques ensuite, gérées dans l'application : blocage, plafonds, envoi du code PIN et rechargement depuis le compte. Vous signez avec l'émetteur, la plateforme gère les contrôles.



Des coffres pour mettre de l'argent de côté, des notifications push à chaque paiement et un historique des transactions que le client peut rechercher et exporter.
Onboarding des entreprises, plusieurs utilisateurs par compte, paiements groupés avec validation et bénéficiaires enregistrés pour les fournisseurs.
Écrans de consentement pour les prestataires tiers, afin que vos clients puissent connecter leurs applications de budget et de comptabilité au titre de la DSP2.
Chaque exigence, ce que la plateforme vous apporte et qui en est responsable après le lancement.
Un back-office que votre équipe lituanienne gère elle-même : validation des comptes, plafonds, revue des paiements et rapports, avec des rôles et une piste d'audit complète.
VousConnexion à deux facteurs et confirmation des paiements intégrées aux applications web, iOS et Android.
CrassulaQuestionnaires d'onboarding par type de client et vérification d'identité via des prestataires connectés, avec les documents conservés client par client.
Votre responsable LCB-FTDes règles d'onboarding par pays, pour n'accepter que des résidents des États couverts par vos notifications.
Vous, via la Banque de LituanieInterface et notifications de l'application localisées en plus de 15 langues, avec vos propres conditions et grilles tarifaires chargées par marché.
Vous, avec vos avocatsDes interfaces web et mobiles dont vous pouvez adapter la marque et le contenu, pour que votre équipe les teste au regard des exigences d'accessibilité.
Vous, avec notre appuiUne description des applications, de l'hébergement et des sous-traitants, ainsi que des clauses contractuelles sur l'audit, l'accès et la sortie.
Vous, avec notre appui
Les rails accessibles à vos clients
Le système de paiement de la Banque de Lituanie pour les EME et EP agréés dans l'EEE. Le connecteur CENTROlink de Crassula ouvre des comptes en EUR, émet des IBAN et envoie des virements SEPA depuis l'application client.
Les règles qui changent ce que vous devez construire, dans l'ordre où elles s'appliquent.
L'acte européen sur l'accessibilité (EAA) s'applique aux services grand public de monnaie électronique et de paiement. Les applications clients nouvelles ou mises à jour doivent respecter ses exigences d'accessibilité.
La vérification du bénéficiaire (VoP) est en vigueur. Les établissements de monnaie électronique de la zone euro, Lituanie comprise, doivent afficher une vérification du nom du bénéficiaire avant la confirmation de chaque virement en euros, instantané ou non.
Les établissements de monnaie électronique doivent permettre à leurs clients d'émettre et de recevoir des paiements SEPA Instant.
Le règlement européen anti-blanchiment (AMLR) s'applique, avec un seul corps de règles de vigilance à l'égard de la clientèle pour tous les marchés de l'EEE où vous recrutez des clients.
Pour un EME qui vise les particuliers, la Banque de Lituanie veut voir comment les clients seront accueillis, authentifiés et informés, et pas seulement comment l'argent circule. Une application qui fonctionne répond à ces questions plus vite qu'une description, et nous rédigeons les sections techniques autour d'elle.
Un environnement configuré à présenter au régulateur, pas des slides.
Les sections systèmes informatiques, authentification des clients, risque TIC au titre de DORA, externalisation et continuité d'activité de votre dossier auprès de la Banque de Lituanie.
Partenaires bancaires, de cantonnement et de KYC issus de notre réseau, choisis selon votre agrément.
Crassula apporte un appui technologique et documentaire. Nous ne fournissons pas de conseil juridique ou réglementaire et ne pouvons garantir l'issue d'une demande.


Une équipe de fondateurs qui prévoit son agrément à Vilnius veut vendre un compte du quotidien à de jeunes actifs en Espagne et en France. Nous mettons les applications web et mobiles à sa marque, activons l'espagnol et le français et configurons un onboarding qui demande une adresse espagnole ou française. L'équipe conformité lituanienne tranche les cas limites dans le back-office.
Pendant que la Banque de Lituanie instruit le dossier, l'équipe teste les cartes virtuelles et les paiements SEPA dans la sandbox. Après l'agrément, elle envoie les notifications de passeport pour l'Espagne et la France, ouvre l'onboarding à ces deux pays seulement et ajoute les cartes physiques une fois les premiers clients actifs.
Pour l'agrément lui-même, consultez notre guide de l'agrément EME en Lituanie et notre présentation de l'agrément EME dans l'UE.