Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen
Litauen · EMI
Ihre Lizenz stammt von der Bank von Litauen, Ihre Kunden wohnen aber vielleicht in Madrid, Lyon oder München. Bieten Sie ihnen Apps in Ihrem Branding und in ihrer Sprache, auf Basis von Ledger, Onboarding und Karten, die Ihr Team in Litauen steuert.


Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen

Paysend & Crassula - die Banking-Lösung für international tätige Unternehmen
Fallstudie lesen

LuxPay zählt zu den Vorreitern moderner Finanzdienstleistungen, die auf die Anforderungen heutiger Unternehmen und Verbraucher zugeschnitten sind.
Fallstudie lesen

Wickie bietet sichere und skalierbare Fiat- und Krypto-Zahlungslösungen, stellt Nutzern digitale Wallets bereit und ermöglicht reibungslose Finanzdienste über mehrere Plattformen hinweg.
Fallstudie lesen
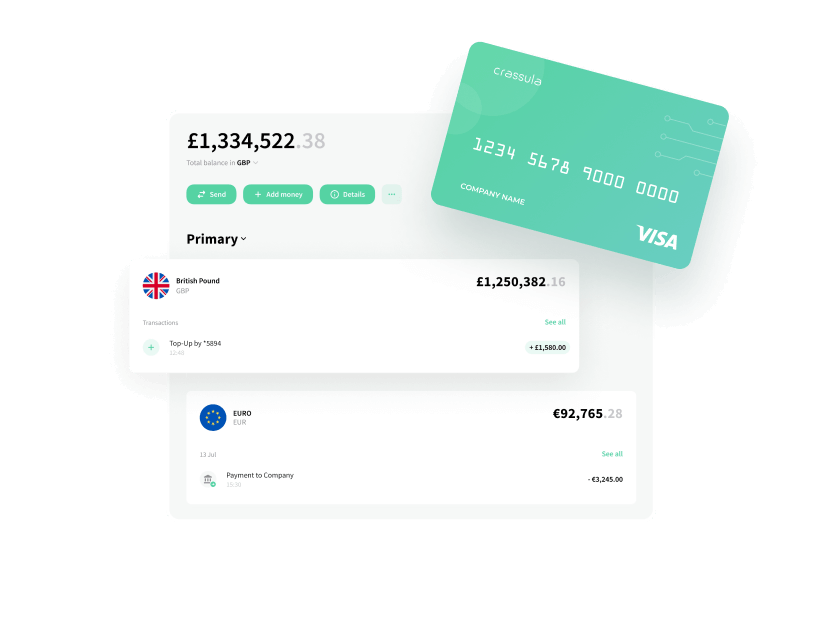
Web- und Mobile-Apps mit Ihrem Namen, Ihren Farben und Ihrer Domain. Kunden eröffnen ein Konto, durchlaufen die Identitätsprüfung, erhalten eine IBAN und zahlen per SEPA, alles in einem Ablauf.
Eigene Fragebögen für Verbraucher, Einzelunternehmer und Firmen, mit Identitäts- und Unternehmensprüfung über angebundene Verifizierungsanbieter und Limits pro Kunde.
Virtuelle Karten ab dem ersten Tag, Plastikkarten später, verwaltet in der App: Sperren, Limits, PIN-Zustellung und Aufladen vom Konto. Den Vertrag mit dem Issuer schließen Sie, die Plattform steuert die Kartenfunktionen.



Spartöpfe zum Zurücklegen von Geld, Push-Benachrichtigungen zu jeder Zahlung und ein Transaktionsverlauf, den Kunden durchsuchen und exportieren können.
Onboarding von Unternehmen, mehrere Nutzer pro Konto, Sammelzahlungen mit Freigabe und gespeicherte Lieferanten als Empfänger.
Einwilligungsseiten für Drittanbieter, damit Ihre Kunden Budget- und Buchhaltungs-Apps nach PSD2 verbinden können.
Jede Anforderung, was die Plattform dafür liefert und wer nach dem Start dafür verantwortlich ist.
Ein Backoffice, das Ihr Team in Litauen selbst bedient: Kontofreigaben, Limits, Zahlungsprüfung und Berichte, mit Rollen und vollständigem Audit-Trail.
SieLogin mit zwei Faktoren und Zahlungsbestätigung sind in Web-, iOS- und Android-App eingebaut.
CrassulaOnboarding-Fragebögen je Kundentyp und Identitätsprüfung über angebundene Anbieter, mit Dokumenten pro Kunde gespeichert.
Ihr MLROOnboarding-Regeln pro Land, damit Sie nur Einwohner von Staaten aufnehmen, die Ihre Notifizierungen abdecken.
Sie, über die Bank von LitauenApp-Oberfläche und Benachrichtigungen in über 15 Sprachen, mit Ihren eigenen AGB und Preisverzeichnissen je Markt.
Sie, mit Ihren RechtsberaternWeb- und Mobile-Frontends, die Sie in Branding und Inhalt anpassen können, damit Ihr Team sie gegen die Anforderungen an Barrierefreiheit testen kann.
Sie, mit unserem InputEine Beschreibung von Apps, Hosting und Unterauftragnehmern sowie Vertragsbedingungen zu Prüfung, Zugriff und Ausstieg.
Sie, mit unserem Input
Zahlungswege für Ihre Kunden
Das Zahlungssystem der Bank von Litauen für im EWR zugelassene EMIs und Zahlungsinstitute. Die CENTROlink-Anbindung von Crassula eröffnet EUR-Konten, vergibt IBANs und sendet SEPA-Überweisungen direkt aus der Kunden-App.
Regeln, die ändern, was Sie bauen müssen, in der Reihenfolge, in der sie gelten.
Der Europäische Barrierefreiheitsakt (EAA) erfasst E-Geld- und Zahlungsdienste für Verbraucher. Neue und aktualisierte Kunden-Apps müssen seine Anforderungen an Barrierefreiheit erfüllen.
Die Empfängerüberprüfung gilt. E-Geld-Institute im Euroraum, also auch in Litauen, müssen Kunden vor der Bestätigung jeder Euro-Überweisung eine Prüfung des Empfängernamens anzeigen, nicht nur bei Echtzeitüberweisungen.
E-Geld-Institute müssen Kunden SEPA-Instant-Zahlungen senden und empfangen lassen.
Die Geldwäscheverordnung der EU (AMLR) gilt, mit einheitlichen Sorgfaltspflichten für jeden EWR-Markt, aus dem Sie Kunden aufnehmen.
Bei einem EMI für Privatkunden will die Bank von Litauen sehen, wie Kunden aufgenommen, authentifiziert und informiert werden, nicht nur, wie das Geld fließt. Eine funktionierende App beantwortet diese Fragen schneller als jede Beschreibung, und wir schreiben die technischen Abschnitte rund um sie.
Eine konfigurierte Umgebung für die Aufsicht statt Folien.
Die Abschnitte zu IT-Systemen, Kundenauthentifizierung, IKT-Risiko nach DORA, Auslagerung und Business Continuity in Ihrem Antrag bei der Bank von Litauen.
Banken-, Safeguarding- und KYC-Anbieter aus unserem Netzwerk, passend zu Ihrer Lizenz.
Crassula unterstützt mit Technologie und Dokumentation. Wir leisten keine Rechts- oder Regulierungsberatung und können den Ausgang eines Antrags nicht garantieren.


Ein Gründerteam plant eine Lizenz in Vilnius und will jungen Berufstätigen in Spanien und Frankreich ein Konto für den Alltag verkaufen. Wir passen Web- und Mobile-Apps an das Branding an, schalten Spanisch und Französisch frei und richten ein Onboarding ein, das eine spanische oder französische Adresse abfragt. Grenzfälle gibt das Compliance-Team in Litauen im Backoffice frei.
Während die Bank von Litauen den Antrag prüft, testet das Team virtuelle Karten und SEPA-Zahlungen in der Sandbox. Nach der Zulassung reicht es die Passporting-Notifizierungen für Spanien und Frankreich ein, öffnet das Onboarding nur für diese beiden Länder und ergänzt Plastikkarten, sobald die ersten Kunden aktiv sind.
Zur Lizenz selbst lesen Sie den Leitfaden zur litauischen EMI-Lizenz und unseren Überblick zur EMI-Lizenzierung in der EU.