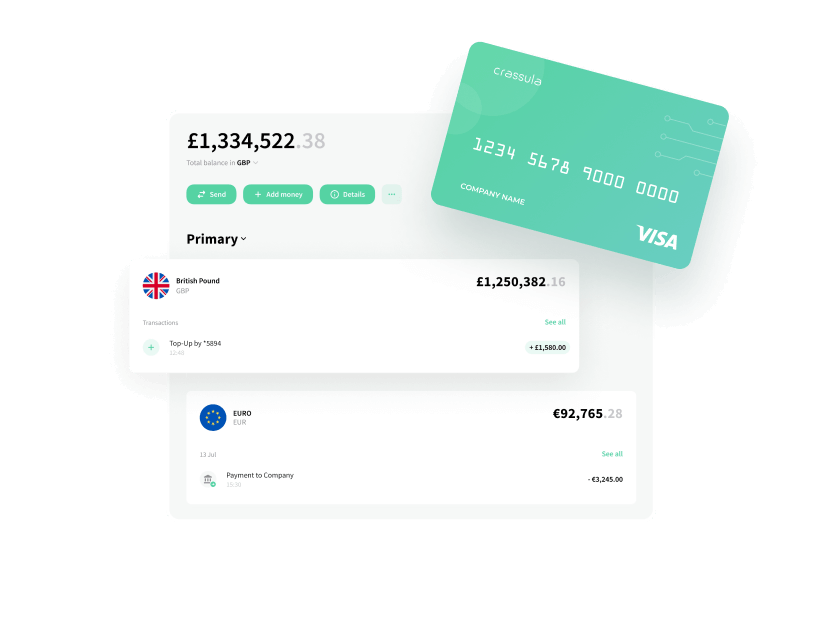
Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas
Lituanie · EME
Réunissez le ledger de monnaie électronique, les IBAN et le back-office de votre EME lituanien sur une seule plateforme, reliée à SEPA par le système CENTROlink de la Banque de Lituanie et documentée comme DORA l'attend.


Multipass est un prestataire de services financiers proposant des comptes professionnels internationaux, des paiements multidevises et des solutions de transactions transfrontalières.
Lire l'étude de cas

Paysend & Crassula - une solution bancaire pour les entreprises internationales
Lire l'étude de cas

LuxPay est à la pointe des services financiers avancés, conçus pour répondre aux besoins des entreprises et des particuliers d'aujourd'hui.
Lire l'étude de cas

Wickie propose des solutions de paiement sécurisées et évolutives en fiat et en cryptomonnaies, avec des portefeuilles numériques et des services financiers fluides sur plusieurs plateformes.
Lire l'étude de cas
Comptes particuliers et professionnels avec des IBAN LT émis sous votre propre BIC grâce à notre connecteur CENTROlink. Les paiements SEPA entrants arrivent sur le bon client, sans banque partenaire entre les deux.
Ajoutez l'USD, la GBP et d'autres devises via un prestataire de comptes connecté quand vos clients ont besoin d'autre chose que l'euro. Tous les soldes sont tenus dans le même ledger, avec montants disponibles et réservés.
Virements SEPA via CENTROlink, SEPA Instant et SWIFT via des prestataires connectés. Chaque paiement est comptabilisé dans le ledger au moment du règlement, retours et rejets compris.



Conservez les fonds d'une marketplace ou d'un agent de paiement sur un compte omnibus et attribuez un IBAN virtuel à chacun de leurs utilisateurs finaux, avec un suivi des soldes un par un.
Un tableau de bord pour l'ouverture de comptes, la revue des paiements, les plafonds clients, les grilles tarifaires et les rapports, avec des rôles et une piste d'audit de chaque action.
Chaque exigence, ce que la plateforme vous apporte et qui en est responsable après le lancement.
Architecture, hébergement, flux de données, rôles d'accès, 2FA et piste d'audit, rédigés pour s'intégrer à votre cadre de gestion du risque TIC au titre de DORA.
Crassula rédige, vous validezLa liste des composants de la plateforme, des sous-traitants et des lieux d'hébergement, avec les données contractuelles nécessaires pour remplir votre registre.
Vous, avec notre appuiDescription du service, niveaux de service, droits d'audit et d'accès, notification des incidents et accompagnement à la sortie inscrits dans notre contrat.
PartagéSoldes du ledger par client et exports à rapprocher de votre compte cantonné auprès d'un établissement de crédit ou de la Banque de Lituanie.
Votre équipe finance, sur les données de la plateformeLes flux de paiement instantané dans le ledger et les applications, ainsi que les données de nom de titulaire et d'IBAN sur lesquelles s'appuie la vérification du bénéficiaire.
Vous, avec votre prestataire de paiementNos notifications d'incident, chronologies et analyses de cause en tant que prestataire TIC, pour que vous puissiez classer et déclarer dans les délais.
Vous déclarez, nous fournissons les faitsQuestionnaires d'onboarding par type de client, vérification d'identité via des prestataires connectés, plafonds par client et exports de transactions pour votre outil de surveillance.
Votre responsable LCB-FTPoints d'accès de reporting et exports de données sur les soldes, les volumes de paiement et le nombre de clients.
Vous déclarez, sur les données de la plateforme
Les rails accessibles à vos clients
Le système de paiement de la Banque de Lituanie, qui relie à SEPA les prestataires de services de paiement agréés dans l'EEE, EME compris, avec règlement dans TARGET. Crassula exploite un connecteur CENTROlink pour les comptes en EUR, la génération d'IBAN et les virements SEPA.
Les règles qui changent ce que vous devez construire, dans l'ordre où elles s'appliquent.
Entrée en application de DORA. Les EME lituaniens tiennent un cadre de gestion du risque TIC et un registre d'informations sur chaque prestataire tiers de services TIC, y compris leur fournisseur de core banking.
Les prestataires de services de paiement non bancaires peuvent demander un accès direct à TARGET (T2 et TIPS). C'est utile si vous réglez vous-même vos positions CENTROlink.
La vérification du bénéficiaire (VoP) est en vigueur. Les établissements de paiement et de monnaie électronique de la zone euro, Lituanie comprise, doivent rapprocher le nom du bénéficiaire et l'IBAN pour chaque virement en euros, instantané ou non.
Les établissements de paiement et de monnaie électronique doivent pouvoir émettre et recevoir des paiements SEPA Instant.
Le règlement européen anti-blanchiment (AMLR) s'applique directement et remplace une partie de la loi LCB-FT lituanienne sur laquelle reposent vos règles d'onboarding.
La Banque de Lituanie examine les systèmes d'un EME d'aussi près que son business plan et, depuis 2025, elle les lit à travers DORA. Nous présentons une plateforme opérationnelle et rédigeons avec vous les sections techniques. Vos avocats se chargent du reste du dossier.
Un environnement configuré à présenter au régulateur, pas des slides.
Les sections systèmes informatiques, risque TIC au titre de DORA, externalisation, continuité d'activité et sécurité de votre dossier auprès de la Banque de Lituanie.
CENTROlink pour SEPA, plus des partenaires bancaires, de cantonnement et de KYC issus de notre réseau, choisis selon votre agrément.
Crassula apporte un appui technologique et documentaire. Nous ne fournissons pas de conseil juridique ou réglementaire et ne pouvons garantir l'issue d'une demande.

Prenons une équipe à Vilnius qui veut servir de petits e-commerçants dans toute la zone euro. Dès les réunions de pré-dépôt avec la Banque de Lituanie, elle montre un environnement à ses couleurs avec des comptes de test, et nous rédigeons avec elle les sections informatique, risque TIC et externalisation du dossier, y compris les entrées de son registre DORA.
Une fois l'agrément et le BIC obtenus, l'équipe rejoint CENTROlink et la plateforme commence à émettre des IBAN LT à son nom. La finance s'exerce au rapprochement du cantonnement sur les exports du ledger, La vérification du bénéficiaire tourne sur les virements en euros dès le premier jour, puisqu'elle s'applique déjà, et SEPA Instant est activé bien avant l'échéance d'avril 2027.
Vous voulez d'abord le contexte réglementaire ? Lisez notre guide de l'agrément EME en Lituanie et notre guide DSP3 et PSR.