Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen
Litauen · EMI
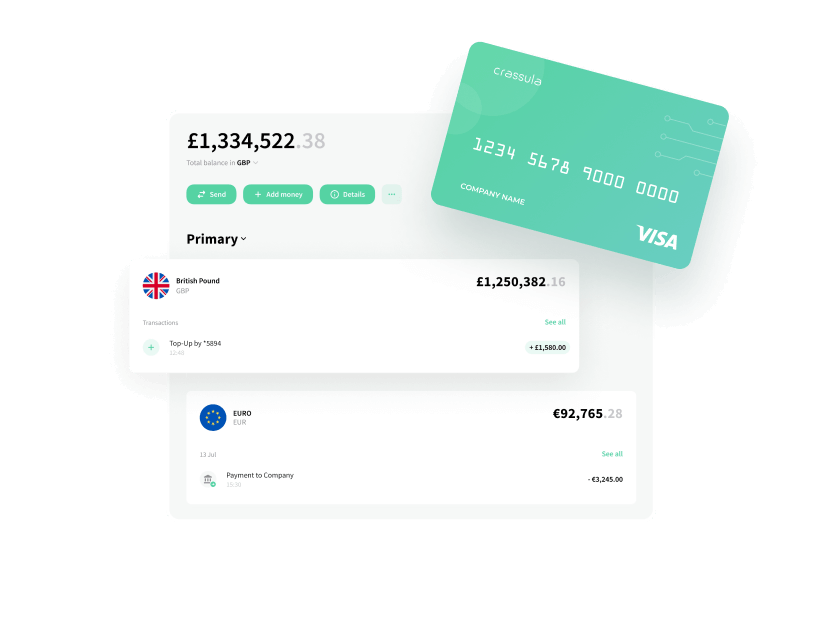
Führen Sie E-Geld-Ledger, IBANs und Backoffice Ihres litauischen EMI auf einer Plattform, über das CENTROlink-System der Bank von Litauen an SEPA angebunden und so dokumentiert, wie DORA es erwartet.


Multipass ist ein Finanzdienstleister, der internationale Geschäftskonten, Zahlungen in mehreren Währungen und Lösungen für grenzüberschreitende Transaktionen anbietet.
Fallstudie lesen

Paysend & Crassula - die Banking-Lösung für international tätige Unternehmen
Fallstudie lesen

LuxPay zählt zu den Vorreitern moderner Finanzdienstleistungen, die auf die Anforderungen heutiger Unternehmen und Verbraucher zugeschnitten sind.
Fallstudie lesen

Wickie bietet sichere und skalierbare Fiat- und Krypto-Zahlungslösungen, stellt Nutzern digitale Wallets bereit und ermöglicht reibungslose Finanzdienste über mehrere Plattformen hinweg.
Fallstudie lesen
Privat- und Geschäftskonten mit LT-IBANs unter Ihrem eigenen BIC über unsere CENTROlink-Anbindung. Eingehende SEPA-Zahlungen landen so ohne zwischengeschaltete Partnerbank beim richtigen Kunden.
USD, GBP und weitere Währungen ergänzen Sie über einen angebundenen Kontoanbieter, wenn Ihre Kunden mehr als Euro brauchen. Alle Salden liegen im selben Ledger, mit verfügbarem und reserviertem Betrag.
SEPA-Überweisungen laufen über CENTROlink, SEPA Instant und SWIFT über angebundene Anbieter. Jede Zahlung wird bei Abwicklung im Ledger gebucht, auch Rückläufer und Ablehnungen.



Die Gelder eines Marktplatzes oder Zahlungsagenten liegen auf einem Sammelkonto, und jeder seiner Endnutzer erhält eine virtuelle IBAN mit einzeln geführtem Saldo.
Ein Backoffice-Dashboard für Kontoeröffnung, Zahlungsprüfung, Kundenlimits, Preislisten und Berichte, mit Rollen und einem Audit-Trail jeder Aktion.
Jede Anforderung, was die Plattform dafür liefert und wer nach dem Start dafür verantwortlich ist.
Architektur, Hosting, Datenflüsse, Zugriffsrollen, 2FA und Audit-Trail, so aufbereitet, dass sie in Ihren IKT-Risikomanagementrahmen nach DORA passen.
Crassula entwirft, Sie übernehmenEine Liste der Plattformkomponenten, Unterauftragnehmer und Hosting-Standorte mit den Vertragsdaten, die Sie für Ihr Register brauchen.
Sie, mit unserem InputLeistungsbeschreibung, Service-Levels, Prüf- und Zugriffsrechte, Meldung von Vorfällen und Ausstiegsunterstützung sind in unserem Vertrag geregelt.
GemeinsamLedger-Salden pro Kunde und Exporte für den Abgleich mit Ihrem separaten Konto bei einem Kreditinstitut oder bei der Bank von Litauen.
Ihr Finanzteam, auf Basis der PlattformdatenEchtzeit-Zahlungsflüsse in Ledger und Apps sowie die Kontonamen- und IBAN-Daten, auf denen die Empfängerprüfung beruht.
Sie, mit Ihrem ZahlungsverkehrsanbieterUnsere Vorfallsmeldungen, Zeitabläufe und Ursachenberichte als Ihr IKT-Dienstleister, damit Sie fristgerecht klassifizieren und melden können.
Sie melden, wir liefern die FaktenOnboarding-Fragebögen je Kundentyp, Identitätsprüfung über angebundene Verifizierungsanbieter, Kundenlimits und Transaktionsexporte für Ihr Monitoring-Tool.
Ihr MLROReporting-Schnittstellen und Datenexporte zu Salden, Zahlungsvolumen und Kundenzahlen.
Sie melden, auf Basis der Plattformdaten
Zahlungswege für Ihre Kunden
Das Zahlungssystem der Bank von Litauen. Es verbindet im EWR zugelassene Zahlungsdienstleister, darunter EMIs, mit SEPA, die Abwicklung erfolgt in TARGET. Crassula betreibt eine CENTROlink-Anbindung für EUR-Konten, IBAN-Erzeugung und SEPA-Überweisungen.
Regeln, die ändern, was Sie bauen müssen, in der Reihenfolge, in der sie gelten.
DORA gilt. Litauische EMIs brauchen einen IKT-Risikorahmen und ein Informationsregister zu allen IKT-Drittdienstleistern, einschließlich ihres Core-Banking-Anbieters.
Zahlungsdienstleister, die keine Banken sind, können direkten Zugang zu TARGET (T2 und TIPS) beantragen. Das ist relevant, wenn Sie Ihre CENTROlink-Positionen selbst abwickeln.
Die Empfängerüberprüfung gilt. Zahlungs- und E-Geld-Institute im Euroraum, also auch in Litauen, müssen bei jeder Euro-Überweisung den Empfängernamen mit der IBAN abgleichen, nicht nur bei Echtzeitüberweisungen.
Zahlungs- und E-Geld-Institute müssen SEPA-Instant-Zahlungen senden und empfangen können.
Die Geldwäscheverordnung der EU (AMLR) gilt unmittelbar und ersetzt Teile des litauischen Geldwäscherechts, auf dem Ihre Onboarding-Regeln beruhen.
Die Bank von Litauen prüft die Systeme hinter einem EMI genauso gründlich wie den Geschäftsplan, und seit 2025 tut sie das durch die Brille von DORA. Wir zeigen eine laufende Plattform und schreiben die technischen Abschnitte gemeinsam mit Ihnen. Den Rest des Antrags übernehmen Ihre Rechtsberater.
Eine konfigurierte Umgebung für die Aufsicht statt Folien.
Die Abschnitte zu IT-Systemen, IKT-Risiko nach DORA, Auslagerung, Business Continuity und Sicherheit in Ihrem Antrag bei der Bank von Litauen.
CENTROlink für SEPA, dazu Banken-, Safeguarding- und KYC-Anbieter aus unserem Netzwerk, passend zu Ihrer Lizenz.
Crassula unterstützt mit Technologie und Dokumentation. Wir leisten keine Rechts- oder Regulierungsberatung und können den Ausgang eines Antrags nicht garantieren.

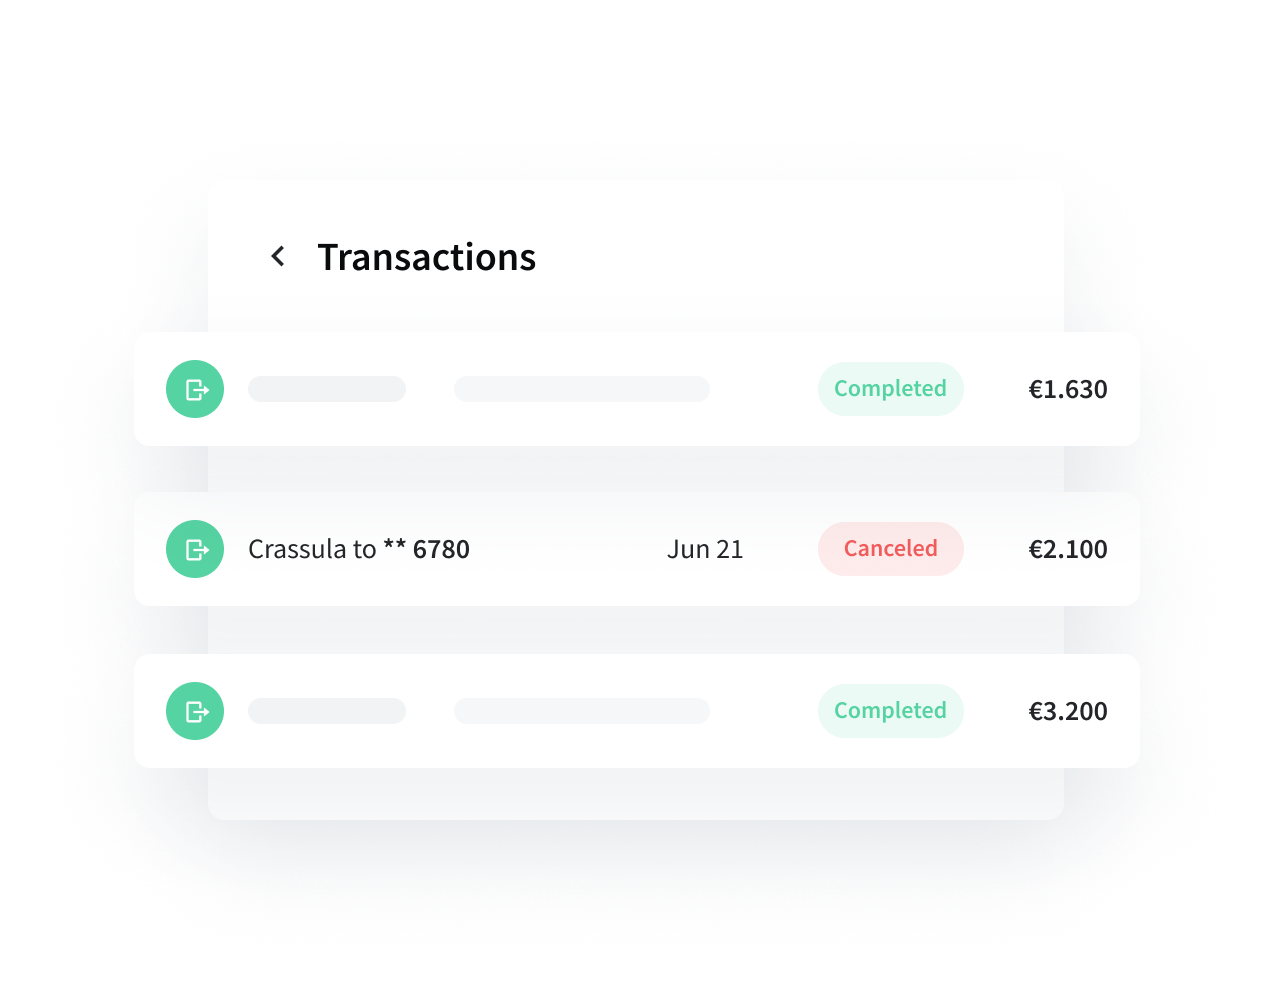
Nehmen wir ein Team in Vilnius, das kleine Online-Händler im gesamten Euroraum bedienen will. Schon in den Vorgesprächen mit der Bank von Litauen zeigt es eine Umgebung in seinem Branding mit Testkonten, und wir schreiben gemeinsam die Abschnitte zu IT, IKT-Risiko und Auslagerung, einschließlich der Einträge für das DORA-Register.
Sobald Lizenz und BIC vorliegen, tritt das Team CENTROlink bei, und die Plattform vergibt LT-IBANs auf den eigenen Namen. Das Finanzteam übt die Safeguarding-Abstimmung mit Ledger-Exporten, Die Empfängerüberprüfung läuft ab dem ersten Tag bei allen Euro-Überweisungen, weil sie bereits gilt, und SEPA Instant wird lange vor der Frist im April 2027 aktiviert.
Sie möchten zuerst den regulatorischen Hintergrund kennen? Lesen Sie den Leitfaden zur litauischen EMI-Lizenz und den Leitfaden zu PSD3 und PSR.